Biên bản cấn trừ công nợ: Tất tần tật những điều cần biết trong năm 2026
Trong hoạt động kinh doanh, việc các bên có quan hệ công nợ lẫn nhau là điều rất phổ biến. Để xử lý tình huống này một cách minh bạch và hiệu quả, biên bản cấn trừ công nợ đóng vai trò vô cùng quan trọng. Bài viết này sẽ cung cấp cái nhìn toàn diện và chi tiết nhất về biên bản này, đặc biệt là các quy định cập nhật trong năm 2026.
Hiểu rõ về biên bản cấn trừ công nợ
1. Cấn trừ công nợ là gì?
Cấn trừ công nợ, hay còn gọi là bù trừ công nợ, là việc hai hay nhiều bên có các khoản nợ phải trả và phải thu đối với nhau. Thay vì thực hiện các giao dịch thanh toán riêng lẻ, các bên sẽ thỏa thuận bù trừ các khoản nợ này cho nhau. Phần chênh lệch (nếu có) sẽ được thanh toán bằng tiền mặt hoặc chuyển khoản.
2. Mục đích của biên bản cấn trừ công nợ
Biên bản cấn trừ công nợ là văn bản pháp lý ghi nhận sự thỏa thuận giữa các bên về việc bù trừ các khoản nợ. Mục đích chính bao gồm:
- Minh bạch hóa giao dịch: Ghi nhận rõ ràng các khoản nợ được bù trừ, số tiền còn lại cần thanh toán, tránh tranh chấp sau này.
- Tiết kiệm chi phí và thời gian: Hạn chế các thủ tục thanh toán phức tạp, giảm thiểu chi phí giao dịch và thời gian quản lý.
- Cải thiện dòng tiền: Giúp các doanh nghiệp xử lý các khoản nợ tồn đọng một cách nhanh chóng, giải phóng một phần nguồn vốn.
- Tuân thủ quy định pháp luật: Đảm bảo các giao dịch tài chính diễn ra hợp pháp, có cơ sở rõ ràng.
Các quy định liên quan đến biên bản cấn trừ công nợ cập nhật năm 2026
Năm 2026, các quy định về kế toán và thuế liên quan đến cấn trừ công nợ vẫn tuân thủ các nguyên tắc chung, nhưng cần lưu ý một số điểm sau:
1. Nguyên tắc bù trừ
Việc bù trừ công nợ phải đảm bảo các khoản nợ phải rõ ràng về thời gian, đối tượng và giá trị. Các khoản nợ phải thu và phải trả phải có cùng đối tượng hoặc có mối liên hệ trực tiếp.
2. Các loại chứng từ liên quan
Khi thực hiện cấn trừ công nợ, các bên cần chuẩn bị:
- Hợp đồng mua bán, cung cấp dịch vụ.
- Hóa đơn giá trị gia tăng (VAT) hoặc các chứng từ có giá trị pháp lý tương đương.
- Các biên bản nghiệm thu, bàn giao (nếu có).
- Biên bản cấn trừ công nợ đã ký kết.
- Biên bản đối chiếu công nợ (nếu cần thiết).
3. Hóa đơn sau khi cấn trừ công nợ
Sau khi cấn trừ công nợ, nếu có khoản tiền chênh lệch cần thanh toán, doanh nghiệp cần xuất hóa đơn cho phần giá trị thực tế phải thanh toán. Nếu các khoản nợ được bù trừ hoàn toàn thì không cần xuất hóa đơn cho phần đã bù trừ, nhưng cần có biên bản xác nhận rõ ràng.
4. Các quy định về thuế
Việc cấn trừ công nợ không làm thay đổi bản chất của doanh thu và chi phí. Doanh thu và chi phí vẫn được ghi nhận tại thời điểm phát sinh theo quy định. Biên bản cấn trừ công nợ là căn cứ để xác định số tiền thực tế thanh toán và kê khai thuế GTGT, TNDN phù hợp.
Lưu ý rằng, kể từ ngày 01/07/2026, chỉ được khai bổ sung hồ sơ khai thuế trong vòng 05 năm.
Khi nào cần sử dụng biên bản cấn trừ công nợ?
Trong các trường hợp sau đây, việc lập biên bản cấn trừ công nợ là cần thiết:
- Khi hai bên có các khoản nợ phải thu và phải trả lẫn nhau.
- Khi có sự thay đổi về điều khoản hợp đồng dẫn đến việc điều chỉnh công nợ.
- Khi một bên muốn chủ động đề xuất bù trừ các khoản nợ để giải quyết dứt điểm.
- Khi có tranh chấp về công nợ, biên bản cấn trừ giúp làm rõ và giải quyết vấn đề.
Hướng dẫn lập biên bản cấn trừ công nợ chi tiết
1. Các thông tin bắt buộc cần có
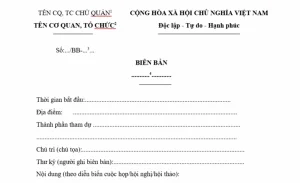
Một biên bản cấn trừ công nợ chuẩn cần bao gồm các thông tin sau:
- Tên văn bản: Biên bản cấn trừ công nợ.
- Thông tin các bên: Tên, địa chỉ, mã số thuế, người đại diện của mỗi bên.
- Căn cứ lập biên bản: Các hợp đồng, hóa đơn, chứng từ liên quan đến các khoản nợ.
- Chi tiết các khoản nợ: Liệt kê rõ ràng từng khoản nợ (nợ phải trả, nợ phải thu), số tiền, ngày phát sinh.
- Số tiền được cấn trừ: Ghi rõ tổng số tiền được bù trừ giữa các bên.
- Số tiền còn lại cần thanh toán (nếu có): Ghi rõ bên nào còn phải thanh toán cho bên nào và số tiền cụ thể.
- Phương thức thanh toán phần chênh lệch: Tiền mặt, chuyển khoản, hoặc hình thức khác.
- Thời gian thực hiện thanh toán: Quy định rõ thời hạn thanh toán phần chênh lệch.
- Điều khoản khác: Các thỏa thuận bổ sung của hai bên.
- Chữ ký: Đại diện hợp pháp của các bên ký và ghi rõ chức vụ, đóng dấu (nếu có).
2. Lưu ý khi lập biên bản cấn trừ công nợ
Để biên bản có giá trị pháp lý và tránh sai sót, cần lưu ý:
- Đảm bảo tính chính xác: Kiểm tra kỹ lưỡng thông tin về các khoản nợ, số tiền, thời hạn.
- Thỏa thuận rõ ràng: Mọi điều khoản cần được hai bên thống nhất và hiểu rõ.
- Sử dụng ngôn ngữ pháp lý: Dùng từ ngữ chính xác, rõ ràng, tránh mơ hồ.
- Lập thành nhiều bản: Biên bản cần được lập đủ số lượng bản cho mỗi bên.
- Lưu trữ cẩn thận: Giữ gìn biên bản như một tài liệu quan trọng của doanh nghiệp.
Giải pháp hỗ trợ quản lý công nợ hiệu quả
Việc quản lý các khoản công nợ, đặc biệt là đối với các doanh nghiệp có quy mô lớn hoặc giao dịch phức tạp, có thể trở nên khó khăn. Các giải pháp công nghệ có thể hỗ trợ đắc lực trong việc này.
Các phần mềm quản lý tài chính, kế toán, hoặc các hệ thống ERP như Fast Business Online cung cấp các tính năng giúp:
- Theo dõi và đối chiếu công nợ tự động.
- Lập và quản lý các biên bản cấn trừ công nợ.
- Phân tích tuổi nợ, cảnh báo các khoản nợ quá hạn.
- Hỗ trợ báo cáo thuế và tài chính chính xác.
Kết luận
Biên bản cấn trừ công nợ là một công cụ hữu ích, giúp các doanh nghiệp giải quyết các vấn đề về công nợ một cách hiệu quả và minh bạch. Việc hiểu rõ các quy định pháp luật, cách lập biên bản chuẩn xác và áp dụng các giải pháp công nghệ phù hợp sẽ góp phần nâng cao hiệu quả quản lý tài chính và hoạt động kinh doanh của doanh nghiệp trong năm 2026 và những năm tiếp theo.