Trong hoạt động quản lý tài chính và tài sản của mỗi doanh nghiệp, việc thực hiện kiểm kê định kỳ là một quy trình vô cùng quan trọng. Đặc biệt, biên bản kiểm kê tài sản cố định đóng vai trò là bằng chứng pháp lý, ghi nhận lại số lượng, tình trạng và giá trị của các tài sản cố định tại một thời điểm nhất định. Bài viết này sẽ đi sâu phân tích các khía cạnh liên quan đến biên bản kiểm kê tài sản cố định, bao gồm mục đích, quy trình lập, nội dung cần có và những lưu ý quan trọng.
Tầm Quan Trọng Của Biên Bản Kiểm Kê Tài Sản Cố Định
Việc lập biên bản kiểm kê tài sản cố định không chỉ là một thủ tục hành chính mà còn mang lại nhiều lợi ích thiết thực cho doanh nghiệp:
- Đảm bảo tính chính xác của số liệu kế toán: Giúp đối chiếu số liệu trên sổ sách với thực tế, phát hiện sai lệch, thiếu sót hoặc tài sản thừa, tài sản thiếu để có biện pháp xử lý kịp thời.
- Phát hiện tình trạng tài sản: Xác định được tình trạng hư hỏng, hao mòn, lỗi thời của tài sản cố định để có kế hoạch sửa chữa, bảo trì hoặc thanh lý phù hợp.
- Cơ sở cho việc ra quyết định: Thông tin từ biên bản kiểm kê là căn cứ quan trọng để ban lãnh đạo đưa ra các quyết định về đầu tư, mua sắm, nâng cấp hoặc thanh lý tài sản.
- Tuân thủ quy định pháp luật: Nhiều quy định pháp luật yêu cầu doanh nghiệp phải thực hiện kiểm kê tài sản định kỳ, biên bản kiểm kê là minh chứng cho việc tuân thủ này.
- Chống thất thoát tài sản: Quá trình kiểm kê giúp phát hiện kịp thời các trường hợp tài sản bị mất mát, thất thoát do nhiều nguyên nhân.
Một mẫu biên bản kiểm kê tài sản cố định chuẩn xác sẽ cung cấp thông tin đầy đủ và minh bạch.
Quy Trình Lập Biên Bản Kiểm Kê Tài Sản Cố Định
Quy trình lập biên bản kiểm kê tài sản cố định thường bao gồm các bước cơ bản sau:
Bước 1: Thành lập Hội đồng Kiểm kê
Ban lãnh đạo doanh nghiệp quyết định thành lập Hội đồng kiểm kê bao gồm đại diện các bộ phận liên quan như kế toán, tài vụ, kỹ thuật, quản lý tài sản. Chủ tịch Hội đồng thường là Kế toán trưởng hoặc Trưởng phòng Tài vụ.
Bước 2: Lập Kế hoạch Kiểm kê
Xác định thời gian, phạm vi kiểm kê (toàn bộ hay một bộ phận tài sản), phương pháp kiểm kê (kiểm kê đột xuất hay định kỳ), và phân công nhiệm vụ cụ thể cho từng thành viên trong Hội đồng.
Bước 3: Chuẩn bị Hồ sơ, Tài liệu
Thu thập các hồ sơ, tài liệu liên quan đến tài sản cố định như sổ sách kế toán, thẻ tài sản, hợp đồng mua sắm, hồ sơ kỹ thuật, các biên bản bàn giao, sửa chữa, thanh lý trước đó.
Bước 4: Tiến hành Kiểm kê Thực tế
Hội đồng kiểm kê tiến hành kiểm tra, đối chiếu tài sản thực tế với sổ sách kế toán. Việc kiểm tra có thể bao gồm:
- Kiểm tra hiện trạng vật chất của tài sản.
- Đối chiếu số hiệu, ký mã hiệu tài sản.
- Ghi nhận thông tin về tình trạng sử dụng, mức độ hao mòn.
- Chụp ảnh hoặc quay phim tài sản (nếu cần thiết).
Mẫu biên bản kiểm kê tài sản cần thể hiện rõ tình trạng của từng tài sản.
Bước 5: Lập Biên Bản Kiểm Kê
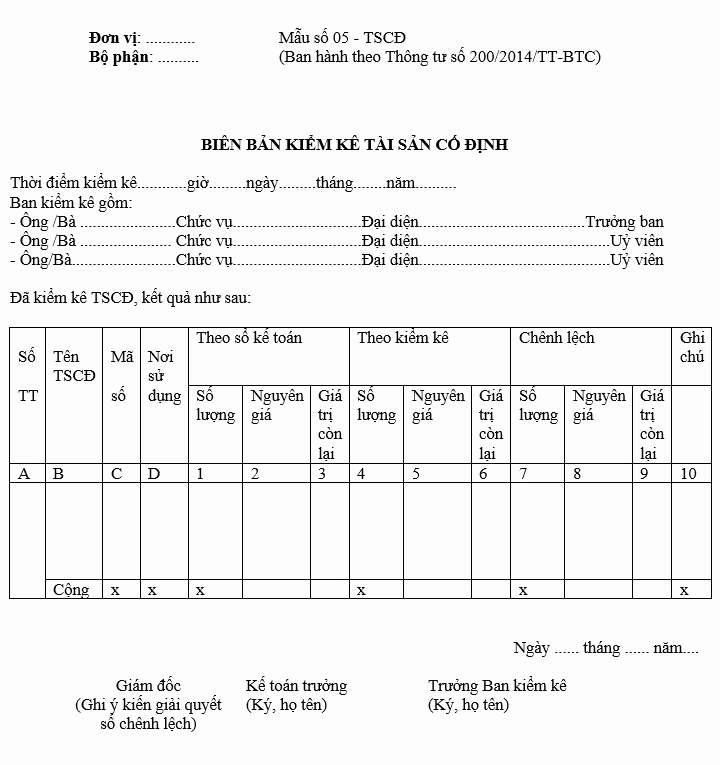
Dựa trên kết quả kiểm kê thực tế, Hội đồng tiến hành lập biên bản kiểm kê tài sản cố định. Biên bản này cần ghi rõ:
- Thời gian và địa điểm kiểm kê.
- Thành phần Hội đồng kiểm kê.
- Tên, mã hiệu, số lượng tài sản theo sổ sách.
- Tình trạng thực tế của tài sản (tốt, hỏng, chưa sử dụng, mất mát, thừa).
- Nguyên nhân của các sai lệch (nếu có).
- Đề xuất hướng xử lý.
Bước 6: Trình Duyệt và Lưu Trữ
Biên bản kiểm kê tài sản cố định sau khi lập cần được trình lên Ban Giám đốc hoặc người có thẩm quyền phê duyệt. Sau đó, biên bản và các tài liệu liên quan được lưu trữ cẩn thận theo quy định.
Nội Dung Chi Tiết Của Biên Bản Kiểm Kê Tài Sản Cố Định
Một biên bản kiểm kê tài sản cố định đầy đủ và chính xác thường bao gồm các mục sau:
- Thông tin chung: Tên doanh nghiệp, địa chỉ, mã số thuế, kỳ kiểm kê, ngày lập biên bản.
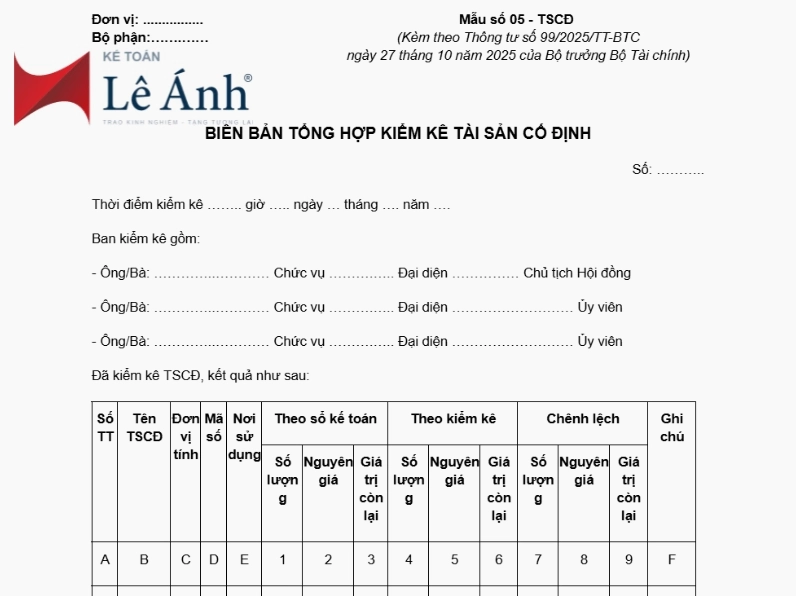
- Thành phần Hội đồng: Liệt kê họ tên, chức vụ của từng thành viên tham gia kiểm kê.
- Mục đích kiểm kê: Nêu rõ lý do thực hiện kiểm kê (định kỳ, đột xuất, khi có thay đổi nhân sự quản lý tài sản, v.v.).
- Đối tượng kiểm kê: Liệt kê chi tiết các loại tài sản cố định thuộc diện kiểm kê.
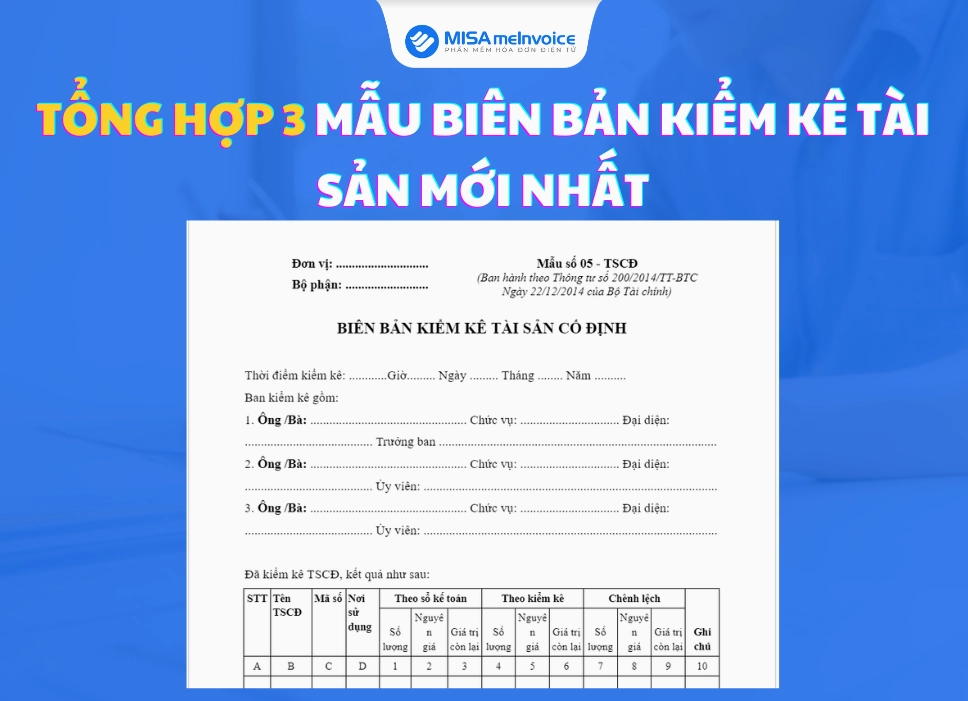
- Kết quả kiểm kê: Đây là phần quan trọng nhất, bao gồm các cột chi tiết như:
- STT
- Tên tài sản
- Mã số tài sản
- Số hiệu tài sản
- Đơn vị tính
- Số lượng theo sổ sách
- Số lượng thực tế
- Chênh lệch (thiếu/thừa)
- Nguyên giá
- Giá trị còn lại
- Tình trạng tài sản (tốt, hư hỏng, cần sửa chữa, thanh lý, v.v.)
- Ghi chú
- Nhận xét và Đánh giá: Hội đồng kiểm kê đưa ra nhận xét về tình trạng sử dụng, bảo quản tài sản, đánh giá hiệu quả sử dụng tài sản.
- Biện pháp xử lý: Đề xuất các biện pháp khắc phục sai lệch, xử lý tài sản thừa, thiếu, tài sản hư hỏng hoặc không còn sử dụng.
- Chữ ký: Biên bản phải có đầy đủ chữ ký của Chủ tịch Hội đồng, các thành viên Hội đồng và người đại diện theo pháp luật (hoặc người được ủy quyền).
Việc hiểu rõ nội dung của biên bản kiểm kê tài sản cố định giúp doanh nghiệp chuẩn bị tốt hơn.
Những Lưu Ý Quan Trọng Khi Lập Biên Bản Kiểm Kê Tài Sản Cố Định
Để đảm bảo tính chính xác và giá trị pháp lý của biên bản kiểm kê tài sản cố định, doanh nghiệp cần lưu ý:
- Kiểm kê trung thực, khách quan: Các thành viên Hội đồng phải thực hiện kiểm kê một cách trung thực, không được bỏ sót hoặc ghi sai số liệu.
- Đối chiếu chặt chẽ: Việc đối chiếu giữa số liệu trên sổ sách và thực tế phải được thực hiện cẩn thận, kỹ lưỡng.
- Xác định rõ nguyên nhân sai lệch: Nếu có chênh lệch về số lượng hoặc giá trị, cần phải điều tra và ghi rõ nguyên nhân để có biện pháp xử lý phù hợp.
- Tuân thủ quy định của pháp luật: Doanh nghiệp cần tham khảo các quy định hiện hành về kế toán và quản lý tài sản để lập biên bản kiểm kê đúng mẫu và đúng quy trình.
- Lưu trữ đầy đủ hồ sơ: Biên bản kiểm kê và các tài liệu liên quan phải được lưu trữ cẩn thận, có hệ thống để phục vụ cho công tác thanh tra, kiểm tra sau này.
- Kiểm tra định kỳ: Việc kiểm kê tài sản cố định nên được thực hiện định kỳ theo quy định của pháp luật hoặc theo chính sách của doanh nghiệp để đảm bảo tính kịp thời.
- Vai trò của công nghệ: Việc ứng dụng các phần mềm quản lý tài sản có thể hỗ trợ tối đa trong quá trình kiểm kê, giúp tăng độ chính xác và tiết kiệm thời gian.
Đảm bảo mọi thông tin trên biên bản kiểm kê tài sản cố định là chính xác sẽ giúp doanh nghiệp tránh được những rủi ro không đáng có.
Kết Luận
Biên bản kiểm kê tài sản cố định là một công cụ quan trọng trong công tác quản lý tài sản và tài chính của doanh nghiệp. Việc lập biên bản này một cách bài bản, chính xác không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn góp phần nâng cao hiệu quả quản lý, tối ưu hóa chi phí và đảm bảo sự minh bạch trong hoạt động kinh doanh. Do đó, các doanh nghiệp cần đặc biệt chú trọng đến quy trình và nội dung của biên bản này.