Biên bản kiểm kê: Công cụ thiết yếu cho quản lý tài sản và hàng tồn kho
Trong hoạt động quản lý của mọi doanh nghiệp, việc kiểm soát chặt chẽ tài sản và hàng tồn kho là yếu tố then chốt để đảm bảo hoạt động kinh doanh diễn ra hiệu quả và chính xác. Biên bản kiểm kê đóng vai trò là một chứng từ quan trọng, ghi nhận lại kết quả của quá trình kiểm tra, đối chiếu số liệu thực tế với số liệu trên sổ sách kế toán. Bài viết này sẽ đi sâu vào vai trò, quy trình và các mẫu biên bản kiểm kê phổ biến nhất hiện nay.
1. Hiểu rõ về Biên bản kiểm kê
Biên bản kiểm kê là một văn bản pháp lý được lập ra bởi các cá nhân hoặc bộ phận có trách nhiệm trong doanh nghiệp (ví dụ: kế toán, thủ kho, bộ phận quản lý tài sản) nhằm mục đích xác định chính xác số lượng, chất lượng và tình trạng thực tế của tài sản, hàng hóa, vật tư, tiền mặt hoặc các khoản mục khác tại một thời điểm cụ thể. Biên bản này là cơ sở để so sánh, đối chiếu với số liệu ghi nhận trên sổ sách kế toán, từ đó phát hiện và xử lý kịp thời các sai lệch, thiếu sót hoặc thừa mẫm.
Vai trò quan trọng của Biên bản kiểm kê:
- Xác định chính xác số liệu: Cung cấp cái nhìn chân thực về tình hình tài sản, hàng tồn kho, giúp doanh nghiệp nắm bắt được hiện trạng thực tế.
- Cơ sở đối chiếu và điều chỉnh: Là căn cứ để kế toán điều chỉnh sổ sách, đảm bảo số liệu kế toán phản ánh đúng thực tế, tránh sai lệch gây ảnh hưởng đến báo cáo tài chính.
- Phát hiện sai sót, gian lận: Giúp phát hiện kịp thời các vấn đề như thất thoát, hư hỏng, mất mát hàng hóa, tài sản hoặc các sai sót trong quá trình nhập xuất kho, sử dụng tài sản.
- Quản lý hiệu quả nguồn lực: Hỗ trợ doanh nghiệp đưa ra các quyết định quản lý phù hợp hơn về việc bổ sung, thanh lý, điều chuyển tài sản, hoặc lên kế hoạch mua sắm, dự trữ hàng hóa.
- Tuân thủ quy định pháp luật: Việc lập biên bản kiểm kê định kỳ hoặc đột xuất là yêu cầu bắt buộc theo quy định của pháp luật đối với nhiều loại tài sản và hàng hóa.
2. Các loại Biên bản kiểm kê phổ biến
Tùy thuộc vào đối tượng và mục đích kiểm kê, biên bản kiểm kê có thể được chia thành nhiều loại khác nhau. Dưới đây là một số loại phổ biến:
2.1. Biên bản kiểm kê hàng tồn kho
Đây là loại biên bản được lập để kiểm tra số lượng, quy cách, phẩm chất của các loại hàng hóa, vật tư đang có trong kho tại một thời điểm nhất định. Mục đích chính là để xác định giá trị thực tế của hàng tồn kho, làm căn cứ cho việc hạch toán kế toán, tính giá vốn hàng bán và quản lý dự trữ hiệu quả.
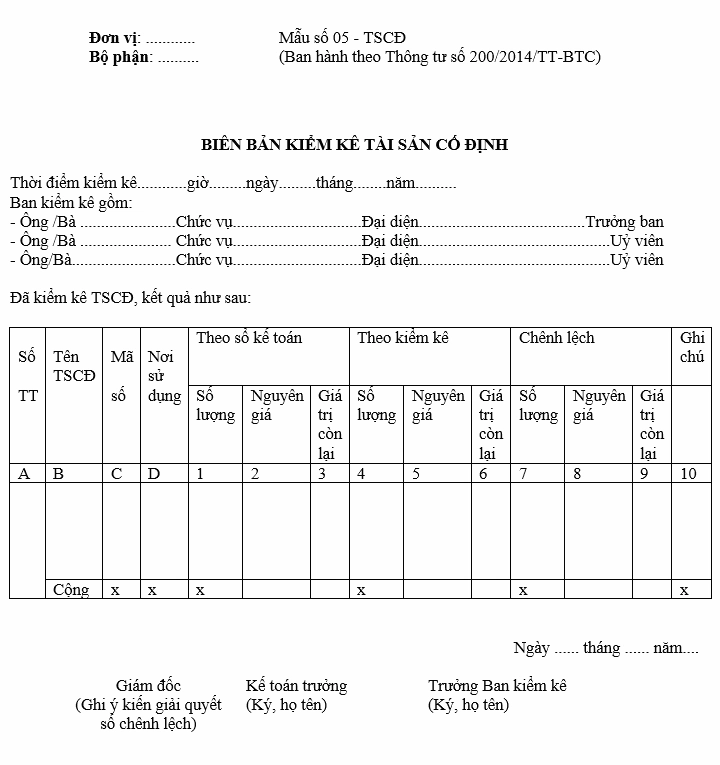
Hình ảnh: Minh họa mẫu biên bản kiểm kê tài sản
2.2. Biên bản kiểm kê tài sản cố định
Loại biên bản này dùng để kiểm tra, đánh giá tình trạng sử dụng, nguyên giá, giá trị còn lại của các tài sản cố định mà doanh nghiệp đang quản lý và sử dụng. Việc kiểm kê tài sản cố định giúp doanh nghiệp nắm rõ số lượng, hiện trạng tài sản, phát hiện tài sản hư hỏng, thừa, thiếu hoặc không còn sử dụng được để có biện pháp xử lý phù hợp.
2.3. Biên bản kiểm kê quỹ tiền mặt
Biên bản kiểm kê quỹ tiền mặt được lập để kiểm tra số lượng tiền mặt, ngoại tệ, giấy tờ có giá trị đang có trong quỹ tiền mặt tại doanh nghiệp. Việc kiểm kê quỹ tiền mặt thường được thực hiện định kỳ hoặc đột xuất để đảm bảo tính chính xác của số liệu tiền mặt và ngăn ngừa các hành vi biển thủ.
2.4. Biên bản kiểm kê chi tiết
Trong một số trường hợp, doanh nghiệp cần kiểm kê chi tiết từng loại tài sản, vật tư, ví dụ như kiểm kê chi tiết theo lô, theo mã hàng, theo vị trí trong kho. Loại biên bản này cung cấp thông tin rất cụ thể và chi tiết, hỗ trợ cho việc quản lý chuyên sâu.
3. Quy trình lập Biên bản kiểm kê chuẩn xác
Quy trình lập biên bản kiểm kê thường bao gồm các bước cơ bản sau:
3.1. Chuẩn bị và Lập kế hoạch kiểm kê
- Xác định mục đích và phạm vi kiểm kê: Quyết định xem sẽ kiểm kê loại tài sản/hàng hóa nào, phạm vi kiểm kê là toàn bộ hay một phần.
- Thành lập Hội đồng kiểm kê (nếu cần): Đối với các cuộc kiểm kê quan trọng, có thể thành lập Hội đồng kiểm kê gồm đại diện các bộ phận liên quan.
- Lập kế hoạch chi tiết: Xác định thời gian, địa điểm, phương pháp kiểm kê, nhân sự tham gia.
- Chuẩn bị hồ sơ, biểu mẫu: In sẵn các mẫu biên bản kiểm kê, các biểu mẫu cần thiết, chuẩn bị công cụ hỗ trợ (máy quét mã vạch, máy tính…).
3.2. Thực hiện kiểm kê thực tế
- Kiểm tra tại hiện trường: Tiến hành kiểm tra, đếm, đo lường, cân đo thực tế số lượng, quy cách, phẩm chất của tài sản, hàng hóa.
- Ghi nhận kết quả: Ghi chép cẩn thận kết quả kiểm kê vào các biểu mẫu hoặc nhật ký kiểm kê.
3.3. Lập Biên bản kiểm kê
- Tổng hợp số liệu: Dựa trên kết quả kiểm tra thực tế, tổng hợp số liệu và so sánh với số liệu trên sổ sách.
- Điền đầy đủ thông tin vào Biên bản: Bao gồm ngày tháng lập biên bản, tên đơn vị, tên hội đồng kiểm kê (nếu có), danh sách các thành viên tham gia, nội dung kiểm kê, kết quả kiểm kê (số liệu thực tế, số liệu trên sổ sách, chênh lệch), nguyên nhân sai lệch (nếu có), kiến nghị xử lý.
- Chữ ký xác nhận: Biên bản phải có đầy đủ chữ ký của các thành viên có trách nhiệm tham gia kiểm kê và người đại diện theo pháp luật của đơn vị (hoặc người được ủy quyền).
Hình ảnh: Một mẫu biên bản kiểm kê tài sản
3.4. Xử lý sai lệch và hoàn thiện hồ sơ
- Phân tích nguyên nhân sai lệch: Tìm hiểu rõ lý do dẫn đến chênh lệch giữa số liệu thực tế và sổ sách.
- Đề xuất biện pháp xử lý: Đưa ra các đề xuất cụ thể để khắc phục sai lệch, ví dụ: điều chỉnh sổ sách, xử lý kỷ luật (nếu có gian lận), bồi thường, hay thực hiện các thủ tục hành chính khác.
- Lưu trữ hồ sơ: Toàn bộ hồ sơ kiểm kê, bao gồm cả biên bản kiểm kê, phải được lưu trữ cẩn thận theo quy định của pháp luật và của doanh nghiệp.
4. Mẫu Biên bản kiểm kê chuẩn mới nhất năm 2026
Năm 2026, các mẫu biên bản kiểm kê vẫn tuân thủ theo các quy định chung của pháp luật, đặc biệt là các chuẩn mực kế toán và các văn bản hướng dẫn liên quan. Tùy thuộc vào loại hình kiểm kê (hàng tồn kho, tài sản cố định, quỹ tiền mặt), doanh nghiệp có thể tham khảo các mẫu được ban hành kèm theo các Thông tư của Bộ Tài chính hoặc tự xây dựng mẫu biên bản phù hợp với đặc thù hoạt động của mình, đảm bảo có đủ các nội dung cơ bản sau:
4.1. Nội dung chính của một Biên bản kiểm kê mẫu:
- Tiêu ngữ: CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM, Độc lập – Tự do – Hạnh phúc.
- Tên Biên bản: Ví dụ: BIÊN BẢN KIỂM KÊ HÀNG TỒN KHO, BIÊN BẢN KIỂM KÊ TÀI SẢN CỐ ĐỊNH.
- Thời điểm kiểm kê: Ghi rõ ngày, giờ, tháng, năm lập biên bản.
- Địa điểm kiểm kê: Nêu rõ địa chỉ nơi diễn ra việc kiểm kê.
- Đơn vị kiểm kê: Tên đầy đủ của doanh nghiệp.
- Thành phần Hội đồng kiểm kê (nếu có): Liệt kê chức vụ, họ tên của các thành viên tham gia.
- Mục đích kiểm kê: Nêu rõ lý do tiến hành kiểm kê (định kỳ, đột xuất, cuối kỳ kế toán, kiểm tra nội bộ…).
- Nội dung kiểm kê chi tiết: Liệt kê các loại tài sản, hàng hóa, vật tư, quỹ tiền mặt được kiểm kê.
- Bảng kết quả kiểm kê:
- Thông tin chi tiết về từng hạng mục (mã, tên, đơn vị tính, số lượng/giá trị trên sổ sách, số lượng/giá trị thực tế, chênh lệch).
- Tổng cộng số liệu.
- Nguyên nhân sai lệch (nếu có): Giải thích rõ ràng các lý do dẫn đến sự khác biệt giữa số liệu sổ sách và thực tế.
- Kiến nghị xử lý: Đề xuất các biện pháp xử lý đối với các sai lệch phát hiện được.
- Chữ ký: Chữ ký của Chủ tịch Hội đồng (nếu có), Thư ký, các thành viên khác và người đại diện theo pháp luật.
Hình ảnh: Minh họa mẫu biên bản kiểm kê hàng tồn kho trên file Excel, Word
4.2. Lưu ý khi sử dụng mẫu Biên bản kiểm kê:
- Luôn cập nhật các quy định mới nhất từ Bộ Tài chính để đảm bảo tính pháp lý.
- Tùy chỉnh mẫu biên bản cho phù hợp với đặc thù ngành nghề và loại hình doanh nghiệp.
- Đảm bảo tính minh bạch, khách quan và chính xác trong quá trình kiểm kê và lập biên bản.
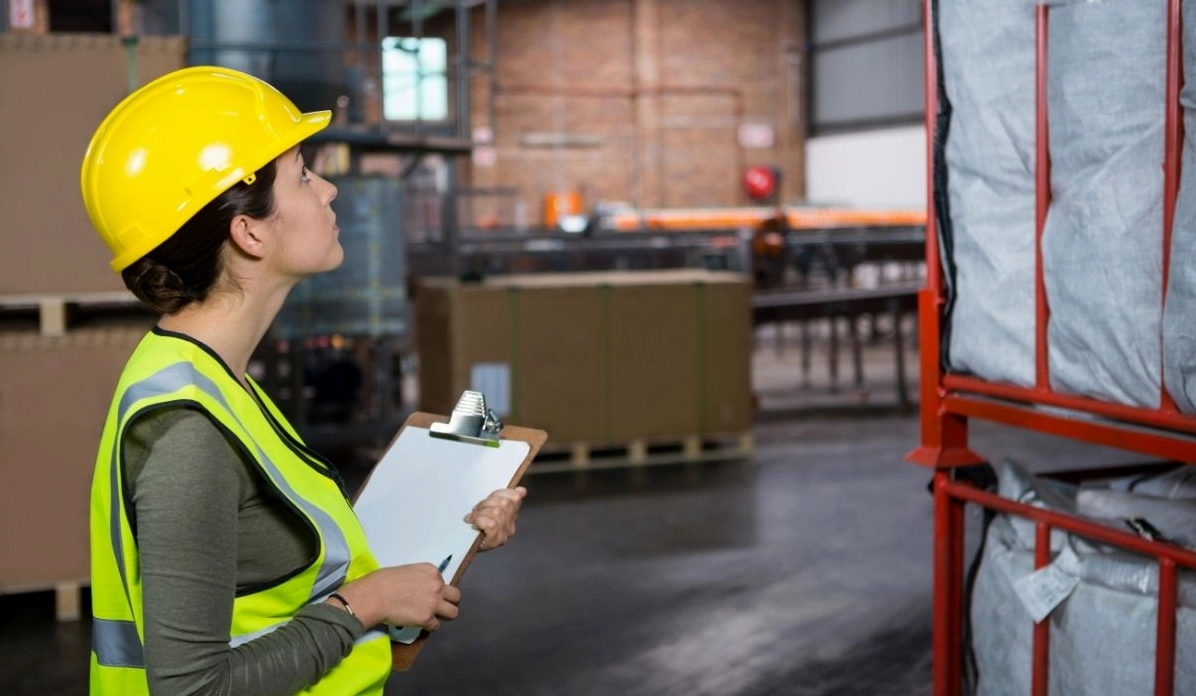
Hình ảnh: Người phụ nữ kiểm tra hàng hóa và cập nhật biên bản kiểm kê
5. Tầm quan trọng của việc kiểm kê định kỳ và đột xuất
Việc thực hiện biên bản kiểm kê không chỉ đơn thuần là tuân thủ quy định mà còn mang lại lợi ích thiết thực cho doanh nghiệp. Kiểm kê định kỳ giúp doanh nghiệp duy trì sự ổn định trong quản lý tài sản, phát hiện sớm các xu hướng biến động của hàng tồn kho để có kế hoạch sản xuất, kinh doanh phù hợp. Kiểm kê đột xuất lại là công cụ hữu hiệu để kiểm tra nhanh chóng các vấn đề bất thường, ngăn chặn kịp thời các rủi ro tiềm ẩn.
Tóm lại, biên bản kiểm kê là một công cụ quản lý không thể thiếu, giúp doanh nghiệp nâng cao hiệu quả hoạt động, đảm bảo tính minh bạch và chính xác trong công tác tài chính, kế toán và quản lý tài sản.