Báo cáo lưu chuyển tiền tệ: Công cụ cốt lõi cho sức khỏe tài chính doanh nghiệp năm 2026
Trong bối cảnh kinh tế biến động không ngừng của năm 2026, việc nắm vững và kiểm soát dòng tiền là yếu tố sống còn đối với mọi doanh nghiệp. Báo cáo lưu chuyển tiền tệ (Cash Flow Statement) chính là một trong những báo cáo tài chính quan trọng nhất, cung cấp cái nhìn sâu sắc về nguồn gốc và cách thức sử dụng tiền mặt của doanh nghiệp trong một kỳ kế toán nhất định. Hiểu rõ về báo cáo này không chỉ giúp ban lãnh đạo đưa ra các quyết định chiến lược hiệu quả mà còn tạo dựng niềm tin vững chắc với các nhà đầu tư và đối tác.
Cấu trúc chi tiết của một báo cáo lưu chuyển tiền tệ
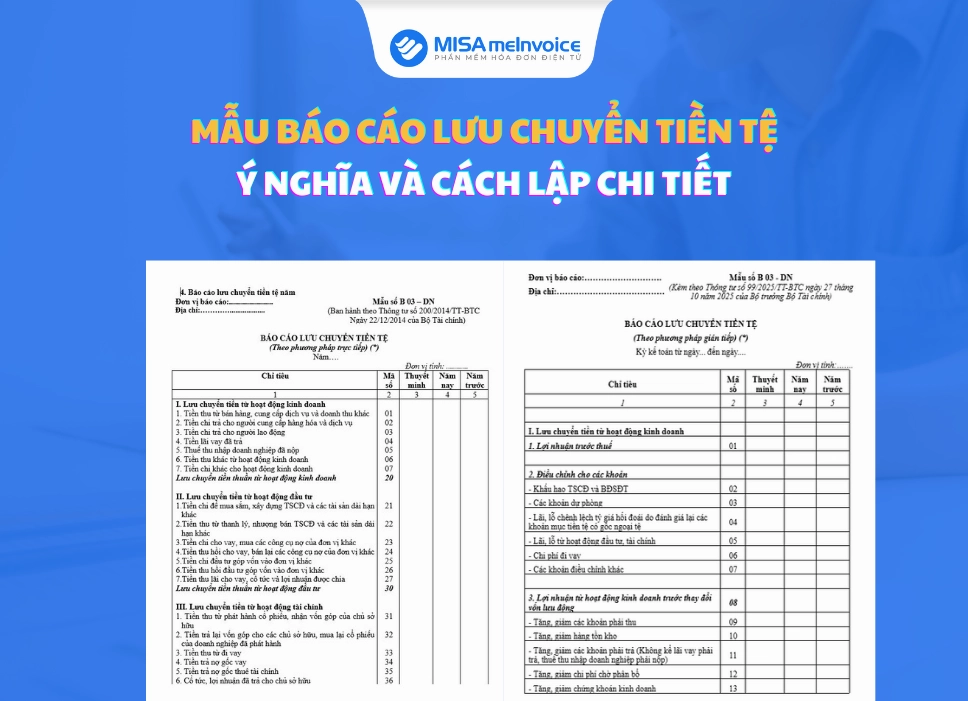
Một báo cáo lưu chuyển tiền tệ chuẩn mực thường được chia thành ba phần chính, phản ánh dòng tiền từ ba hoạt động cơ bản của doanh nghiệp:
1. Lưu chuyển tiền từ hoạt động kinh doanh
Đây là phần quan trọng nhất, cho thấy khả năng doanh nghiệp tạo ra tiền mặt từ hoạt động sản xuất, kinh doanh cốt lõi. Các luồng tiền điển hình bao gồm:
- Tiền thu từ bán hàng, cung cấp dịch vụ và doanh thu khác.
- Tiền chi trả cho nhà cung cấp hàng hóa, dịch vụ.
- Tiền chi trả cho người lao động.
- Tiền chi nộp thuế, phí và các khoản nộp khác cho Nhà nước.
- Tiền thu/chi khác liên quan đến hoạt động kinh doanh không thuộc các khoản trên.
Phần này giúp đánh giá hiệu quả hoạt động chính, khả năng sinh lời và mức độ phụ thuộc vào các hoạt động phi kinh doanh.
2. Lưu chuyển tiền từ hoạt động đầu tư
Phần này phản ánh các luồng tiền liên quan đến việc mua sắm, thanh lý tài sản dài hạn và các khoản đầu tư khác không thuộc tương đương tiền. Các luồng tiền bao gồm:
- Tiền chi để mua sắm, xây dựng tài sản cố định, bất động sản đầu tư và các tài sản dài hạn khác.
- Tiền thu từ bán, nhượng bán, thanh lý tài sản cố định, bất động sản đầu tư và các tài sản dài hạn khác.
- Tiền chi cho vay, mua các công cụ nợ của đơn vị khác.
- Tiền thu hồi cho vay, bán lại các công cụ nợ của đơn vị khác.
- Tiền chi đầu tư góp vốn vào đơn vị khác.
- Tiền thu hồi đầu tư góp vốn vào đơn vị khác.
- Tiền thu lãi cho vay, cổ tức và lợi nhuận được chia.
Hoạt động đầu tư thường cho thấy chiến lược phát triển dài hạn và tầm nhìn của doanh nghiệp.
3. Lưu chuyển tiền từ hoạt động tài chính
Phần cuối cùng của báo cáo lưu chuyển tiền tệ ghi nhận các luồng tiền liên quan đến việc thay đổi quy mô và cơ cấu của vốn chủ sở hữu và vốn vay của doanh nghiệp. Các luồng tiền điển hình:
- Tiền thu từ phát hành cổ phiếu, nhận vốn góp của chủ sở hữu.
- Tiền chi trả vốn góp cho các chủ sở hữu, mua lại cổ phiếu đã phát hành.
- Tiền thu từ đi vay.
- Tiền chi trả nợ gốc vay.
- Tiền chi trả nợ thuê tài chính.
- Cổ tức, lợi nhuận đã trả cho chủ sở hữu.
Phần này giúp đánh giá khả năng huy động vốn, nghĩa vụ trả nợ và chiến lược phân phối lợi nhuận của doanh nghiệp.
Tại sao báo cáo lưu chuyển tiền tệ lại quan trọng đến vậy?
Báo cáo lưu chuyển tiền tệ không chỉ đơn thuần là liệt kê các khoản thu chi tiền mặt, mà còn mang lại những giá trị phân tích sâu sắc:
- Đánh giá khả năng thanh toán: Nó cho thấy doanh nghiệp có đủ tiền mặt để đáp ứng các nghĩa vụ ngắn hạn và dài hạn hay không.
- Đo lường hiệu quả hoạt động kinh doanh: Khả năng tạo ra dòng tiền dương từ hoạt động kinh doanh là dấu hiệu cho thấy mô hình kinh doanh bền vững.
- Đánh giá nhu cầu vốn đầu tư: Cho biết doanh nghiệp đang đầu tư vào tài sản cố định, mở rộng sản xuất hay thu hẹp quy mô.
- Phân tích chiến lược tài chính: Tiết lộ cách doanh nghiệp huy động vốn (vay nợ, phát hành cổ phiếu) và phân phối lợi nhuận.
- Dự báo dòng tiền tương lai: Dựa trên xu hướng của các kỳ trước, nhà quản lý có thể dự báo nhu cầu tiền mặt trong tương lai, từ đó có kế hoạch ứng phó kịp thời.
- Minh bạch và tạo niềm tin: Cung cấp thông tin minh bạch về tình hình tài chính, giúp các nhà đầu tư, chủ nợ và các bên liên quan đánh giá rủi ro và cơ hội.
Cách lập báo cáo lưu chuyển tiền tệ hiệu quả
Có hai phương pháp chính để lập báo cáo lưu chuyển tiền tệ:
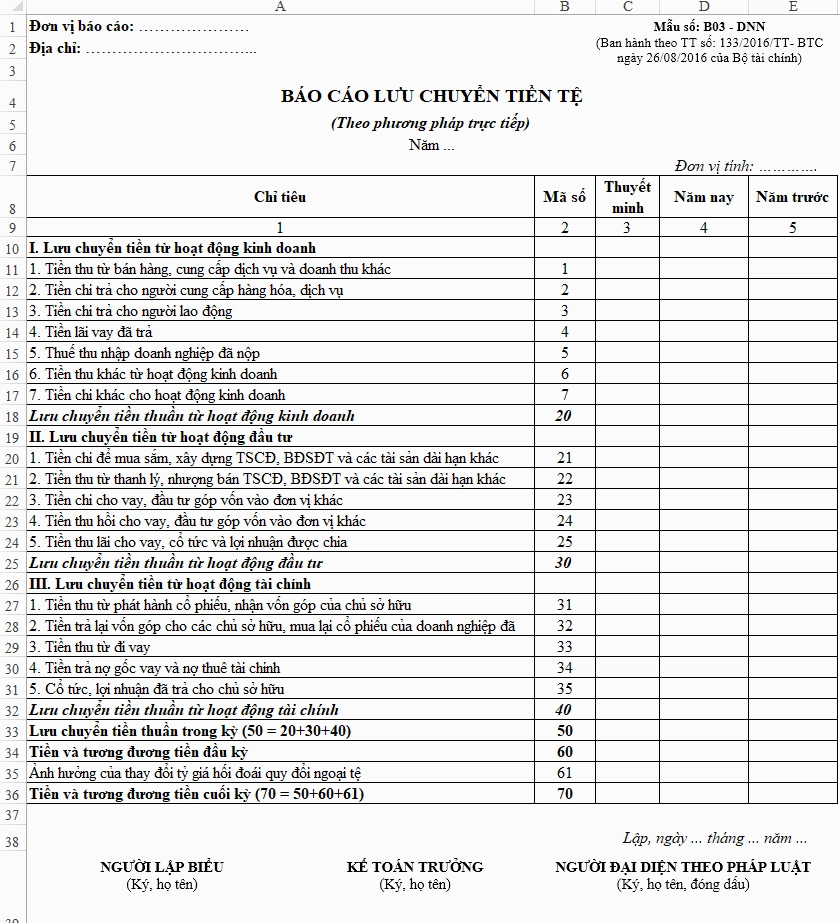
1. Phương pháp trực tiếp
Phương pháp này tập trung vào việc phân loại trực tiếp các khoản thu, chi tiền mặt phát sinh trong kỳ từ hoạt động kinh doanh, đầu tư và tài chính. Ưu điểm của phương pháp này là cung cấp thông tin chi tiết và dễ hiểu về các luồng tiền cụ thể. Tuy nhiên, việc thu thập đầy đủ dữ liệu chi tiết có thể tốn nhiều thời gian và công sức.
2. Phương pháp gián tiếp
Phương pháp này bắt đầu từ lợi nhuận trước thuế hoặc sau thuế, sau đó điều chỉnh các khoản mục không ảnh hưởng đến tiền mặt (như khấu hao, biến động tài sản và nợ phải trả) để ra được luồng tiền thuần từ hoạt động kinh doanh. Phương pháp này thường dễ lập hơn khi đã có sẵn báo cáo kết quả hoạt động kinh doanh và bảng cân đối kế toán.
Phân tích báo cáo lưu chuyển tiền tệ để ra quyết định chiến lược
Việc lập báo cáo lưu chuyển tiền tệ chỉ là bước đầu. Giá trị thực sự nằm ở khâu phân tích để rút ra những thông tin hữu ích:
- So sánh với các kỳ trước: Theo dõi xu hướng tăng/giảm của các luồng tiền để nhận diện các vấn đề hoặc cơ hội.
- So sánh với ngành: Đánh giá hiệu quả dòng tiền của doanh nghiệp so với các đối thủ cạnh tranh.
- Phân tích các tỷ số tài chính liên quan đến dòng tiền: Ví dụ như tỷ số khả năng thanh toán nợ vay, tỷ số dòng tiền tự do (Free Cash Flow)…
- Liên kết với các báo cáo tài chính khác: Đọc báo cáo lưu chuyển tiền tệ song song với báo cáo kết quả hoạt động kinh doanh và bảng cân đối kế toán để có cái nhìn toàn diện.
Trong năm 2026, việc kiểm soát chặt chẽ dòng tiền thông qua báo cáo lưu chuyển tiền tệ là yêu cầu bắt buộc để doanh nghiệp có thể vững vàng vượt qua mọi thử thách và nắm bắt cơ hội phát triển.