Tầm Quan Trọng Của Báo Cáo Kết Quả Hoạt Động Kinh Doanh
Trong môi trường kinh doanh đầy cạnh tranh ngày nay, việc hiểu rõ tình hình tài chính của doanh nghiệp là yếu tố sống còn. Báo cáo kết quả hoạt động kinh doanh (thường được gọi là Báo cáo Lãi/Lỗ) đóng vai trò trung tâm trong việc đánh giá hiệu quả hoạt động và khả năng sinh lời của doanh nghiệp trong một khoảng thời gian nhất định. Nó cung cấp cái nhìn tổng quan về doanh thu, chi phí và lợi nhuận, giúp các nhà quản lý, nhà đầu tư và các bên liên quan đưa ra quyết định sáng suốt.
Việc phân tích chính xác báo cáo kết quả hoạt động kinh doanh không chỉ giúp xác định điểm mạnh, điểm yếu mà còn là cơ sở để xây dựng chiến lược kinh doanh, tối ưu hóa chi phí và định hướng phát triển bền vững cho doanh nghiệp trong tương lai.
Cấu Trúc Cơ Bản Của Báo Cáo Kết Quả Hoạt Động Kinh Doanh
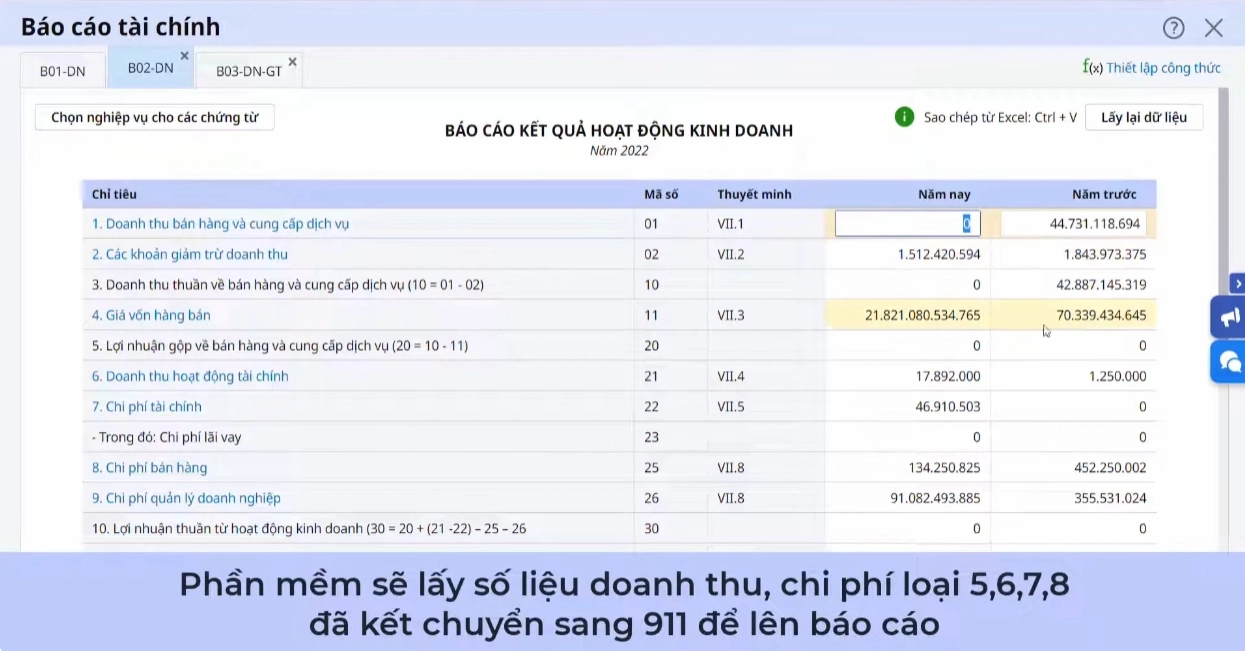
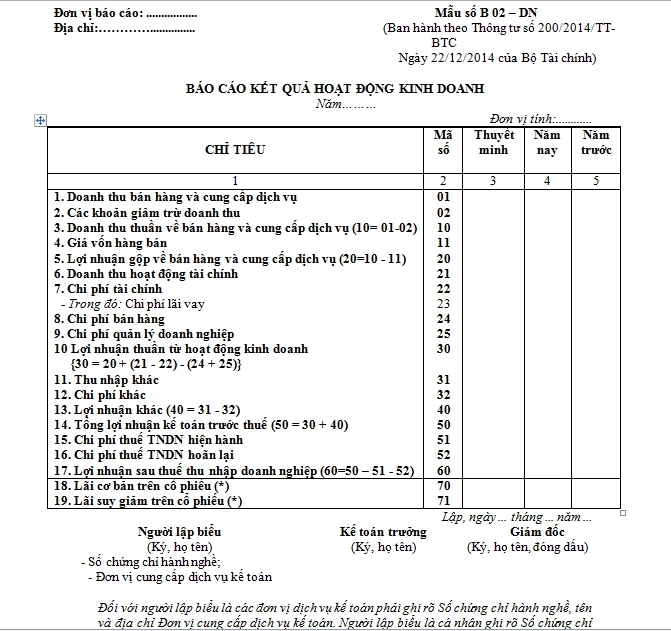
Một báo cáo kết quả hoạt động kinh doanh tiêu chuẩn thường bao gồm các mục chính sau đây, được trình bày theo thứ tự logic từ doanh thu đến lợi nhuận cuối cùng:
1. Doanh Thu Thuần
Đây là khoản doanh thu thực tế mà doanh nghiệp thu được sau khi đã trừ đi các khoản giảm trừ doanh thu như chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại, hoặc thuế, phí liên quan trực tiếp đến việc bán hàng.
- Doanh thu bán hàng và cung cấp dịch vụ: Tổng số tiền thu được từ hoạt động bán hàng hóa, sản phẩm hoặc cung cấp dịch vụ chính của doanh nghiệp.
- Các khoản giảm trừ doanh thu: Bao gồm chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại, thuế tiêu thụ đặc biệt, thuế xuất khẩu, thuế bảo vệ môi trường (nếu có) phải nộp trên doanh thu.
- Doanh thu thuần: Doanh thu bán hàng và cung cấp dịch vụ trừ đi các khoản giảm trừ doanh thu.
2. Giá Vốn Hàng Bán (GVHB)
Khoản chi phí trực tiếp liên quan đến việc sản xuất hoặc mua hàng hóa đã bán ra trong kỳ. GVHB bao gồm chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp, chi phí sản xuất chung…
3. Lợi Nhuận Gộp Về Bán Hàng Và Cung Cấp Dịch Vụ
Là chênh lệch giữa doanh thu thuần và giá vốn hàng bán. Khoản lợi nhuận này phản ánh khả năng sinh lời trực tiếp từ hoạt động bán hàng và cung cấp dịch vụ cốt lõi của doanh nghiệp.
4. Doanh Thu Hoạt Động Tài Chính
Bao gồm các khoản thu nhập từ hoạt động đầu tư tài chính, lãi tiền gửi ngân hàng, lãi cho vay, cổ tức được chia, lợi nhuận từ việc bán các công cụ tài chính…
5. Chi Phí Tài Chính
Bao gồm chi phí lãi vay, chi phí bản quyền, chi phí hoạt động đầu tư tài chính, chi phí liên quan đến thanh lý tài sản tài chính…
6. Chi Phí Bán Hàng
Các chi phí phát sinh liên quan đến quá trình tiêu thụ sản phẩm, hàng hóa, dịch vụ như chi phí quảng cáo, hoa hồng bán hàng, chi phí vận chuyển, chi phí bảo hành…
7. Chi Phí Quản Lý Doanh Nghiệp
Các chi phí liên quan đến quản lý hoạt động chung của doanh nghiệp như lương nhân viên quản lý, chi phí văn phòng, chi phí khấu hao tài sản cố định phục vụ quản lý…
8. Lợi Nhuận Từ Hoạt Động Kinh Doanh
Là lợi nhuận thu được từ hoạt động kinh doanh chính của doanh nghiệp sau khi đã trừ đi tất cả các chi phí liên quan trực tiếp và gián tiếp. Đây là một chỉ số quan trọng đánh giá hiệu quả hoạt động cốt lõi.
9. Thu Nhập Khác
Bao gồm các khoản thu nhập không thường xuyên phát sinh trong kỳ, không liên quan trực tiếp đến hoạt động kinh doanh chính như thanh lý tài sản cố định, các khoản bồi thường nhận được…
10. Chi Phí Khác
Bao gồm các khoản chi phí phát sinh không thường xuyên, không liên quan trực tiếp đến hoạt động kinh doanh chính như chi phí thanh lý tài sản cố định, các khoản tiền phạt…
11. Lợi Nhuận Trước Thuế Thu Nhập Doanh Nghiệp
Là tổng lợi nhuận từ hoạt động kinh doanh cộng với thu nhập khác trừ đi chi phí khác.
12. Chi Phí Thuế Thu Nhập Doanh Nghiệp Hiện Hành Và Hoãn Lại
Bao gồm thuế thu nhập doanh nghiệp hiện hành phải nộp trong kỳ và các khoản thuế hoãn lại.
13. Lợi Nhuận Sau Thuế Thu Nhập Doanh Nghiệp
Là lợi nhuận cuối cùng mà doanh nghiệp thu được sau khi đã trừ đi tất cả các khoản thuế. Đây là chỉ số quan trọng nhất phản ánh hiệu quả sinh lời thực tế của doanh nghiệp trong kỳ.
Cách Lập Và Phân Tích Báo Cáo Kết Quả Hoạt Động Kinh Doanh
Việc lập và phân tích báo cáo kết quả hoạt động kinh doanh đòi hỏi sự chính xác và hiểu biết sâu sắc về các nghiệp vụ kế toán. Dưới đây là các bước cơ bản:
1. Thu Thập Dữ Liệu
Tập hợp tất cả các hóa đơn, chứng từ, phiếu thu, phiếu chi liên quan đến doanh thu, chi phí trong kỳ. Các số liệu này thường được lấy từ sổ kế toán chi tiết và sổ cái.
2. Phân Loại Khoản Mục
Rà soát và phân loại các khoản mục thu nhập và chi phí vào đúng các mục tương ứng trên báo cáo kết quả hoạt động kinh doanh theo quy định của Chuẩn mực Kế toán Việt Nam và các văn bản pháp luật liên quan.
3. Tính Toán Các Chỉ Số
Thực hiện các phép tính cộng trừ để xác định doanh thu thuần, lợi nhuận gộp, lợi nhuận từ hoạt động kinh doanh, lợi nhuận trước thuế và lợi nhuận sau thuế.
4. Phân Tích Xu Hướng
So sánh các số liệu của kỳ hiện tại với các kỳ trước (tháng, quý, năm) để nhận diện xu hướng tăng/giảm của các khoản mục. Điều này giúp phát hiện sớm các vấn đề hoặc cơ hội tiềm năng.
5. Phân Tích Theo Tỷ Suất
Tính toán các tỷ suất quan trọng như:
- Tỷ suất lợi nhuận gộp: Lợi nhuận gộp / Doanh thu thuần. Cho biết hiệu quả của việc quản lý giá vốn hàng bán.
- Tỷ suất lợi nhuận hoạt động: Lợi nhuận từ hoạt động kinh doanh / Doanh thu thuần. Đánh giá hiệu quả hoạt động kinh doanh cốt lõi.
- Tỷ suất lợi nhuận ròng: Lợi nhuận sau thuế / Doanh thu thuần. Đo lường khả năng sinh lời tổng thể của doanh nghiệp.
- Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE): Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân. Đánh giá hiệu quả sử dụng vốn của các chủ sở hữu.
6. Đối Chiếu Với Ngành Và Đối Thủ Cạnh Tranh
So sánh các chỉ số tài chính của doanh nghiệp với các doanh nghiệp cùng ngành và đối thủ cạnh tranh để có cái nhìn khách quan hơn về vị thế và hiệu quả hoạt động.
Các Yếu Tố Ảnh Hưởng Đến Báo Cáo Kết Quả Hoạt Động Kinh Doanh
Nhiều yếu tố có thể tác động đến kết quả được phản ánh trong báo cáo kết quả hoạt động kinh doanh, bao gồm:
- Biến động thị trường: Sự thay đổi về nhu cầu, giá cả, cạnh tranh có thể ảnh hưởng trực tiếp đến doanh thu và lợi nhuận.
- Chính sách vĩ mô: Các quy định về thuế, lãi suất, tỷ giá hối đoái, lạm phát đều có tác động đáng kể đến chi phí và lợi nhuận của doanh nghiệp.
- Hiệu quả quản lý nội bộ: Khả năng quản lý chi phí, tối ưu hóa quy trình sản xuất, bán hàng, hoạt động marketing đều quyết định đến kết quả kinh doanh.
- Chiến lược kinh doanh: Các quyết định về mở rộng thị trường, ra mắt sản phẩm mới, đầu tư vào nghiên cứu phát triển sẽ có ảnh hưởng lâu dài.
- Rủi ro bất khả kháng: Thiên tai, dịch bệnh, biến động chính trị có thể gây gián đoạn hoạt động và ảnh hưởng tiêu cực đến kết quả tài chính.
Tối Ưu Hóa Hiệu Quả Kinh Doanh Dựa Trên Báo Cáo Kết Quả Hoạt Động
Báo cáo kết quả hoạt động kinh doanh không chỉ là một bản báo cáo đơn thuần mà còn là công cụ mạnh mẽ giúp doanh nghiệp định hướng và cải thiện hoạt động:
- Kiểm soát chi phí: Phân tích chi tiết từng khoản mục chi phí để xác định các khoản có thể cắt giảm hoặc tối ưu hóa mà không ảnh hưởng đến chất lượng sản phẩm/dịch vụ.
- Tăng cường doanh thu: Tìm hiểu nguyên nhân dẫn đến sự sụt giảm doanh thu (nếu có) và đề xuất các giải pháp thúc đẩy bán hàng, mở rộng kênh phân phối hoặc phát triển sản phẩm mới.
- Đánh giá hiệu quả đầu tư: Phân tích lợi nhuận từ các hoạt động đầu tư tài chính và các dự án kinh doanh để đưa ra quyết định đầu tư tiếp theo.
- Hoạch định chiến lược: Dựa trên kết quả hoạt động trong quá khứ, doanh nghiệp có thể dự báo và xây dựng kế hoạch kinh doanh, kế hoạch tài chính cho tương lai.
- Minh bạch thông tin: Cung cấp thông tin tài chính rõ ràng, minh bạch cho các nhà đầu tư, đối tác và cơ quan quản lý, tạo dựng uy tín và niềm tin.
Việc nắm vững và sử dụng hiệu quả báo cáo kết quả hoạt động kinh doanh là kỹ năng thiết yếu đối với bất kỳ nhà quản lý, chủ doanh nghiệp hay kế toán viên nào mong muốn đưa doanh nghiệp phát triển bền vững và đạt được mục tiêu lợi nhuận.