Trong môi trường kinh doanh cạnh tranh ngày nay, việc hiểu rõ tình hình tài chính và hiệu quả hoạt động là yếu tố then chốt để đưa ra các quyết định chiến lược. Báo cáo kết quả kinh doanh đóng vai trò là công cụ thiết yếu, cung cấp cái nhìn tổng quan và chi tiết về khả năng sinh lời của doanh nghiệp trong một khoảng thời gian nhất định. Bài viết này sẽ đi sâu vào phân tích các khía cạnh quan trọng của báo cáo kết quả kinh doanh, từ định nghĩa, mục đích, cách lập cho đến ý nghĩa của nó đối với sự phát triển bền vững của doanh nghiệp.
1. Báo cáo kết quả kinh doanh là gì?
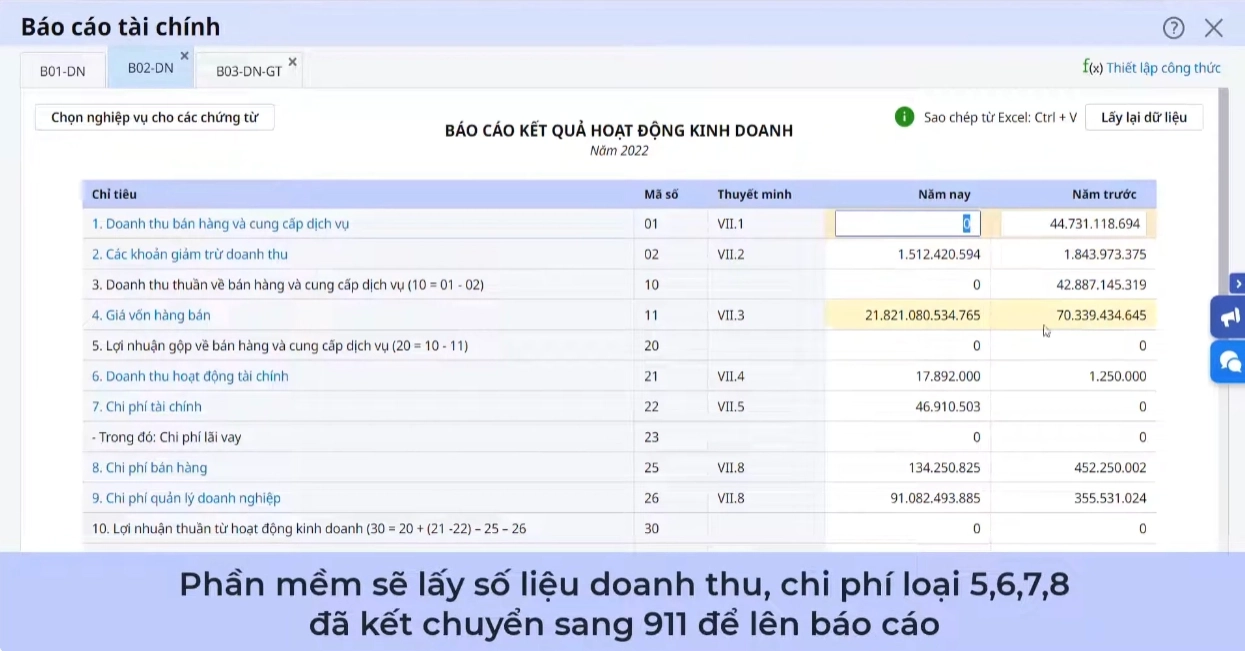
Báo cáo kết quả kinh doanh (tiếng Anh: Income Statement hoặc Profit and Loss Statement – P&L) là một trong những báo cáo tài chính cơ bản và quan trọng nhất của doanh nghiệp. Nó trình bày chi tiết các khoản doanh thu, chi phí phát sinh trong một kỳ kế toán nhất định (thường là hàng quý hoặc hàng năm), từ đó xác định lợi nhuận hoặc lỗ thuần mà doanh nghiệp đạt được. Nói cách khác, đây là bản báo cáo cho biết doanh nghiệp đã hoạt động hiệu quả ra sao và khả năng tạo ra lợi nhuận của nó.
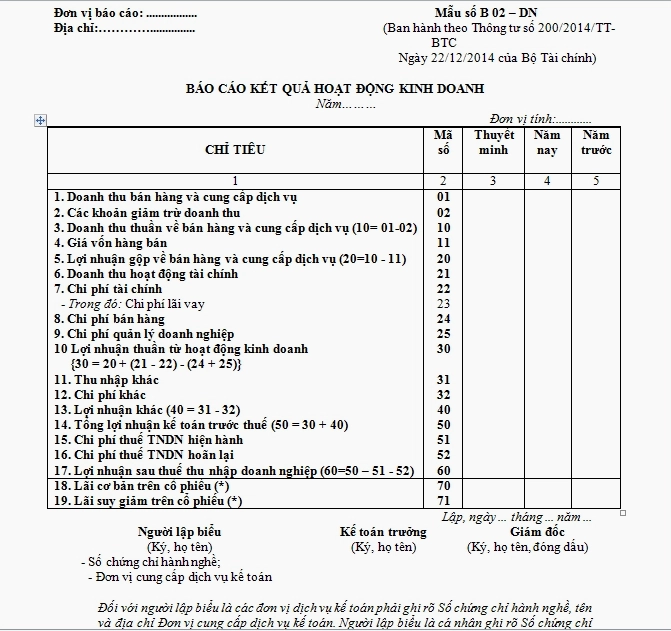
Các thành phần chính thường có trong một báo cáo kết quả kinh doanh bao gồm:
- Doanh thu bán hàng và cung cấp dịch vụ
- Các khoản giảm trừ doanh thu (hàng bán bị trả lại, giảm giá hàng bán, chiết khấu thương mại)
- Doanh thu thuần
- Giá vốn hàng bán
- Lợi nhuận gộp về bán hàng và cung cấp dịch vụ
- Doanh thu hoạt động tài chính
- Chi phí tài chính (trong đó có chi phí lãi vay)
- Chi phí bán hàng
- Chi phí quản lý doanh nghiệp
- Lợi nhuận thuần từ hoạt động kinh doanh
- Thu nhập khác
- Chi phí khác
- Lợi nhuận khác
- Lợi nhuận sau thuế thu nhập doanh nghiệp
Hiểu rõ các khoản mục này giúp các nhà quản lý, nhà đầu tư và các bên liên quan đánh giá được sức khỏe tài chính và hiệu quả hoạt động của doanh nghiệp.
2. Mục đích và tầm quan trọng của báo cáo kết quả kinh doanh
Báo cáo kết quả kinh doanh không chỉ đơn thuần là một bản tổng hợp số liệu mà còn mang lại nhiều giá trị thiết thực cho doanh nghiệp:
2.1. Đánh giá hiệu quả hoạt động kinh doanh
Đây là mục đích cốt lõi nhất. Báo cáo giúp xác định doanh nghiệp có đang tạo ra lợi nhuận hay không, mức lợi nhuận đạt được là bao nhiêu và có ổn định theo thời gian không. Việc phân tích các khoản mục doanh thu và chi phí giúp nhận diện các yếu tố chính đóng góp vào kết quả kinh doanh, từ đó đưa ra các biện pháp tối ưu hóa.
2.2. Hỗ trợ ra quyết định quản trị
Thông tin từ báo cáo kết quả kinh doanh là cơ sở quan trọng để ban lãnh đạo đưa ra các quyết định chiến lược, ví dụ như:
- Xem xét các chiến lược về giá, marketing, bán hàng để gia tăng doanh thu.
- Đánh giá hiệu quả hoạt động của các bộ phận, phòng ban.
- Kiểm soát và cắt giảm các khoản chi phí không cần thiết.
- Đầu tư vào các lĩnh vực tiềm năng hoặc thoái vốn khỏi các hoạt động kém hiệu quả.
- Lập kế hoạch kinh doanh và tài chính cho tương lai.
2.3. Đáp ứng yêu cầu pháp lý và thuế
Báo cáo kết quả kinh doanh là một trong những báo cáo tài chính bắt buộc phải nộp cho cơ quan thuế và các cơ quan quản lý nhà nước có thẩm quyền. Số liệu trên báo cáo này cũng là cơ sở để tính toán và kê khai các loại thuế, đặc biệt là thuế thu nhập doanh nghiệp.
2.4. Cung cấp thông tin cho các bên liên quan
Ngoài ban lãnh đạo, báo cáo kết quả kinh doanh còn cung cấp thông tin hữu ích cho các bên liên quan khác như:
- Nhà đầu tư: Đánh giá tiềm năng sinh lời và đưa ra quyết định đầu tư.
- Ngân hàng và tổ chức tín dụng: Đánh giá khả năng trả nợ và xem xét các khoản vay.
- Đối tác, nhà cung cấp: Đánh giá sự ổn định tài chính của doanh nghiệp trước khi thiết lập quan hệ kinh doanh.
- Nhân viên: Hiểu về tình hình hoạt động của công ty và mức độ gắn bó.
3. Cách lập báo cáo kết quả kinh doanh chi tiết
Việc lập báo cáo kết quả kinh doanh cần tuân thủ các nguyên tắc kế toán và quy định của pháp luật hiện hành. Dưới đây là các bước cơ bản:
3.1. Xác định kỳ kế toán
Đầu tiên, cần xác định rõ kỳ kế toán mà báo cáo sẽ bao gồm (tháng, quý, năm). Kỳ kế toán phải nhất quán trong các báo cáo.
3.2. Thu thập và tổng hợp dữ liệu
Thu thập tất cả các hóa đơn, chứng từ, sổ sách kế toán liên quan đến doanh thu, chi phí trong kỳ. Các dữ liệu này bao gồm:
- Hóa đơn bán hàng, phiếu thu, biên bản giao nhận sản phẩm/dịch vụ.
- Hóa đơn mua hàng, phiếu chi, bảng chấm công, bảng lương, hóa đơn điện, nước, internet, chi phí thuê mặt bằng, chi phí quảng cáo, chi phí vận chuyển,…
- Các khoản thu nhập và chi phí khác phát sinh trong kỳ.
3.3. Phân loại và ghi nhận doanh thu
Ghi nhận toàn bộ doanh thu từ hoạt động bán hàng hóa, cung cấp dịch vụ trong kỳ. Cần phân biệt rõ doanh thu bán hàng và doanh thu cung cấp dịch vụ, cũng như các khoản giảm trừ doanh thu (nếu có).
3.4. Tính toán giá vốn hàng bán
Xác định giá gốc của hàng hóa đã bán hoặc chi phí trực tiếp của dịch vụ đã cung cấp. Phương pháp tính giá vốn (FIFO, LIFO, Bình quân gia quyền) cần được áp dụng nhất quán.
3.5. Ghi nhận các khoản chi phí hoạt động
Phân loại và ghi nhận đầy đủ các khoản chi phí liên quan đến hoạt động sản xuất kinh doanh:
- Chi phí bán hàng: Bao gồm chi phí marketing, quảng cáo, hoa hồng bán hàng, chi phí vận chuyển giao hàng cho khách, chi phí bảo hành sản phẩm,…
- Chi phí quản lý doanh nghiệp: Bao gồm lương nhân viên quản lý, chi phí văn phòng, khấu hao tài sản cố định dùng cho quản lý, chi phí pháp lý, chi phí dịch vụ tư vấn,…
3.6. Ghi nhận doanh thu và chi phí tài chính
Bao gồm các khoản thu nhập từ lãi tiền gửi, lãi cho vay, cổ tức và các khoản chi phí liên quan đến lãi vay, lỗ từ hoạt động đầu tư chứng khoán,…
3.7. Tính toán lợi nhuận trước thuế và sau thuế
Sau khi đã tổng hợp đầy đủ doanh thu và chi phí, thực hiện các phép tính theo trình tự:
- Lợi nhuận gộp = Doanh thu thuần – Giá vốn hàng bán
- Lợi nhuận thuần từ hoạt động kinh doanh = Lợi nhuận gộp + Doanh thu hoạt động tài chính – Chi phí tài chính – Chi phí bán hàng – Chi phí quản lý doanh nghiệp
- Lợi nhuận trước thuế = Lợi nhuận thuần từ hoạt động kinh doanh + Lợi nhuận khác
- Lợi nhuận sau thuế = Lợi nhuận trước thuế – Thuế thu nhập doanh nghiệp
3.8. Lập báo cáo và trình bày theo mẫu quy định
Sắp xếp các khoản mục theo đúng thứ tự và định dạng của mẫu báo cáo kết quả kinh doanh theo quy định của Bộ Tài chính. Có thể sử dụng các phần mềm kế toán chuyên nghiệp để hỗ trợ quá trình này.
4. Các mẫu báo cáo kết quả kinh doanh phổ biến
Tùy thuộc vào loại hình doanh nghiệp và quy mô hoạt động, có nhiều mẫu báo cáo kết quả kinh doanh khác nhau. Tuy nhiên, phổ biến nhất là các mẫu theo Thông tư 200/2014/TT-BTC (áp dụng cho doanh nghiệp lớn) và Thông tư 133/2016/TT-BTC (áp dụng cho doanh nghiệp vừa và nhỏ).
Mỗi mẫu báo cáo có cấu trúc và các chỉ tiêu cụ thể khác nhau, nhưng đều hướng tới mục tiêu phản ánh chính xác tình hình tài chính và hiệu quả hoạt động của doanh nghiệp.
5. Phân tích báo cáo kết quả kinh doanh để đưa ra quyết định
Việc lập báo cáo chỉ là bước đầu. Giá trị thực sự nằm ở khả năng phân tích sâu sắc các số liệu để rút ra bài học kinh nghiệm và định hướng cho tương lai.
5.1. Phân tích theo chiều dọc
Phân tích tỷ lệ phần trăm của từng khoản mục chi phí và doanh thu so với tổng doanh thu trong kỳ. Điều này giúp xác định đâu là những khoản mục chiếm tỷ trọng lớn nhất và có thể kiểm soát được.
5.2. Phân tích theo chiều ngang
So sánh các chỉ tiêu trong kỳ báo cáo với các kỳ trước đó (tháng trước, quý trước, năm trước) để đánh giá xu hướng tăng trưởng hoặc suy giảm. Sự biến động bất thường cần được làm rõ nguyên nhân.
5.3. Phân tích các tỷ số tài chính
Sử dụng các tỷ số tài chính liên quan đến kết quả kinh doanh để đánh giá hiệu quả hoạt động một cách định lượng:
- Tỷ suất lợi nhuận gộp: (Lợi nhuận gộp / Doanh thu thuần) * 100%. Phản ánh hiệu quả của hoạt động sản xuất kinh doanh cốt lõi.
- Tỷ suất lợi nhuận hoạt động: (Lợi nhuận thuần từ HĐKD / Doanh thu thuần) * 100%. Đánh giá hiệu quả của toàn bộ hoạt động kinh doanh chính.
- Tỷ suất lợi nhuận ròng: (Lợi nhuận sau thuế / Doanh thu thuần) * 100%. Phản ánh khả năng sinh lời cuối cùng của doanh nghiệp.
- Tỷ suất sinh lời trên tài sản (ROA): (Lợi nhuận sau thuế / Tổng tài sản bình quân) * 100%. Đo lường hiệu quả sử dụng tài sản để tạo ra lợi nhuận.
- Tỷ suất sinh lời trên vốn chủ sở hữu (ROE): (Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân) * 100%. Đo lường khả năng sinh lời từ vốn đầu tư của chủ sở hữu.
Việc phân tích thường xuyên và toàn diện sẽ giúp doanh nghiệp:
- Nhận diện sớm các rủi ro và cơ hội.
- Đánh giá hiệu quả của các chiến lược đã triển khai.
- Xây dựng các kế hoạch kinh doanh và tài chính thực tế, khả thi hơn.
- Tăng cường khả năng cạnh tranh và sự phát triển bền vững.
6. Sử dụng công cụ hỗ trợ lập và phân tích báo cáo kết quả kinh doanh
Trong thời đại số hóa, việc sử dụng các phần mềm kế toán và quản trị doanh nghiệp có thể giúp quá trình lập và phân tích báo cáo kết quả kinh doanh trở nên nhanh chóng, chính xác và hiệu quả hơn.
Các giải pháp như AMIS Kế toán của MISA cung cấp các tính năng tự động hóa việc thu thập dữ liệu, hạch toán, đối chiếu, lên báo cáo tài chính theo đúng quy định, bao gồm cả báo cáo kết quả kinh doanh. Bên cạnh đó, các công cụ phân tích dữ liệu tích hợp giúp người dùng dễ dàng theo dõi, đánh giá hiệu quả hoạt động và đưa ra các quyết định kinh doanh chiến lược kịp thời.
Việc đầu tư vào các công cụ này không chỉ giúp tiết kiệm thời gian, nguồn lực mà còn nâng cao độ chính xác, giảm thiểu sai sót, từ đó hỗ trợ doanh nghiệp hoạt động hiệu quả hơn trong môi trường kinh doanh đầy biến động của năm 2026.