Báo Cáo Tài Chính: Kim Chỉ Nam Cho Mọi Quyết Định Kinh Doanh
Trong thế giới kinh doanh đầy biến động, báo cáo tài chính đóng vai trò như một la bàn, giúp các nhà quản lý, nhà đầu tư và các bên liên quan định hướng và đưa ra những quyết định chiến lược. Hiểu rõ về báo cáo tài chính không chỉ là trách nhiệm mà còn là lợi thế cạnh tranh cốt lõi.
Báo cáo tài chính là một tập hợp các báo cáo tóm tắt tình hình tài chính, kết quả hoạt động kinh doanh và các dòng tiền của một doanh nghiệp trong một khoảng thời gian nhất định. Nó cung cấp cái nhìn tổng quan về sức khỏe tài chính, khả năng sinh lời và rủi ro của doanh nghiệp.
Năm 2026, với sự phát triển mạnh mẽ của công nghệ và sự thay đổi liên tục của môi trường kinh tế, việc nắm vững và phân tích báo cáo tài chính càng trở nên quan trọng hơn bao giờ hết.
Các Thành Phần Chính Của Một Bộ Báo Cáo Tài Chính
Một bộ báo cáo tài chính hoàn chỉnh thường bao gồm các cấu phần chính sau:
1. Bảng Cân Đối Kế Toán (Balance Sheet)
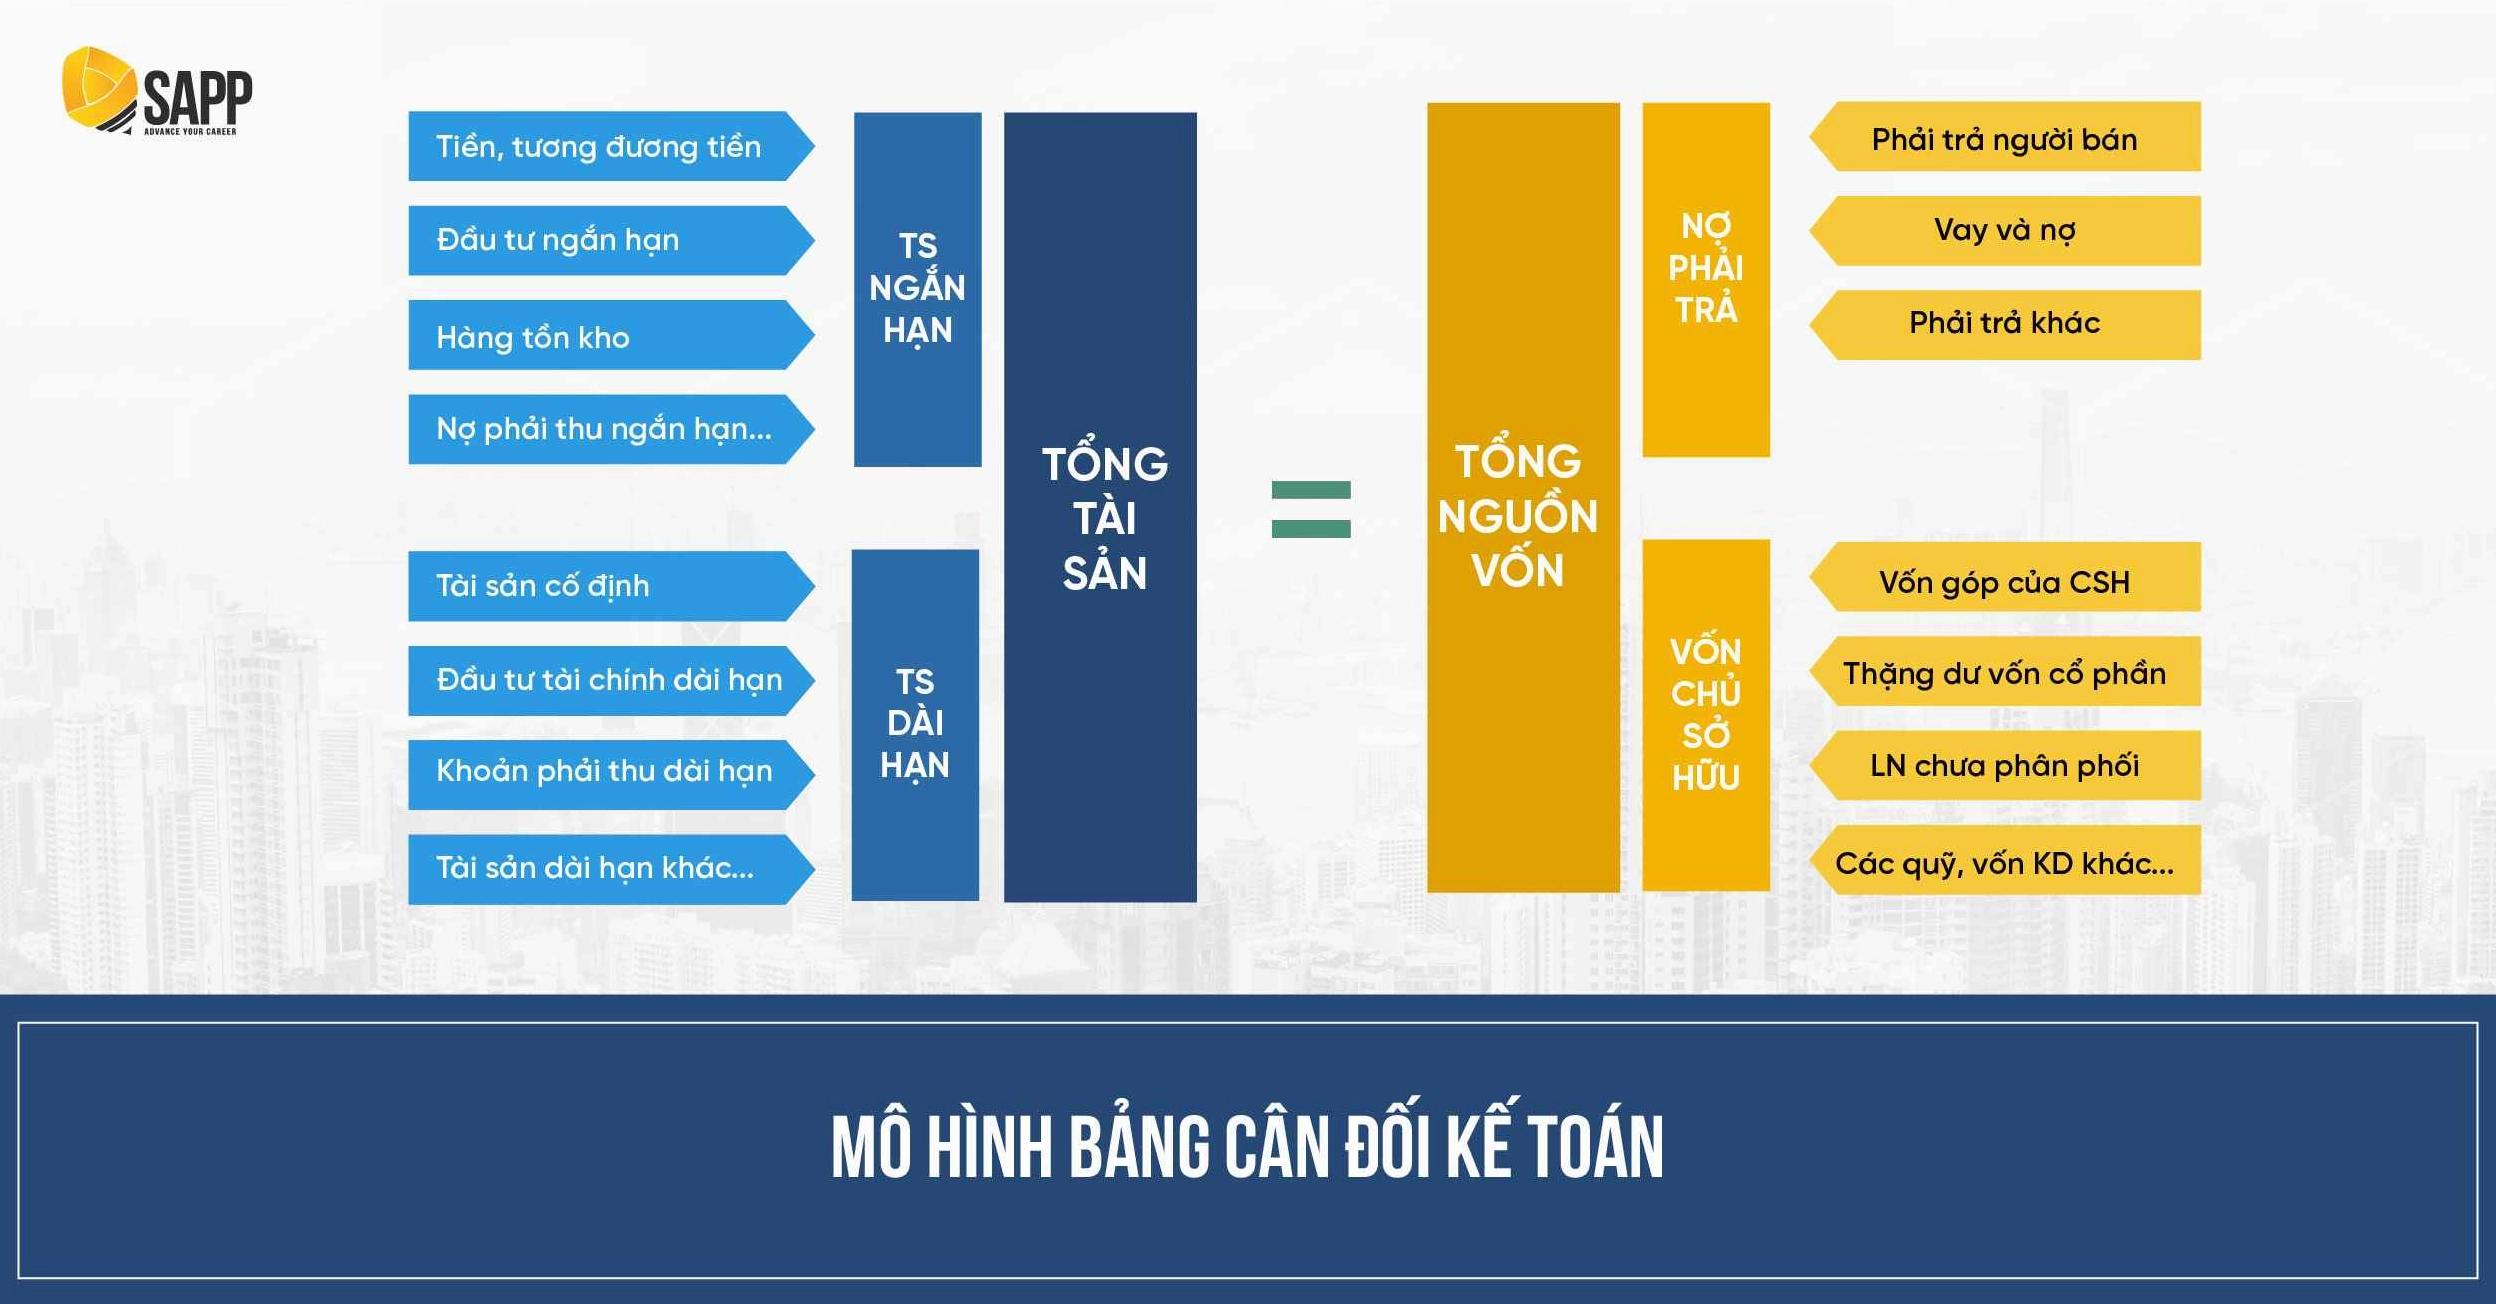
Bảng Cân Đối Kế Toán phản ánh tình hình tài sản, nợ phải trả và vốn chủ sở hữu của doanh nghiệp tại một thời điểm cụ thể. Phương trình cơ bản là:
Tài sản = Nợ phải trả + Vốn chủ sở hữu
- Tài sản: Bao gồm tài sản ngắn hạn (tiền, các khoản tương đương tiền, đầu tư tài chính ngắn hạn, các khoản phải thu ngắn hạn, hàng tồn kho…) và tài sản dài hạn (tài sản cố định, bất động sản đầu tư, các khoản đầu tư tài chính dài hạn, tài sản dở dang dài hạn…).
- Nợ phải trả: Bao gồm nợ ngắn hạn (các khoản phải trả người bán, thuế và các khoản phải nộp Nhà nước, chi phí phải trả, vay và nợ thuê tài chính ngắn hạn…) và nợ dài hạn (vay và nợ thuê tài chính dài hạn, chi phí phải trả dài hạn…).
- Vốn chủ sở hữu: Bao gồm vốn góp của chủ sở hữu, thặng dư vốn cổ phần, lợi nhuận sau thuế chưa phân phối, các quỹ khác thuộc vốn chủ sở hữu.
Bảng Cân Đối Kế Toán cho phép người đọc đánh giá cơ cấu tài sản, khả năng thanh toán và cấu trúc vốn của doanh nghiệp.
2. Báo Cáo Kết Quả Hoạt Động Kinh Doanh (Income Statement)
Báo cáo này trình bày chi tiết doanh thu, chi phí và lợi nhuận của doanh nghiệp trong một kỳ kế toán (thường là quý hoặc năm). Nó cho thấy khả năng tạo ra lợi nhuận của doanh nghiệp.
Cấu trúc cơ bản:
- Doanh thu bán hàng và cung cấp dịch vụ
- Chi phí bán hàng
- Lợi nhuận gộp về bán hàng và cung cấp dịch vụ
- Chi phí tài chính
- Chi phí quản lý doanh nghiệp
- Lợi nhuận thuần từ hoạt động kinh doanh
- Thu nhập khác
- Chi phí khác
- Lợi nhuận khác
- Tổng lợi nhuận kế toán trước thuế
- Chi phí thuế thu nhập doanh nghiệp hiện hành và hoãn lại
- Lợi nhuận sau thuế thu nhập doanh nghiệp
Phân tích báo cáo này giúp đánh giá hiệu quả hoạt động, năng lực cạnh tranh và xu hướng sinh lời của doanh nghiệp.
3. Báo Cáo Lưu Chuyển Tiền Tệ (Cash Flow Statement)
Báo cáo này thể hiện sự biến động của dòng tiền vào và ra khỏi doanh nghiệp trong một kỳ kế toán, được chia thành ba hoạt động chính:
- Lưu chuyển tiền từ hoạt động kinh doanh: Bao gồm các dòng tiền liên quan trực tiếp đến hoạt động sản xuất, kinh doanh cốt lõi của doanh nghiệp (từ khách hàng, thanh toán cho nhà cung cấp, nhân viên, thuế…).
- Lưu chuyển tiền từ hoạt động đầu tư: Bao gồm các dòng tiền liên quan đến việc mua sắm, bán tài sản cố định, đầu tư vào các công cụ tài chính dài hạn.
- Lưu chuyển tiền từ hoạt động tài chính: Bao gồm các dòng tiền liên quan đến việc huy động vốn, phát hành cổ phiếu, trả nợ vay, chi trả cổ tức.
Báo cáo lưu chuyển tiền tệ là công cụ quan trọng để đánh giá khả năng tạo tiền của doanh nghiệp, khả năng đáp ứng các nghĩa vụ tài chính và khả năng đầu tư, phát triển trong tương lai.
4. Thuyết Minh Báo Cáo Tài Chính (Notes to Financial Statements)
Phần này cung cấp thông tin chi tiết, giải thích và bổ sung cho các số liệu trên ba báo cáo chính. Nó bao gồm các chính sách kế toán áp dụng, các giả định quan trọng, chi tiết về các khoản mục lớn và các thông tin khác cần thiết để hiểu rõ hơn về tình hình tài chính của doanh nghiệp.
Tại Sao Phân Tích Báo Cáo Tài Chính Lại Quan Trọng?
Việc phân tích báo cáo tài chính mang lại nhiều lợi ích thiết thực:
Đánh Giá Hiệu Quả Hoạt Động Kinh Doanh
Thông qua các tỷ số tài chính, nhà quản lý có thể xác định được điểm mạnh, điểm yếu trong hoạt động sản xuất kinh doanh, từ đó đưa ra các biện pháp cải thiện hiệu quả.
Hỗ Trợ Ra Quyết Định Đầu Tư
Đối với nhà đầu tư, báo cáo tài chính là nguồn thông tin chính để đánh giá tiềm năng sinh lời, mức độ rủi ro và giá trị thực của cổ phiếu, từ đó đưa ra quyết định mua, bán hay nắm giữ.
Kiểm Soát Rủi Ro Tài Chính
Phân tích báo cáo tài chính giúp nhận diện các rủi ro tiềm ẩn như khả năng thanh toán kém, nợ nần chồng chất, hoặc biến động bất thường trong dòng tiền.
Đánh Giá Năng Lực Quản Lý
Hiệu quả hoạt động được phản ánh qua báo cáo tài chính cũng là thước đo đánh giá năng lực điều hành và quản trị của đội ngũ lãnh đạo doanh nghiệp.
Tuân Thủ Quy Định Pháp Luật
Doanh nghiệp bắt buộc phải lập và công bố báo cáo tài chính theo quy định của pháp luật, đảm bảo tính minh bạch và trách nhiệm giải trình.
Các Tỷ Số Tài Chính Quan Trọng Cần Lưu Ý Khi Phân Tích Báo Cáo Tài Chính
Để phân tích báo cáo tài chính một cách hiệu quả, cần sử dụng các tỷ số tài chính, bao gồm:
1. Các Tỷ Số Thanh Toán (Liquidity Ratios)
Đo lường khả năng đáp ứng các nghĩa vụ nợ ngắn hạn của doanh nghiệp.
- Tỷ số thanh toán hiện thời (Current Ratio): Tài sản ngắn hạn / Nợ ngắn hạn.
- Tỷ số thanh toán nhanh (Quick Ratio): (Tài sản ngắn hạn – Hàng tồn kho) / Nợ ngắn hạn.
2. Các Tỷ Số Hoạt Động (Activity Ratios)
Đo lường hiệu quả sử dụng tài sản của doanh nghiệp.
- Vòng quay hàng tồn kho (Inventory Turnover Ratio): Giá vốn hàng bán / Hàng tồn kho bình quân.
- Vòng quay khoản phải thu (Accounts Receivable Turnover Ratio): Doanh thu thuần / Các khoản phải thu bình quân.
- Vòng quay tổng tài sản (Total Asset Turnover Ratio): Doanh thu thuần / Tổng tài sản bình quân.
3. Các Tỷ Số Sinh Lời (Profitability Ratios)
Đo lường khả năng tạo ra lợi nhuận của doanh nghiệp.
- Tỷ suất lợi nhuận gộp (Gross Profit Margin): Lợi nhuận gộp / Doanh thu thuần.
- Tỷ suất lợi nhuận hoạt động (Operating Profit Margin): Lợi nhuận từ hoạt động kinh doanh / Doanh thu thuần.
- Tỷ suất lợi nhuận ròng (Net Profit Margin): Lợi nhuận sau thuế / Doanh thu thuần.
- Tỷ suất sinh lời trên tài sản (ROA – Return on Assets): Lợi nhuận sau thuế / Tổng tài sản bình quân.
- Tỷ suất sinh lời trên vốn chủ sở hữu (ROE – Return on Equity): Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân.
4. Các Tỷ Số Đòn Bẩy (Leverage Ratios)
Đo lường mức độ sử dụng nợ trong cơ cấu vốn của doanh nghiệp.
- Tỷ lệ nợ trên tổng tài sản (Debt to Assets Ratio): Tổng nợ phải trả / Tổng tài sản.
- Tỷ lệ nợ trên vốn chủ sở hữu (Debt to Equity Ratio): Tổng nợ phải trả / Vốn chủ sở hữu.
5. Các Tỷ Số Về Giá Thị Trường (Market Value Ratios) (Đối với công ty niêm yết)
Liên quan đến giá cổ phiếu và lợi nhuận trên thị trường chứng khoán.
- Tỷ lệ Giá/Thu nhập (P/E Ratio): Giá cổ phiếu / Thu nhập trên mỗi cổ phiếu (EPS).
- Cổ tức trên mỗi cổ phiếu (Dividend per Share – DPS).
Xu Hướng Mới Trong Phân Tích Báo Cáo Tài Chính Năm 2026
Năm 2026 chứng kiến sự tích hợp sâu sắc của công nghệ vào quy trình phân tích tài chính:
- Phân tích dữ liệu lớn (Big Data) và Trí tuệ Nhân tạo (AI): Các công cụ AI giúp xử lý lượng lớn dữ liệu tài chính, phát hiện các mẫu ẩn, dự báo xu hướng và đưa ra các khuyến nghị chính xác hơn.
- Phân tích thời gian thực: Khả năng truy cập và phân tích dữ liệu tài chính ngay lập tức giúp doanh nghiệp phản ứng nhanh nhạy với các thay đổi của thị trường.
- Báo cáo tài chính bền vững (Sustainability Reporting): Bên cạnh các chỉ số tài chính truyền thống, các yếu tố về môi trường, xã hội và quản trị (ESG) ngày càng được quan tâm và tích hợp vào báo cáo tài chính.
- Tự động hóa quy trình kế toán (RPA): Giúp giảm thiểu sai sót thủ công, tăng tốc độ xử lý dữ liệu và giải phóng nguồn lực cho các hoạt động phân tích giá trị hơn.
Lời Kết
Báo cáo tài chính không chỉ là những con số khô khan mà là bức tranh toàn diện về sức khỏe và tiềm năng của một doanh nghiệp. Việc hiểu, phân tích và sử dụng thông tin từ báo cáo tài chính một cách hiệu quả sẽ là chìa khóa để doanh nghiệp vượt qua mọi thách thức, nắm bắt cơ hội và đạt được sự tăng trưởng bền vững trong bối cảnh kinh tế phức tạp của năm 2026.