Báo Cáo Nội Bộ: Công Cụ Thiết Yếu Cho Quản Lý Doanh Nghiệp
Trong bối cảnh kinh doanh ngày càng cạnh tranh và phức tạp, việc sở hữu các công cụ quản lý hiệu quả là yếu tố sống còn đối với sự phát triển bền vững của mọi doanh nghiệp. Một trong những công cụ quan trọng hàng đầu, dù đôi khi bị xem nhẹ, chính là báo cáo nội bộ. Đây không chỉ là bản tổng hợp số liệu đơn thuần mà còn là kênh thông tin chiến lược, giúp ban lãnh đạo đưa ra những quyết định sáng suốt, kịp thời và chính xác.
Báo cáo nội bộ là tập hợp các thông tin, dữ liệu về hoạt động sản xuất, kinh doanh, tài chính, nhân sự và các khía cạnh khác của doanh nghiệp, được biên soạn và trình bày một cách có hệ thống, nhằm phục vụ cho việc kiểm tra, giám sát, đánh giá và ra quyết định quản lý từ cấp vi mô đến vĩ mô trong nội bộ tổ chức.
Việc nắm vững và sử dụng hiệu quả báo cáo nội bộ giúp doanh nghiệp:
- Đánh giá hiệu quả hoạt động: Nhìn nhận rõ ràng hiệu quả của từng phòng ban, từng dự án, từng hoạt động kinh doanh.
- Phát hiện sớm vấn đề: Nhận diện các rủi ro, sai sót, bất cập trong quy trình hoạt động để có biện pháp khắc phục kịp thời.
- Hỗ trợ ra quyết định: Cung cấp dữ liệu đáng tin cậy làm nền tảng cho các quyết định chiến lược, đầu tư, điều chỉnh kế hoạch.
- Kiểm soát chi phí và tối ưu lợi nhuận: Phân tích chi tiết các khoản mục chi phí, doanh thu để có phương án cắt giảm lãng phí, nâng cao hiệu quả kinh doanh.
- Nâng cao năng lực cạnh tranh: Hiểu rõ điểm mạnh, điểm yếu của mình và đối thủ, từ đó xây dựng chiến lược cạnh tranh phù hợp.
Cấu Trúc Chuẩn Của Một Báo Cáo Nội Bộ
Một báo cáo nội bộ chất lượng cần có cấu trúc rõ ràng, logic để người đọc dễ dàng nắm bắt thông tin. Mặc dù có thể có sự tùy biến nhất định tùy thuộc vào mục đích và loại hình báo cáo, nhưng cấu trúc cơ bản thường bao gồm các phần chính sau:
1. Trang Bìa/Tiêu Đề
Phần này cung cấp thông tin nhận diện cơ bản của báo cáo:
- Tên doanh nghiệp.
- Tiêu đề báo cáo (ví dụ: Báo cáo Tình hình Kinh doanh Quý 3/2026, Báo cáo Chi phí Sản xuất Tháng 10/2026).
- Đối tượng nhận báo cáo.
- Ngày lập báo cáo.
2. Tóm Tắt Quản Trị (Executive Summary)
Đây là phần quan trọng nhất, cung cấp cái nhìn tổng quan và các kết luận chính của báo cáo. Nó thường bao gồm:
- Mục đích của báo cáo.
- Những phát hiện quan trọng nhất.
- Các khuyến nghị hành động chính.
Phần này cần ngắn gọn, súc tích, tập trung vào những điểm mấu chốt để người đọc có thể nắm bắt ý chính ngay cả khi không có thời gian đọc toàn bộ báo cáo.
3. Giới Thiệu/Bối Cảnh
Phần này nêu rõ:
- Mục tiêu cụ thể của báo cáo.
- Phạm vi thông tin được phân tích.
- Phương pháp thu thập và phân tích dữ liệu (nếu cần thiết).
- Bối cảnh chung liên quan đến nội dung báo cáo.
4. Phân Tích Chi Tiết
Đây là phần cốt lõi, nơi trình bày dữ liệu và phân tích chuyên sâu. Tùy thuộc vào loại báo cáo nội bộ, phần này có thể bao gồm:
- Báo cáo tài chính nội bộ: Phân tích báo cáo kết quả hoạt động kinh doanh, bảng cân đối kế toán, báo cáo lưu chuyển tiền tệ.
- Báo cáo hoạt động: Đánh giá hiệu quả bán hàng, sản xuất, marketing, dịch vụ khách hàng.
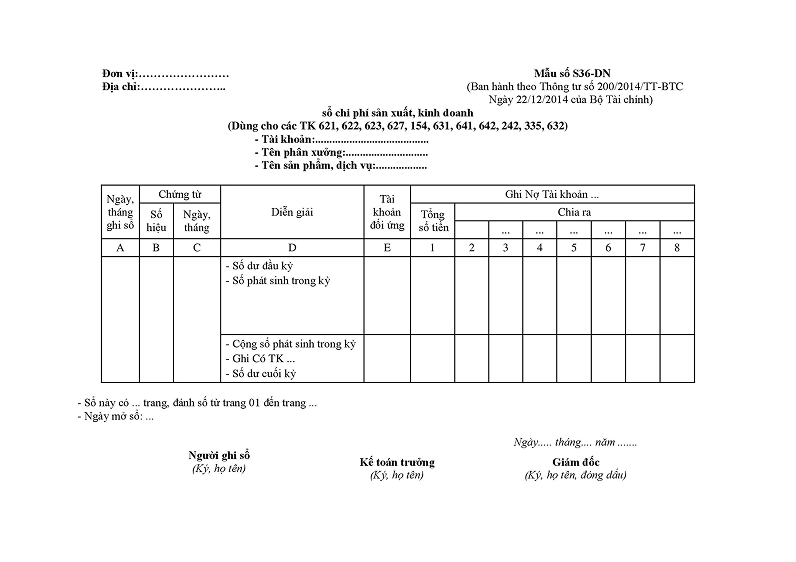
- Báo cáo chi phí: Phân tích chi tiết các khoản mục chi phí, so sánh với ngân sách, xác định các yếu tố ảnh hưởng.
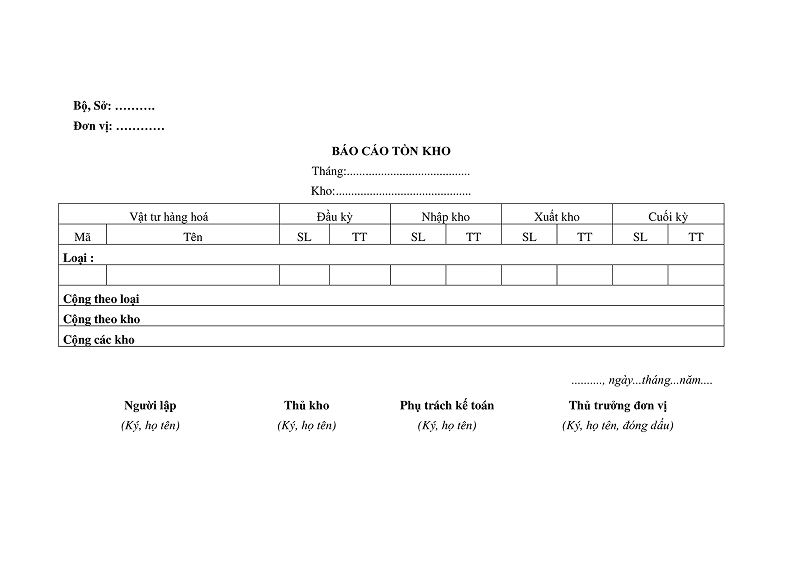
- Báo cáo tồn kho: Tình hình nhập, xuất, tồn kho, giá trị tồn kho, tốc độ luân chuyển.
5. Kết Luận
Tóm lược lại những điểm quan trọng nhất từ phần phân tích, nhấn mạnh những phát hiện chủ yếu và ý nghĩa của chúng đối với hoạt động của doanh nghiệp.
6. Khuyến Nghị/Đề Xuất
Dựa trên các kết luận, phần này đưa ra các hành động cụ thể mà doanh nghiệp nên thực hiện:
- Các biện pháp cải thiện hiệu quả hoạt động.
- Các hành động khắc phục rủi ro.
- Các đề xuất thay đổi chiến lược hoặc quy trình.
- Các kiến nghị về nguồn lực cần thiết.
7. Phụ Lục (Nếu Có)
Bao gồm các bảng biểu chi tiết, dữ liệu gốc, các tài liệu tham khảo hoặc các thông tin bổ sung khác không tiện đưa vào phần nội dung chính.
Các Loại Báo Cáo Nội Bộ Phổ Biến
Tùy thuộc vào nhu cầu quản lý, doanh nghiệp có thể lập nhiều loại báo cáo nội bộ khác nhau. Dưới đây là một số loại phổ biến:
1. Báo Cáo Tài Chính Nội Bộ
Tập trung vào các chỉ số tài chính, bao gồm:
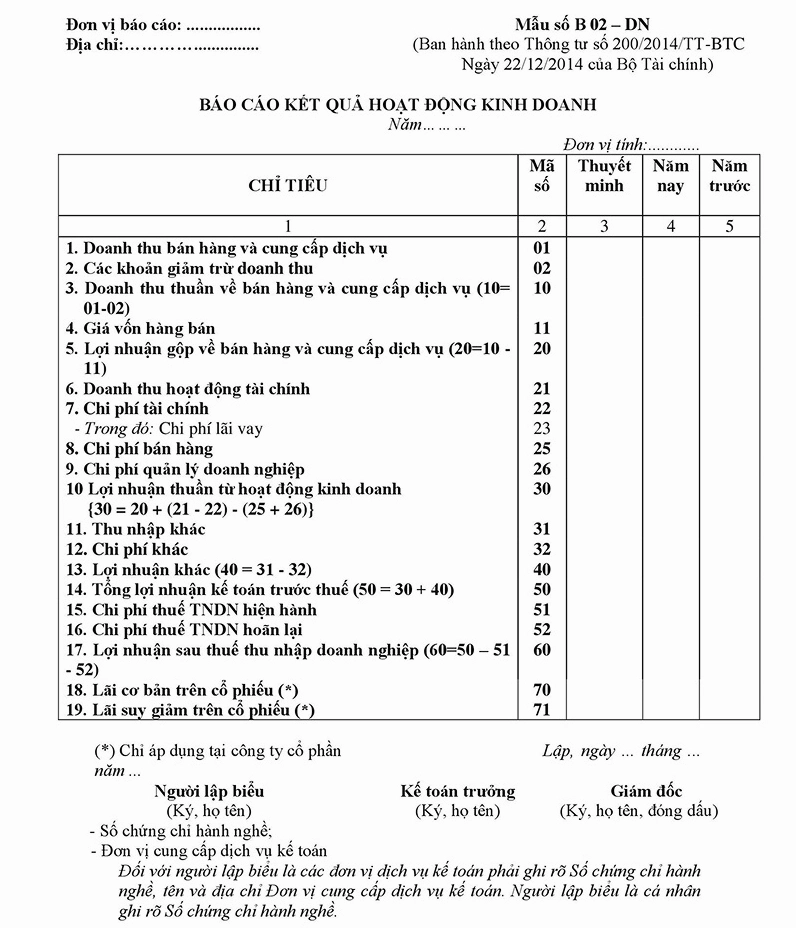
- Báo cáo Kết quả Hoạt động Kinh doanh: Phân tích doanh thu, giá vốn hàng bán, lợi nhuận gộp, chi phí hoạt động và lợi nhuận ròng.
- Bảng Cân Đối Kế Toán: Thể hiện tài sản, nợ phải trả và vốn chủ sở hữu tại một thời điểm nhất định.
- Báo cáo Lưu Chuyển Tiền Tệ: Theo dõi dòng tiền vào và ra từ hoạt động kinh doanh, đầu tư và tài chính.
- Báo cáo Phân tích Lợi nhuận: Đi sâu vào phân tích các yếu tố ảnh hưởng đến lợi nhuận.
2. Báo Cáo Hoạt Động Sản Xuất/Kinh Doanh
Đánh giá hiệu quả của các hoạt động cốt lõi:
- Báo cáo Năng suất Lao động: Đo lường hiệu quả làm việc của nhân viên.
- Báo cáo Chất lượng Sản phẩm: Theo dõi tỷ lệ sản phẩm đạt chuẩn, các lỗi thường gặp.
- Báo cáo Doanh số Bán hàng: Theo dõi doanh số theo sản phẩm, khu vực, nhân viên bán hàng.
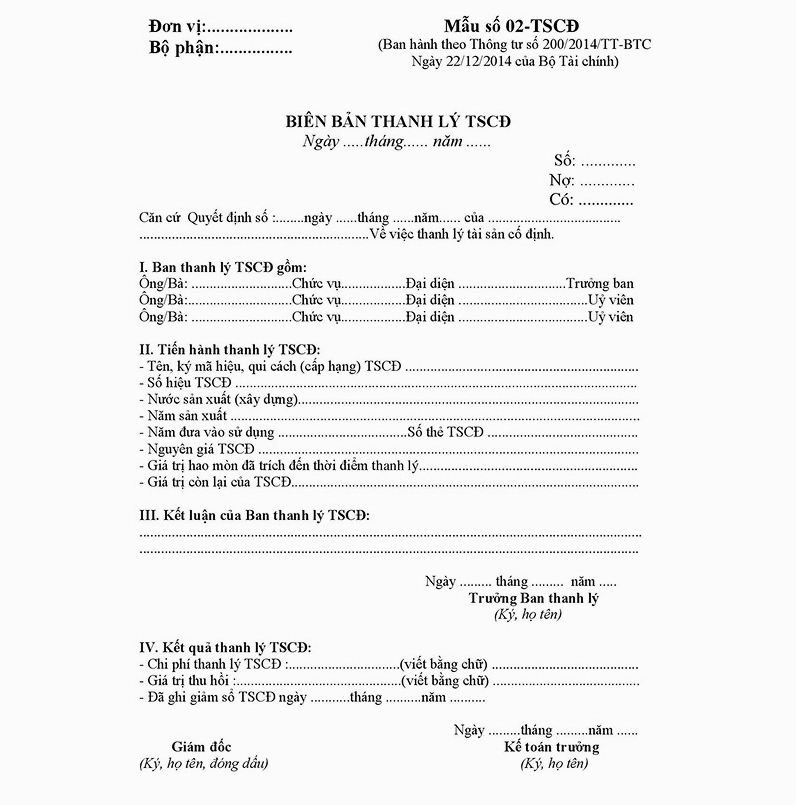
- Báo cáo Tồn kho: Quản lý số lượng, giá trị hàng hóa tồn kho, vòng quay tồn kho.
3. Báo Cáo Tình Hình Nhân Sự
Liên quan đến quản lý nguồn nhân lực:
- Báo cáo Tuyển dụng: Theo dõi số lượng hồ sơ, tỷ lệ ứng viên đạt yêu cầu, thời gian tuyển dụng.
- Báo cáo Đánh giá Hiệu suất: Tổng hợp kết quả đánh giá năng lực và hiệu quả làm việc của nhân viên.
- Báo cáo Tỷ lệ Biến động Nhân sự: Theo dõi tình hình nghỉ việc, tuyển mới.
4. Báo Cáo Về Marketing Và Bán Hàng
Đánh giá hiệu quả các chiến dịch tiếp thị và hoạt động bán hàng:
- Báo cáo Hiệu quả Chiến dịch Marketing: Đo lường ROI của các hoạt động quảng cáo, khuyến mãi.
- Báo cáo Phân tích Khách hàng: Phân loại khách hàng, phân tích hành vi mua sắm.
- Báo cáo Tỷ lệ Chuyển đổi (Conversion Rate): Đo lường hiệu quả chuyển đổi từ khách hàng tiềm năng thành khách hàng thực tế.
Cách Lập Một Báo Cáo Nội Bộ Hiệu Quả
Để báo cáo nội bộ thực sự mang lại giá trị, quy trình lập báo cáo cần được thực hiện một cách khoa học và có hệ thống:
1. Xác Định Mục Tiêu Rõ Ràng
Trước khi bắt tay vào thu thập dữ liệu, hãy tự hỏi:
- Báo cáo này dùng để làm gì?
- Ai là người đọc chính và họ cần thông tin gì?
- Quyết định nào sẽ được đưa ra dựa trên báo cáo này?
Việc xác định rõ mục tiêu sẽ giúp bạn tập trung vào những dữ liệu quan trọng nhất và tránh lãng phí thời gian vào những thông tin không cần thiết.
2. Thu Thập Dữ Liệu Chính Xác Và Đáng Tin Cậy
Dữ liệu là nền tảng của mọi báo cáo. Hãy đảm bảo rằng nguồn dữ liệu:
- Đầy đủ: Bao gồm tất cả các yếu tố cần thiết cho việc phân tích.
- Chính xác: Tránh sai sót trong quá trình nhập liệu hoặc thu thập.
- Kịp thời: Dữ liệu cần phản ánh tình hình thực tế mới nhất có thể.
Sử dụng các hệ thống quản lý dữ liệu chuyên nghiệp hoặc các công cụ hỗ trợ sẽ giúp đảm bảo tính chính xác và đồng bộ của dữ liệu.
3. Lựa Chọn Phương Pháp Phân Tích Phù Hợp
Dữ liệu thô cần được xử lý và phân tích để biến thành thông tin hữu ích. Các phương pháp phân tích phổ biến bao gồm:
- Phân tích xu hướng: Xem xét sự thay đổi của các chỉ số theo thời gian.
- Phân tích so sánh: So sánh hiệu quả giữa các kỳ, các bộ phận, hoặc với tiêu chuẩn/ngân sách.
- Phân tích nguyên nhân gốc rễ: Tìm hiểu sâu về lý do dẫn đến một kết quả cụ thể.
- Phân tích tỷ suất: Sử dụng các tỷ số tài chính, tỷ số hoạt động để đánh giá hiệu quả.
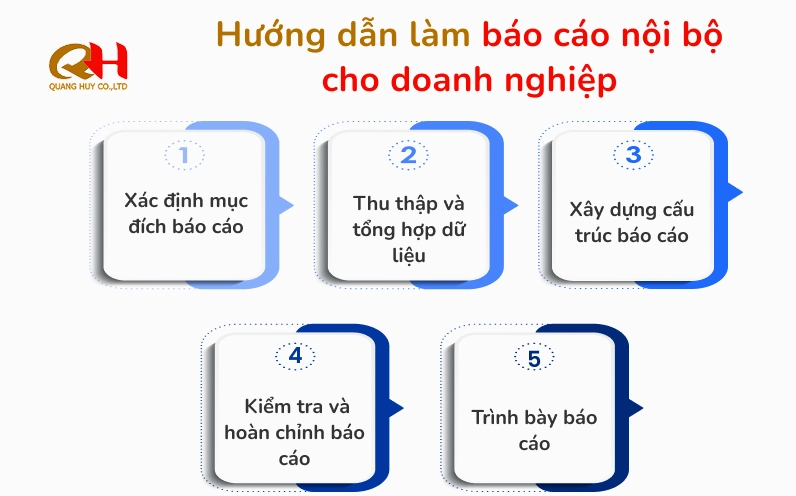
4. Trình Bày Dữ Liệu Một Cách Trực Quan
Sử dụng biểu đồ, đồ thị, bảng biểu để trình bày dữ liệu giúp người đọc dễ dàng nắm bắt thông tin và nhận diện xu hướng. Đảm bảo các yếu tố trực quan:
- Rõ ràng: Tiêu đề biểu đồ, nhãn trục phải rõ ràng.
- Súc tích: Chỉ sử dụng những thông tin cần thiết để minh họa cho luận điểm.
- Tập trung: Biểu đồ nên làm nổi bật điểm chính mà bạn muốn truyền tải.
5. Đưa Ra Khuyến Nghị Cụ Thể Và Khả Thi
Một báo cáo nội bộ chỉ thực sự có giá trị khi nó dẫn đến hành động. Các khuyến nghị cần:
- Cụ thể: Nêu rõ hành động cần làm, ai là người chịu trách nhiệm, thời hạn hoàn thành.
- Khả thi: Phù hợp với nguồn lực và điều kiện thực tế của doanh nghiệp.
- Hướng đến giải pháp: Tập trung vào việc giải quyết vấn đề hoặc tối ưu hóa cơ hội.
6. Xem Xét Và Duyệt Báo Cáo
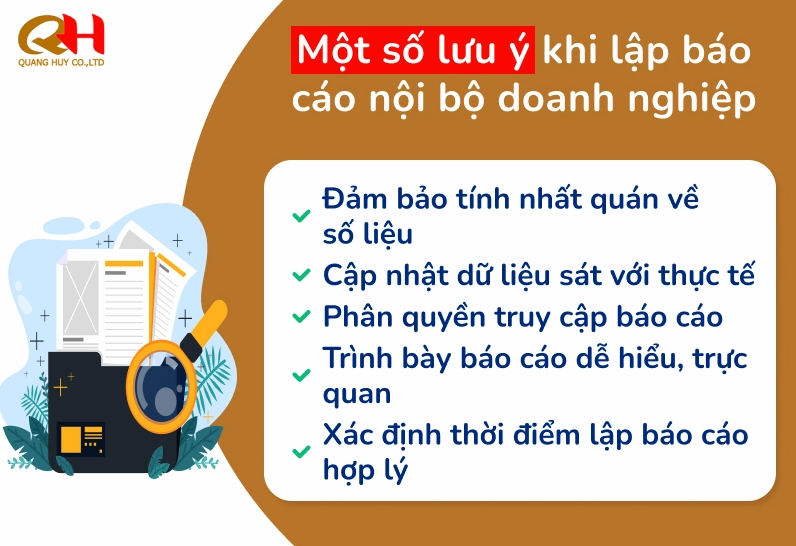
Trước khi ban hành chính thức, báo cáo cần được rà soát kỹ lưỡng bởi người có chuyên môn hoặc người có trách nhiệm để đảm bảo tính chính xác, logic và đầy đủ thông tin. Lưu ý khi lập báo cáo nội bộ bao gồm việc kiểm tra lại số liệu, chính tả, ngữ pháp và sự mạch lạc của nội dung.
Lợi Ích Của Việc Sử Dụng Công Cụ Hỗ Trợ Lập Báo Cáo Nội Bộ
Trong kỷ nguyên số, việc sử dụng các phần mềm quản lý doanh nghiệp tích hợp hoặc các công cụ chuyên biệt hỗ trợ lập báo cáo nội bộ mang lại nhiều lợi ích vượt trội:
- Tự động hóa quy trình: Giảm thiểu công sức thủ công, tiết kiệm thời gian và hạn chế sai sót.
- Tích hợp dữ liệu: Kết nối dữ liệu từ nhiều nguồn khác nhau, tạo nên một bức tranh tổng thể.
- Trực quan hóa dữ liệu: Cung cấp các công cụ mạnh mẽ để tạo biểu đồ, dashboard sinh động.
- Bảo mật thông tin: Đảm bảo an toàn và bảo mật cho dữ liệu nhạy cảm của doanh nghiệp.
- Cập nhật theo thời gian thực: Cho phép theo dõi và báo cáo tình hình kinh doanh theo thời gian thực.
Năm 2026 đánh dấu sự phát triển mạnh mẽ của các giải pháp công nghệ, việc ứng dụng các công cụ này vào công tác báo cáo nội bộ sẽ là bước đi chiến lược giúp doanh nghiệp nâng cao hiệu quả quản lý và năng lực cạnh tranh trên thị trường.
Kết Luận
Báo cáo nội bộ không chỉ là một thủ tục hành chính mà còn là trái tim của hoạt động quản lý hiệu quả. Đầu tư thời gian và nguồn lực vào việc xây dựng, phân tích và sử dụng báo cáo nội bộ một cách bài bản sẽ là nền tảng vững chắc cho sự phát triển bền vững, giúp doanh nghiệp vượt qua mọi thách thức và đạt được các mục tiêu đề ra.