Tại Sao Cần Lập Biên Bản Kiểm Kê Định Kỳ?
Trong hoạt động quản lý tài sản và hàng tồn kho của mọi tổ chức, doanh nghiệp, việc thực hiện kiểm kê định kỳ là một quy trình bắt buộc và vô cùng quan trọng. Biên bản kiểm kê là văn bản ghi nhận kết quả của quá trình này. Việc lập biên bản kiểm kê không chỉ giúp doanh nghiệp nắm bắt chính xác số lượng, tình trạng tài sản, hàng hóa mà còn là cơ sở để đánh giá hiệu quả quản lý, phát hiện sai sót, thất thoát và đưa ra các biện pháp xử lý kịp thời.
Một biên bản kiểm kê được lập đầy đủ, chính xác sẽ cung cấp thông tin quan trọng cho việc lập kế hoạch mua sắm, thanh lý, điều chuyển tài sản, cũng như hoạch định chiến lược kinh doanh hiệu quả hơn. Nó phản ánh sự minh bạch trong quản lý tài chính, kế toán và là bằng chứng pháp lý cần thiết khi có sự thay đổi về tài sản hoặc khi có các cuộc thanh tra, kiểm toán.
Các Loại Biên Bản Kiểm Kê Phổ Biến
Tùy thuộc vào đối tượng và mục đích kiểm kê, biên bản kiểm kê có thể được phân loại thành nhiều dạng khác nhau. Tuy nhiên, phổ biến nhất bao gồm:
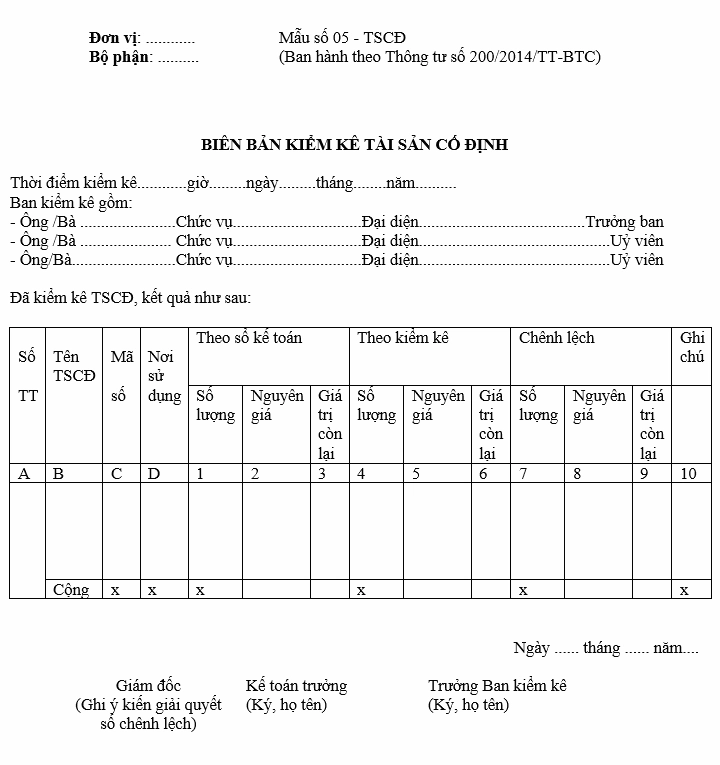
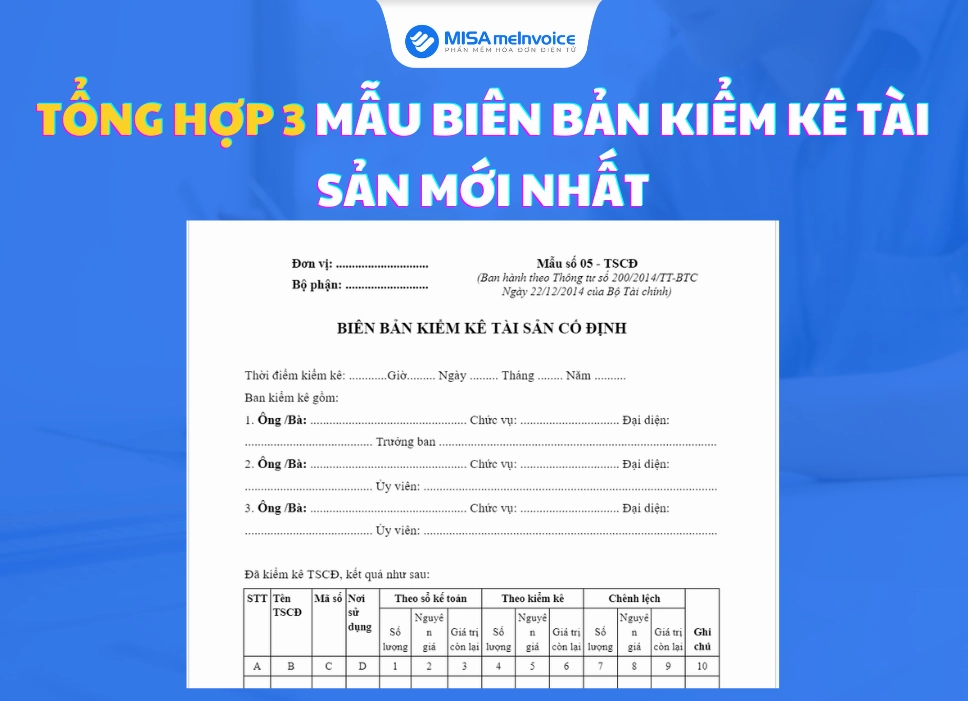
1. Biên Bản Kiểm Kê Tài Sản Cố Định
Loại biên bản này tập trung vào việc kiểm tra, đánh giá hiện trạng của các tài sản cố định trong doanh nghiệp như nhà cửa, vật kiến trúc, máy móc, thiết bị, phương tiện vận tải, dụng cụ quản lý… Mục đích là để xác định số lượng tài sản hiện có, tình trạng sử dụng, giá trị còn lại và phát hiện các tài sản thừa, thiếu hoặc hư hỏng.
2. Biên Bản Kiểm Kê Hàng Tồn Kho
Đây là loại biên bản quan trọng đối với các doanh nghiệp kinh doanh, sản xuất, bán lẻ. Biên bản kiểm kê hàng tồn kho ghi nhận số lượng, chủng loại, quy cách, giá trị của các loại hàng hóa, nguyên vật liệu, thành phẩm, bán thành phẩm đang có tại kho. Việc kiểm kê này giúp doanh nghiệp quản lý kho hiệu quả, tránh tình trạng thiếu hàng gây gián đoạn sản xuất/kinh doanh hoặc tồn kho quá nhiều dẫn đến ứ đọng vốn, hư hỏng.
3. Biên Bản Kiểm Kê Quỹ Tiền Mặt
Biên bản này dùng để xác nhận số tiền mặt thực tế có trong quỹ tại một thời điểm nhất định, đối chiếu với sổ sách kế toán. Việc kiểm kê quỹ tiền mặt giúp đảm bảo tính chính xác của số dư tiền mặt, phòng ngừa gian lận, thất thoát.
4. Biên Bản Kiểm Kê Công Nợ
Kiểm kê công nợ bao gồm việc xác minh các khoản phải thu và phải trả của doanh nghiệp với khách hàng, nhà cung cấp. Biên bản kiểm kê công nợ giúp làm rõ các khoản nợ quá hạn, xác định trách nhiệm và có kế hoạch thu hồi hoặc thanh toán nợ hiệu quả.
Các Bước Lập Biên Bản Kiểm Kê Chuẩn Xác
Để đảm bảo tính pháp lý và giá trị thực tiễn, quá trình lập biên bản kiểm kê cần tuân thủ các bước sau:
Bước 1: Chuẩn Bị Kế Hoạch Kiểm Kê
Xác định rõ mục đích, phạm vi, thời gian kiểm kê. Thành lập hội đồng kiểm kê bao gồm các bộ phận liên quan như kế toán, kho, quản lý tài sản, cùng với người có trách nhiệm và thẩm quyền. Chuẩn bị đầy đủ các biểu mẫu, sổ sách, tài liệu liên quan.
Bước 2: Tiến Hành Kiểm Kê Thực Tế
Đội ngũ kiểm kê tiến hành kiểm tra trực tiếp đối tượng kiểm kê (tài sản, hàng hóa, quỹ tiền mặt). Ghi chép chi tiết, cẩn thận số lượng, quy cách, tình trạng, vị trí, mã số (nếu có) của từng đối tượng. Đối với hàng tồn kho, cần phân loại rõ ràng theo từng mã hàng, nhóm hàng.
Bước 3: Lập Biên Bản Kiểm Kê
Sau khi hoàn thành việc kiểm tra thực tế, hội đồng kiểm kê sẽ tổng hợp kết quả và lập biên bản kiểm kê. Biên bản cần thể hiện rõ:
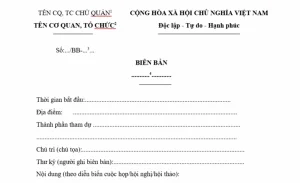
- Thông tin chung: Tên đơn vị, ngày tháng lập biên bản, thời điểm kiểm kê, thành phần hội đồng kiểm kê.
- Nội dung kiểm kê: Mô tả rõ đối tượng kiểm kê (tài sản cố định, hàng tồn kho, quỹ tiền mặt…).
- Kết quả kiểm kê: So sánh số liệu thực tế với số liệu trên sổ sách kế toán, ghi nhận các điểm chênh lệch (thừa, thiếu, sai quy cách, hư hỏng…).
- Nguyên nhân chênh lệch (nếu xác định được).
- Đề xuất xử lý: Các kiến nghị về việc xử lý tài sản thừa, bù đắp tài sản thiếu, sửa chữa tài sản hư hỏng…
- Chữ ký của các thành viên hội đồng kiểm kê.
Bước 4: Trình Ký và Lưu Trữ
Biên bản kiểm kê sau khi hoàn thiện cần được trình ký bởi tất cả các thành viên trong hội đồng kiểm kê và người có thẩm quyền phê duyệt. Biên bản gốc phải được lưu trữ cẩn thận tại bộ phận kế toán hoặc bộ phận quản lý tài sản để làm căn cứ cho các nghiệp vụ sau này.
Lưu Ý Quan Trọng Khi Lập Biên Bản Kiểm Kê
Để đảm bảo biên bản kiểm kê phản ánh đúng thực tế và có giá trị pháp lý, cần lưu ý:
- Tính khách quan và trung thực: Hội đồng kiểm kê phải làm việc một cách độc lập, khách quan, không thiên vị để ghi nhận đúng thực trạng.
- Đầy đủ thông tin: Mọi thông tin trên biên bản đều phải rõ ràng, chính xác, không bỏ sót các chi tiết quan trọng.
- Đối chiếu với sổ sách: Kết quả kiểm kê thực tế phải được so sánh kỹ lưỡng với sổ sách kế toán, hồ sơ tài sản để phát hiện sai lệch.
- Xác định nguyên nhân: Cố gắng tìm hiểu và ghi nhận nguyên nhân dẫn đến sự chênh lệch (nếu có) để có biện pháp khắc phục hiệu quả.
- Tuân thủ quy định pháp luật: Đảm bảo biên bản tuân thủ các quy định pháp luật hiện hành về kế toán, quản lý tài sản.
Việc lập biên bản kiểm kê là một công tác quan trọng, đòi hỏi sự chính xác, cẩn trọng và tuân thủ quy trình. Một biên bản được thực hiện tốt sẽ góp phần nâng cao hiệu quả quản lý, tối ưu hóa chi phí và đảm bảo sự minh bạch cho doanh nghiệp.