Biên Bản Điều Chỉnh Hóa Đơn: Hướng Dẫn Chi Tiết Năm 2026
Trong quá trình hoạt động kinh doanh, việc lập hóa đơn sai sót là điều khó tránh khỏi. Khi phát hiện sai sót trên hóa đơn đã phát hành, doanh nghiệp cần tiến hành lập biên bản điều chỉnh hóa đơn để khắc phục. Bài viết này sẽ cung cấp thông tin chi tiết về quy định, cách lập và các vấn đề liên quan đến biên bản điều chỉnh hóa đơn theo quy định pháp luật mới nhất năm 2026.
1. Khi Nào Cần Lập Biên Bản Điều Chỉnh Hóa Đơn?
Theo quy định hiện hành, biên bản điều chỉnh hóa đơn được lập trong các trường hợp sau:
- Hóa đơn đã cấp cho người mua nhưng chưa giao hàng, chưa cung ứng dịch vụ hoặc hóa đơn đã giao nhưng chưa lập hoặc chưa gửi cho người mua nhưng người bán đã phát hiện sai sót.
- Hóa đơn đã giao cho người mua, người mua đã nhận hàng, đã sử dụng dịch vụ, hoặc đã kê khai thuế.
- Hóa đơn có sai sót về thông tin trên hóa đơn nhưng không ảnh hưởng đến nội dung giao dịch, giá trị giao dịch, cụ thể: sai về tên, địa chỉ của người mua nhưng không sai mã số thuế, sai về ký hiệu, mã hóa đơn, số hóa đơn, sai về thuế suất, tiền thuế nhưng đúng quy định.
- Hóa đơn có sai sót về thông tin trên hóa đơn có ảnh hưởng đến nội dung giao dịch, giá trị giao dịch, bao gồm: sai về tiền hàng hóa, dịch vụ, sai về số lượng, đơn giá, sai về mã số thuế của người mua, sai về tiền thuế.
2. Quy Định Pháp Luật Về Biên Bản Điều Chỉnh Hóa Đơn
Việc lập biên bản điều chỉnh hóa đơn phải tuân thủ các quy định của pháp luật về thuế và hóa đơn điện tử. Hiện nay, quy định về hóa đơn điện tử và các văn bản hướng dẫn liên quan đã có nhiều thay đổi. Theo đó, Thông tư 91/2026/TT-BTC quy định chi tiết về việc xử lý sai sót trên hóa đơn điện tử.
Cụ thể, khi phát hiện sai sót, doanh nghiệp cần thực hiện theo các bước sau:
- Trường hợp 1: Sai sót không ảnh hưởng đến số thuế, các chỉ tiêu về tiền hàng hóa, dịch vụ, không liên quan đến thông tin mã số thuế của người mua.
- Trường hợp 2: Sai sót liên quan đến thông tin mã số thuế của người mua, sai về các chỉ tiêu tiền hàng hóa, dịch vụ, sai về thuế suất, tiền thuế.
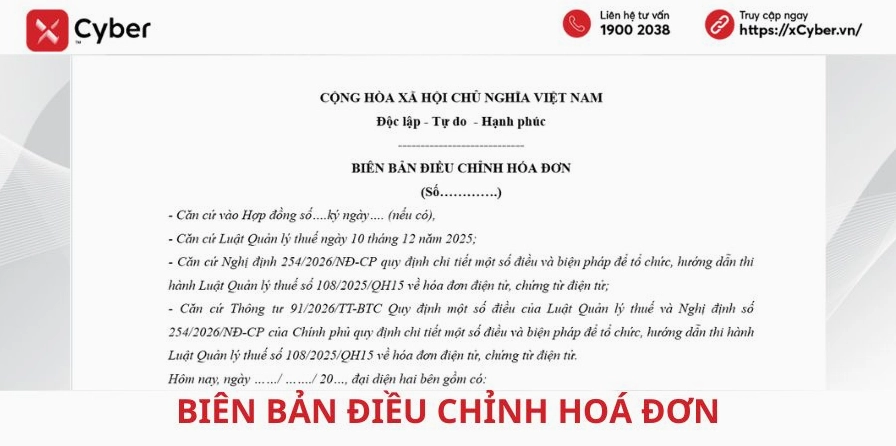
3. Cách Lập Biên Bản Điều Chỉnh Hóa Đơn
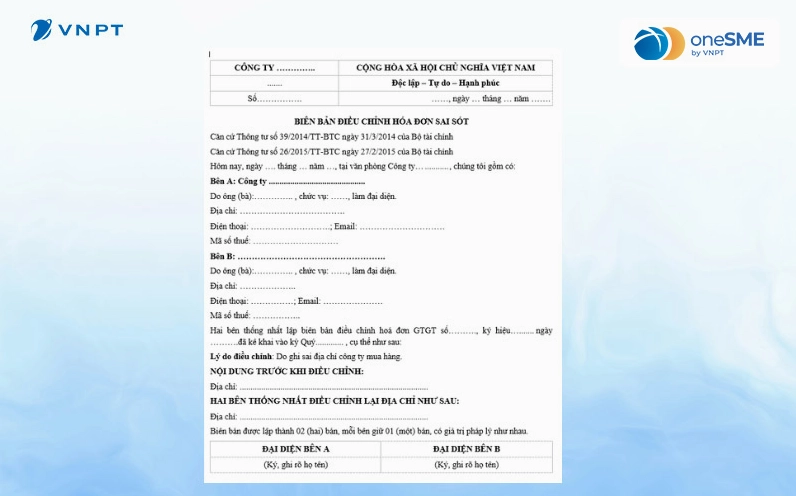
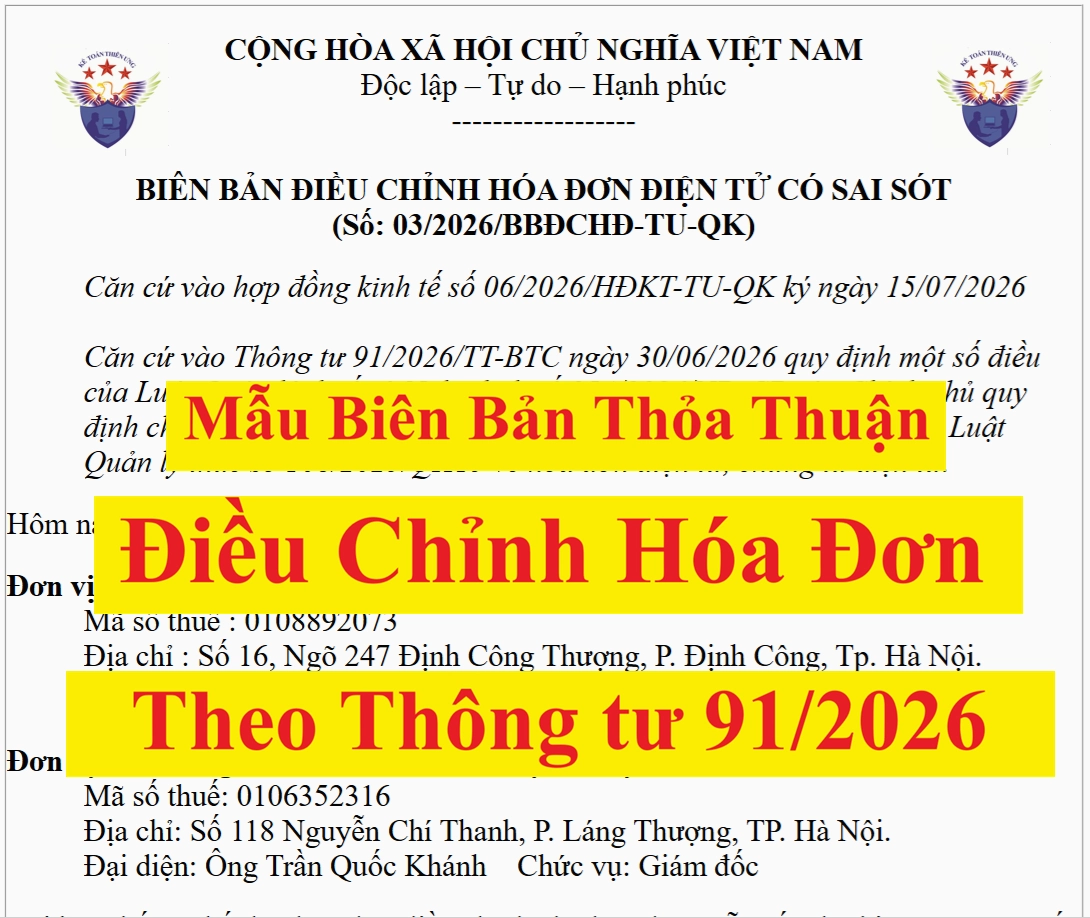
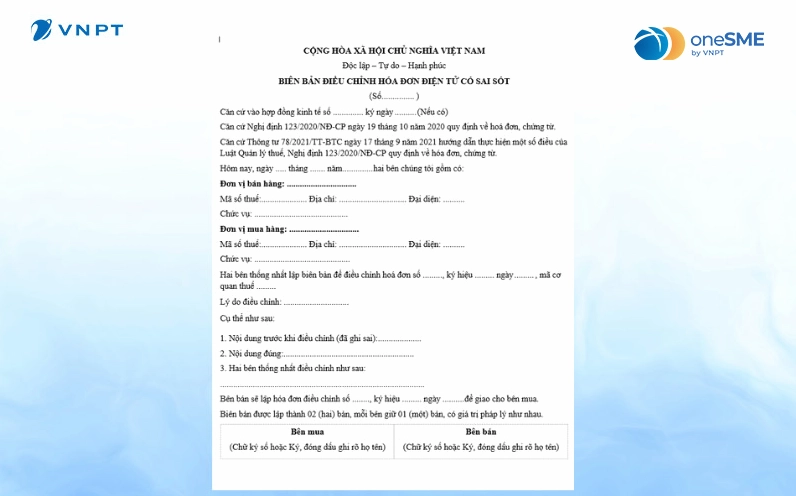
Việc lập biên bản điều chỉnh hóa đơn cần đảm bảo tính chính xác và đầy đủ thông tin. Một biên bản điều chỉnh hóa đơn hợp lệ cần bao gồm các nội dung chính sau:
3.1. Thông tin chung
- Tên, địa chỉ, mã số thuế của bên bán.
- Tên, địa chỉ, mã số thuế của bên mua.
- Số hóa đơn, ký hiệu hóa đơn, ngày lập hóa đơn cần điều chỉnh.
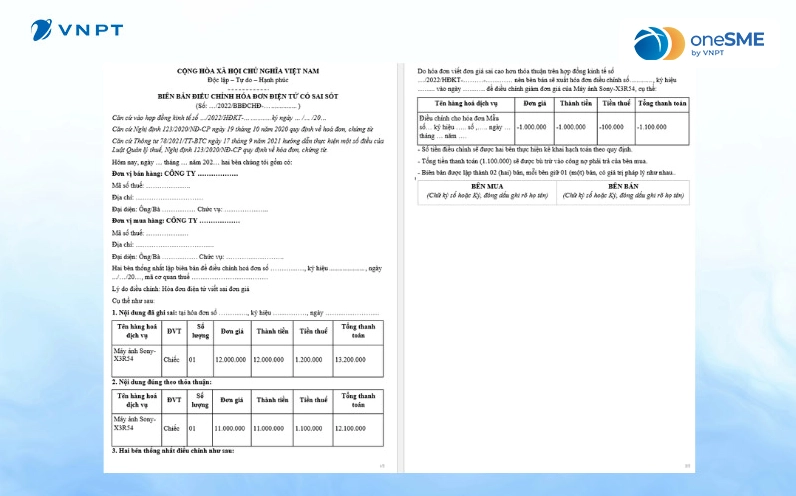
3.2. Nội dung sai sót và cách khắc phục
Phần này cần nêu rõ sai sót cụ thể trên hóa đơn gốc là gì và cách khắc phục như thế nào. Ví dụ:
- Sai sót về tên hàng hóa/dịch vụ: Ghi rõ tên hàng hóa/dịch vụ đúng.
- Sai sót về số lượng/đơn giá/thành tiền: Ghi rõ số lượng, đơn giá, thành tiền điều chỉnh.
- Sai sót về thuế suất/tiền thuế: Ghi rõ thuế suất, tiền thuế điều chỉnh.
Lưu ý, đối với trường hợp sai sót về tiền hàng hóa, dịch vụ, thuế suất, tiền thuế, biên bản điều chỉnh hóa đơn phải ghi rõ số tiền điều chỉnh tăng hoặc giảm.
3.3. Chữ ký và con dấu
Biên bản điều chỉnh hóa đơn phải có đầy đủ chữ ký của người đại diện theo pháp luật hoặc người được ủy quyền của bên bán và bên mua, cùng với con dấu (nếu có).
4. Xử Lý Hóa Đơn Sau Khi Lập Biên Bản Điều Chỉnh
Sau khi lập biên bản điều chỉnh hóa đơn, tùy thuộc vào tính chất của sai sót, doanh nghiệp sẽ thực hiện các bước tiếp theo:
4.1. Trường hợp sai sót không ảnh hưởng đến doanh thu, thuế
Nếu sai sót không làm ảnh hưởng đến doanh thu, thuế đã kê khai, doanh nghiệp chỉ cần lập biên bản điều chỉnh để ghi nhận lại thông tin chính xác. Hóa đơn gốc vẫn có giá trị pháp lý.
4.2. Trường hợp sai sót ảnh hưởng đến doanh thu, thuế
Đối với các sai sót làm sai lệch doanh thu, thuế, doanh nghiệp cần thực hiện hai bước:
- Lập biên bản điều chỉnh hóa đơn để ghi nhận lại nội dung đúng.
- Lập hóa đơn điều chỉnh thay thế hoặc hủy hóa đơn cũ và lập hóa đơn mới. Cụ thể:
- Trường hợp hóa đơn đã cấp cho người mua nhưng chưa giao hàng, chưa cung ứng dịch vụ, hoặc hóa đơn đã giao nhưng chưa lập hoặc chưa gửi cho người mua: Người bán thực hiện hủy hóa đơn đã lập và lập lại hóa đơn mới theo đúng quy định.
- Trường hợp hóa đơn đã cấp cho người mua, người mua đã nhận hàng, đã sử dụng dịch vụ: Người bán và người mua lập biên bản điều chỉnh hóa đơn ghi rõ sai sót. Sau đó, người bán lập hóa đơn điều chỉnh (tăng hoặc giảm) theo đúng nội dung ghi trên biên bản điều chỉnh.
5. Lưu Ý Quan Trọng Khi Lập Biên Bản Điều Chỉnh Hóa Đơn
- Thời điểm lập biên bản: Biên bản điều chỉnh hóa đơn cần được lập ngay khi phát hiện sai sót để kịp thời khắc phục và tránh các rủi ro về pháp lý.
- Lưu trữ biên bản: Biên bản điều chỉnh hóa đơn là một chứng từ quan trọng, cần được lưu trữ cẩn thận cùng với hóa đơn gốc và hóa đơn điều chỉnh để phục vụ cho công tác kiểm tra, đối chiếu của cơ quan thuế.
- Tuân thủ quy định pháp luật: Luôn cập nhật các quy định mới nhất về hóa đơn điện tử và các văn bản hướng dẫn thi hành để đảm bảo việc lập biên bản điều chỉnh hóa đơn luôn đúng pháp luật.
- Sử dụng phần mềm hóa đơn điện tử: Việc sử dụng các phần mềm hóa đơn điện tử uy tín sẽ giúp doanh nghiệp dễ dàng hơn trong việc lập, quản lý và điều chỉnh hóa đơn, đảm bảo tính chính xác và tuân thủ quy định.
Việc hiểu rõ và thực hiện đúng quy trình lập biên bản điều chỉnh hóa đơn không chỉ giúp doanh nghiệp khắc phục sai sót mà còn thể hiện sự chuyên nghiệp, tuân thủ pháp luật, tránh được những tranh chấp không đáng có với cơ quan thuế và đối tác.