Trong hoạt động kinh doanh, việc phát hành hóa đơn điện tử sai sót là điều không thể tránh khỏi. Khi đó, biên bản điều chỉnh hóa đơn là một chứng từ quan trọng, giúp doanh nghiệp khắc phục những sai sót trên hóa đơn đã phát hành mà không ảnh hưởng đến tính hợp pháp của giao dịch. Bài viết này sẽ cung cấp cái nhìn chuyên sâu về biên bản điều chỉnh hóa đơn, bao gồm quy định pháp lý, quy trình lập, xử lý và các lưu ý quan trọng trong năm 2026.
Hiểu Rõ Về Biên Bản Điều Chỉnh Hóa Đơn
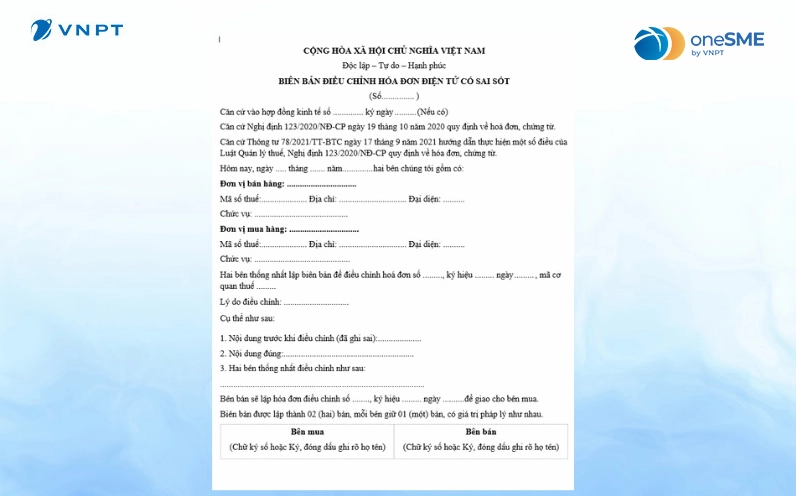
Biên bản điều chỉnh hóa đơn (hay còn gọi là biên bản điều chỉnh sai sót hóa đơn) là văn bản được lập ra để ghi nhận lại việc điều chỉnh, sửa đổi các thông tin sai lệch trên hóa đơn điện tử đã được cấp mã hoặc chưa cấp mã của cơ quan thuế, hoặc hóa đơn điện tử không có mã của cơ quan thuế nhưng đã gửi cho người mua, cơ quan thuế, hoặc cơ quan bảo hiểm.
Việc lập biên bản điều chỉnh hóa đơn là cần thiết để đảm bảo tính chính xác, hợp pháp của các giao dịch, đồng thời là cơ sở để doanh nghiệp kê khai thuế, quyết toán thuế đúng quy định.
Khi Nào Cần Lập Biên Bản Điều Chỉnh Hóa Đơn?
Theo các quy định pháp luật hiện hành và thông lệ kế toán năm 2026, việc lập biên bản điều chỉnh hóa đơn là bắt buộc trong các trường hợp sau:
- Sai sót về thông tin trên hóa đơn: Bao gồm sai tên, địa chỉ, mã số thuế của người mua hoặc người bán, sai số lượng, đơn giá, thành tiền, thuế suất, tiền thuế, ký hiệu hóa đơn, số hiệu hóa đơn, ngày lập hóa đơn, hoặc các thông tin khác.
- Sai sót về cách ghi ký hiệu, số hiệu, mẫu số hóa đơn.
- Sai sót về đơn vị tính, định dạng của hàng hóa, dịch vụ đã ghi trên hóa đơn.
- Các trường hợp sai sót khác cần điều chỉnh.
Lưu ý rằng, biên bản điều chỉnh hóa đơn chỉ được lập khi có sai sót, không được dùng để thay thế hóa đơn ban đầu hoặc hủy bỏ hóa đơn đã phát hành.
Quy Trình Lập Biên Bản Điều Chỉnh Hóa Đơn Chi Tiết
Quy trình lập biên bản điều chỉnh hóa đơn cần tuân thủ các bước sau để đảm bảo tính pháp lý và hiệu quả:
Bước 1: Xác định sai sót và đối tượng điều chỉnh
Trước hết, cần xác định rõ sai sót nằm ở đâu trên hóa đơn điện tử. Có hai trường hợp chính:
- Hóa đơn chưa có mã của cơ quan thuế và chưa gửi cho người mua: Nếu sai sót nhỏ, có thể thực hiện điều chỉnh hoặc hủy hóa đơn rồi tạo mới.
- Hóa đơn đã có mã của cơ quan thuế hoặc đã gửi cho người mua: Bắt buộc phải lập biên bản điều chỉnh hóa đơn để ghi nhận sai sót và thực hiện điều chỉnh.
Bước 2: Lập Biên bản điều chỉnh hóa đơn
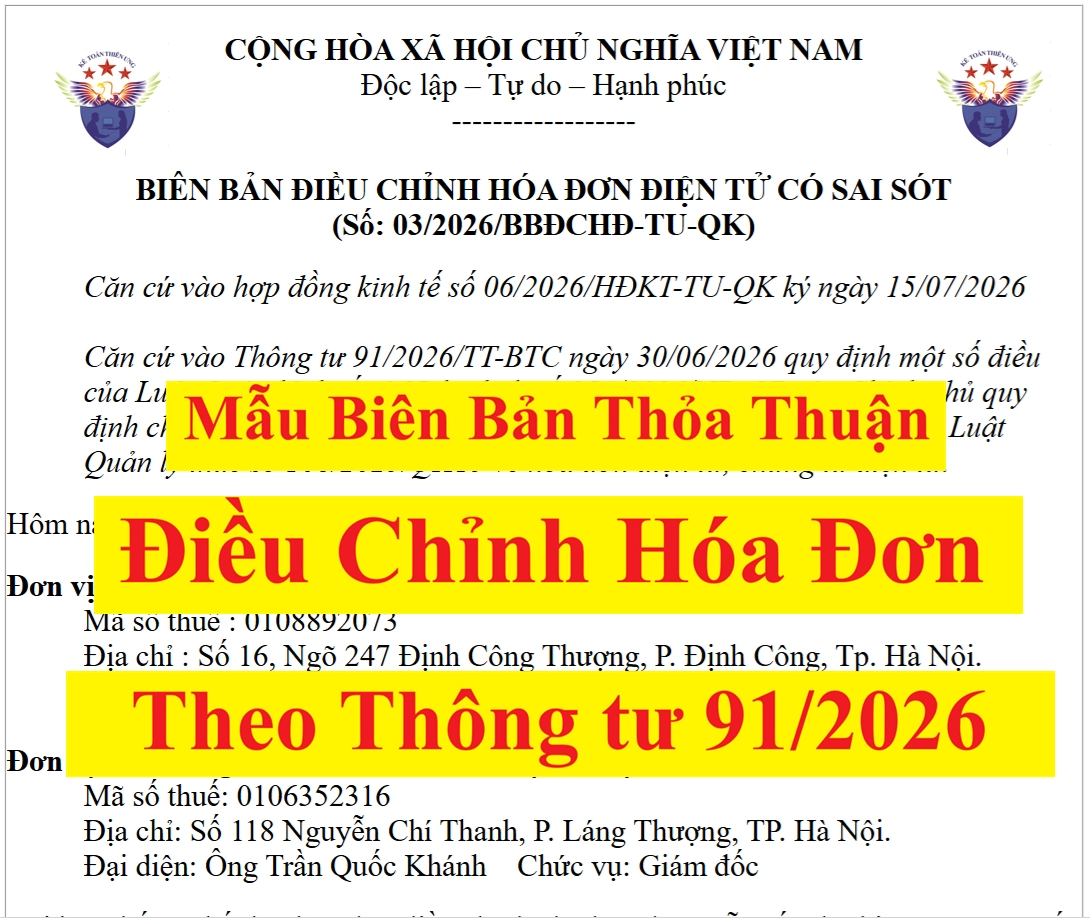
Biên bản điều chỉnh hóa đơn cần có đầy đủ các thông tin sau:
- Tên, địa chỉ, mã số thuế của người bán.
- Tên, địa chỉ, mã số thuế của người mua.
- Thông tin chi tiết về hóa đơn bị sai sót (ký hiệu, số hiệu, ngày lập, loại hóa đơn).
- Mô tả rõ ràng nội dung sai sót.
- Nội dung điều chỉnh hoặc thay thế (nếu có).
- Ngày lập biên bản.
- Chữ ký của đại diện người bán và người mua (hoặc người đại diện theo pháp luật).
Biên bản điều chỉnh hóa đơn phải được lập thành 2 bản, mỗi bên giữ 1 bản.
Bước 3: Lập hóa đơn điều chỉnh/thay thế
Sau khi lập biên bản điều chỉnh hóa đơn, doanh nghiệp cần tiến hành lập hóa đơn điều chỉnh hoặc thay thế theo quy định:
- Trường hợp sai sót làm tăng số tiền thuế phải nộp: Lập hóa đơn ghi rõ điều chỉnh tăng, ký hiệu, số hiệu của hóa đơn đã lập.
- Trường hợp sai sót làm giảm số tiền thuế phải nộp: Lập hóa đơn ghi rõ điều chỉnh giảm, ký hiệu, số hiệu của hóa đơn đã lập.
Hóa đơn điều chỉnh/thay thế phải có đầy đủ các thông tin cần thiết và liên quan đến hóa đơn ban đầu bị sai sót.
Bước 4: Gửi hóa đơn điều chỉnh/thay thế và biên bản đến cơ quan thuế (nếu có yêu cầu)
Tùy thuộc vào loại hóa đơn và quy định cụ thể, doanh nghiệp có thể cần gửi hóa đơn điều chỉnh/thay thế và biên bản điều chỉnh hóa đơn đến cơ quan thuế để cập nhật thông tin.
Các Trường Hợp Xử Lý Sai Sót Hóa Đơn Điện Tử Phổ Biến
Năm 2026, có nhiều cách thức xử lý sai sót trên hóa đơn điện tử, tùy thuộc vào thời điểm phát hiện và loại sai sót:
1. Sai sót trên hóa đơn chưa gửi cho người mua và chưa có mã của cơ quan thuế
Trong trường hợp này, doanh nghiệp có thể hủy hóa đơn đã lập và tạo hóa đơn mới thay thế với các thông tin chính xác.
2. Sai sót trên hóa đơn đã gửi cho người mua nhưng chưa có mã của cơ quan thuế
Doanh nghiệp lập biên bản điều chỉnh hóa đơn và gửi thông tin điều chỉnh cho người mua.
3. Sai sót trên hóa đơn đã cấp mã của cơ quan thuế hoặc đã gửi cho người mua
Đây là trường hợp phức tạp nhất, bắt buộc phải thực hiện theo các bước sau:
- Lập biên bản điều chỉnh sai sót hóa đơn: Ghi nhận rõ sai sót và nội dung điều chỉnh.
- Lập hóa đơn điều chỉnh:
- Nếu sai sót làm tăng tiền thuế: Lập hóa đơn điều chỉnh tăng.
- Nếu sai sót làm giảm tiền thuế: Lập hóa đơn điều chỉnh giảm.
- Gửi biên bản và hóa đơn điều chỉnh đến cơ quan thuế: Thông qua hệ thống phần mềm hóa đơn điện tử hoặc các kênh khác theo quy định.
4. Hóa đơn điện tử có sai sót về mã số thuế, tên, địa chỉ của người mua
Nếu sai sót này làm ảnh hưởng đến việc xác định nghĩa vụ thuế của người bán, người bán cần thực hiện hủy hóa đơn đã lập, thông báo với cơ quan thuế và lập hóa đơn mới thay thế.
Nếu sai sót về mã số thuế, tên, địa chỉ của người mua mà không ảnh hưởng đến nghĩa vụ thuế của người bán, thì người bán lập biên bản điều chỉnh hóa đơn, ghi rõ sai sót và gửi cho người mua. Sau đó, người bán gửi thông tin điều chỉnh này đến cơ quan thuế.
5. Xử lý khi ghi sai ký hiệu, số hiệu, mẫu số hóa đơn
Trong trường hợp này, doanh nghiệp lập biên bản điều chỉnh hóa đơn, nêu rõ sai sót và thông báo cho cơ quan thuế theo Mẫu số 04/SS-HĐĐT ban hành kèm theo Nghị định 123/2020/NĐ-CP.
Những Lưu Ý Quan Trọng Khi Lập Biên Bản Điều Chỉnh Hóa Đơn Năm 2026
Để việc lập và sử dụng biên bản điều chỉnh hóa đơn diễn ra suôn sẻ và tuân thủ pháp luật, doanh nghiệp cần lưu ý những điểm sau:
- Thời hạn lập biên bản: Nên lập biên bản điều chỉnh hóa đơn ngay khi phát hiện sai sót để tránh các rủi ro về thuế.
- Tính pháp lý của biên bản: Đảm bảo biên bản có đầy đủ thông tin theo quy định và có chữ ký của các bên liên quan.
- Lưu trữ biên bản: Biên bản điều chỉnh hóa đơn là một chứng từ quan trọng, cần được lưu trữ cẩn thận cùng với hóa đơn gốc và hóa đơn điều chỉnh/thay thế để phục vụ cho công tác kiểm tra, quyết toán thuế.
- Cập nhật quy định mới: Pháp luật về hóa đơn điện tử thường xuyên có những cập nhật. Doanh nghiệp cần thường xuyên theo dõi để áp dụng đúng các quy định mới nhất, ví dụ như các quy định liên quan đến Thông tư 91/2026 hoặc các văn bản hướng dẫn mới.
- Sử dụng phần mềm hóa đơn điện tử uy tín: Các phần mềm hóa đơn điện tử chuyên nghiệp sẽ hỗ trợ doanh nghiệp trong việc lập, gửi và quản lý biên bản điều chỉnh hóa đơn cũng như hóa đơn điều chỉnh/thay thế một cách chính xác và hiệu quả.
Việc hiểu rõ và áp dụng đúng quy trình lập biên bản điều chỉnh hóa đơn không chỉ giúp doanh nghiệp khắc phục sai sót mà còn góp phần xây dựng một hệ thống quản lý tài chính minh bạch, chuyên nghiệp và tuân thủ pháp luật.
Kết Luận
Biên bản điều chỉnh hóa đơn đóng vai trò thiết yếu trong việc đảm bảo tính chính xác và hợp pháp của các giao dịch kinh tế. Việc nắm vững các quy định, quy trình và lưu ý khi lập, xử lý loại chứng từ này sẽ giúp doanh nghiệp tránh được những rắc rối không đáng có trong quá trình hoạt động và kê khai thuế. Luôn cập nhật những thay đổi mới nhất về luật thuế và hóa đơn điện tử để đảm bảo tuân thủ pháp luật trong mọi tình huống.