Hiểu Rõ Về Biên Bản Điều Chỉnh Giảm Hóa Đơn
Trong quá trình hoạt động kinh doanh, việc phát sinh sai sót trên hóa đơn là điều không thể tránh khỏi. Khi đó, cơ quan thuế quy định các doanh nghiệp cần thực hiện điều chỉnh hóa đơn theo đúng quy trình để đảm bảo tính pháp lý và tránh các rắc rối về sau. Một trong những văn bản quan trọng nhất trong quy trình này là biên bản điều chỉnh giảm hóa đơn. Bài viết này sẽ đi sâu vào các khía cạnh liên quan đến loại biên bản này, bao gồm lý do cần lập, quy trình thực hiện, và các mẫu biểu mới nhất áp dụng trong năm 2026.
Khi Nào Cần Lập Biên Bản Điều Chỉnh Giảm Hóa Đơn?
Việc lập biên bản điều chỉnh giảm hóa đơn là cần thiết trong các trường hợp hóa đơn đã phát hành có sai sót cần được điều chỉnh theo hướng giảm số tiền hoặc giảm số lượng hàng hóa/dịch vụ đã ghi nhận. Dưới đây là một số lý do phổ biến dẫn đến việc phải lập biên bản này:
- Sai sót về số lượng hoặc giá trị hàng hóa, dịch vụ: Doanh nghiệp ghi nhận sai số lượng sản phẩm đã bán hoặc giá bán của một mặt hàng.
- Sai sót về đơn vị tính: Ghi nhầm đơn vị tính của hàng hóa, dịch vụ (ví dụ: ghi ‘cái’ thay vì ‘hộp’).
- Sai sót về thuế suất thuế GTGT: Áp dụng sai mức thuế suất, dẫn đến sai lệch số tiền thuế ghi trên hóa đơn.
- Thông tin về khách hàng bị sai (trong một số trường hợp): Mặc dù quy định xử lý sai thông tin khách hàng có quy trình riêng, nhưng trong một số bối cảnh, việc điều chỉnh này cũng có thể liên quan đến biên bản giảm.
- Hàng hóa, dịch vụ không còn tồn tại hoặc đã được trả lại: Khi khách hàng trả lại hàng hoặc một phần hàng hóa/dịch vụ đã mua, doanh nghiệp cần thực hiện điều chỉnh giảm.
Quy Trình Lập Biên Bản Điều Chỉnh Giảm Hóa Đơn
Quy trình lập biên bản điều chỉnh giảm hóa đơn cần tuân thủ các bước cụ thể để đảm bảo tính hợp lệ. Các bước này có thể thay đổi đôi chút tùy thuộc vào quy định của từng thời kỳ, nhưng về cơ bản bao gồm:
Bước 1: Xác Định Sai Sót và Lập Biên Bản Điều Chỉnh
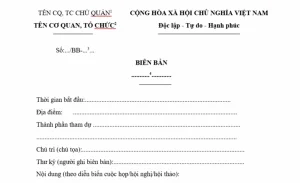
Khi phát hiện sai sót trên hóa đơn đã phát hành, doanh nghiệp cần tiến hành lập biên bản điều chỉnh. Biên bản này cần ghi rõ:
- Thông tin chi tiết về hóa đơn gốc bị sai sót (số hóa đơn, ký hiệu, ngày lập).
- Mô tả rõ ràng nội dung sai sót.
- Nội dung điều chỉnh giảm (số lượng, giá trị, thuế suất bị sai và giá trị điều chỉnh giảm).
- Ngày lập biên bản và chữ ký của các bên liên quan (thường là đại diện doanh nghiệp bán và doanh nghiệp mua).
Bước 2: Lập Hóa Đơn Điều Chỉnh Giảm
Sau khi biên bản điều chỉnh được lập và ký đầy đủ, doanh nghiệp sẽ tiến hành xuất một hóa đơn mới để điều chỉnh giảm. Hóa đơn điều chỉnh giảm này cần có các thông tin sau:
- Ghi rõ là hóa đơn điều chỉnh giảm.
- Tham chiếu đến số hóa đơn, ký hiệu hóa đơn gốc bị sai.
- Các thông tin về hàng hóa/dịch vụ được điều chỉnh giảm tương ứng với nội dung trên biên bản.
- Số tiền hoặc số lượng ghi trên hóa đơn điều chỉnh giảm sẽ là số âm hoặc thể hiện rõ mức giảm.
Bước 3: Thông Báo Kết Quả Phát Hành Hóa Đơn Với Cơ Quan Thuế
Theo quy định hiện hành, sau khi lập hóa đơn điều chỉnh, doanh nghiệp cần gửi thông báo cho cơ quan thuế về việc điều chỉnh này. Hình thức và thời hạn thông báo cụ thể sẽ phụ thuộc vào các quy định của Tổng cục Thuế tại thời điểm đó. Thông thường, việc này được thực hiện thông qua hệ thống khai thuế điện tử.
Các Trường Hợp Cần Lưu Ý Khi Điều Chỉnh Hóa Đơn
Việc điều chỉnh hóa đơn, đặc biệt là khi thực hiện biên bản điều chỉnh giảm hóa đơn, cần được thực hiện cẩn trọng để tránh vi phạm quy định của pháp luật.
Sai Sót Thông Tin Khách Hàng
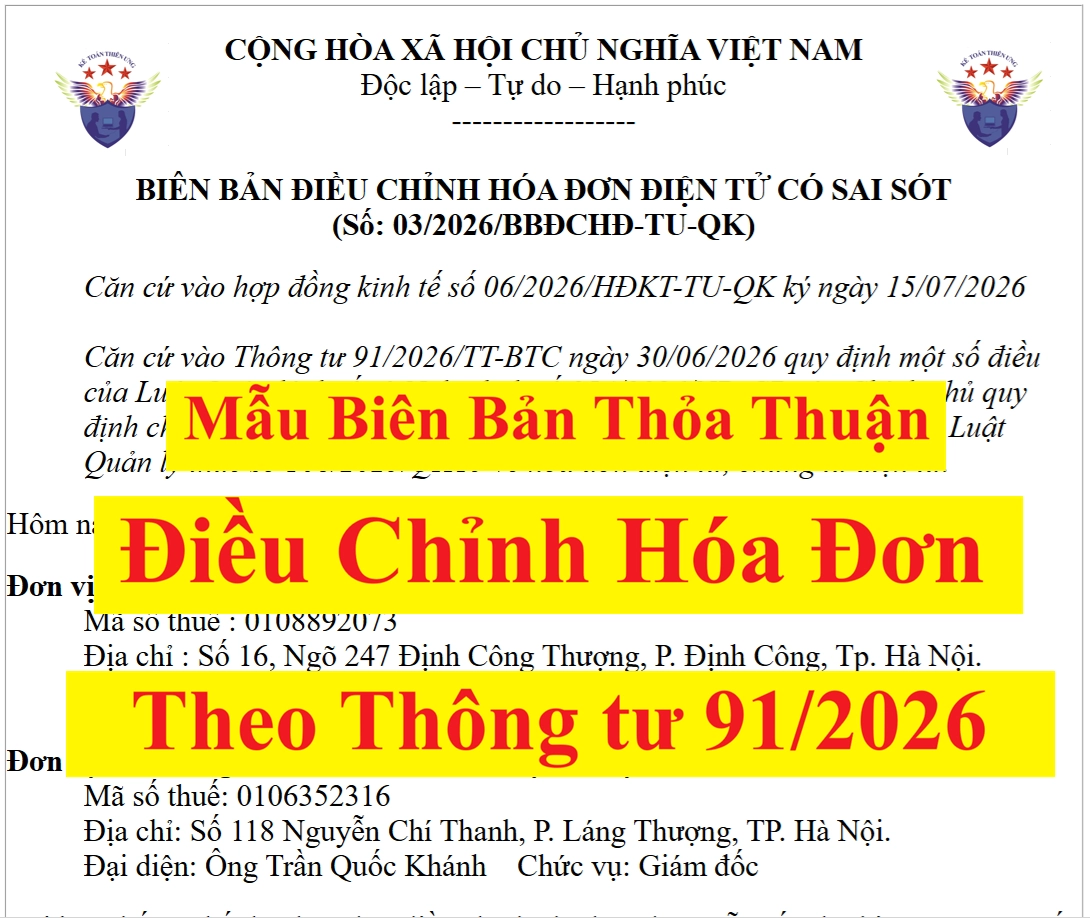
Theo Thông tư 91/2026 và các văn bản hướng dẫn liên quan, nếu hóa đơn ghi sai các thông tin như tên, địa chỉ, mã số thuế của người mua hàng, doanh nghiệp cần thực hiện theo các bước sau:
- Nếu chưa giao hóa đơn cho người mua: Người bán tự hủy hóa đơn đó và lập hóa đơn mới, có đầy đủ thông tin chính xác.
- Nếu đã giao hóa đơn cho người mua: Người bán và người mua lập biên bản điều chỉnh. Sau đó, người bán lập hóa đơn điều chỉnh giảm ghi số âm (-), đồng thời lập hóa đơn điều chỉnh tăng với đầy đủ thông tin chính xác và ghi số dương (+).
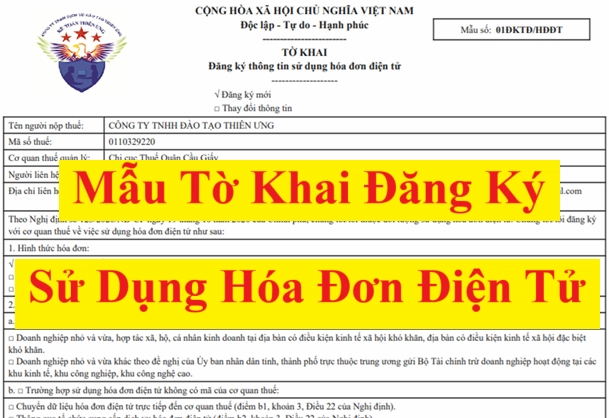
Sai Sót Về Thuế Suất
Trường hợp sai sót về thuế suất thuế GTGT trên hóa đơn đã phát hành, doanh nghiệp cũng cần lập biên bản điều chỉnh. Hóa đơn điều chỉnh sẽ ghi rõ việc điều chỉnh giảm thuế suất sai và điều chỉnh tăng hoặc giảm số thuế GTGT tương ứng.
Hàng Bán Bị Trả Lại Hoặc Hàng Hóa Hỏng
Khi khách hàng trả lại hàng hoặc một phần hàng hóa, doanh nghiệp cần thu hồi hóa đơn đã lập, sau đó xuất hóa đơn điều chỉnh giảm cho phần hàng bị trả lại. Nếu chỉ có một phần hàng hóa bị trả, hóa đơn điều chỉnh sẽ giảm tương ứng với phần đó.
Mẫu Biên Bản Điều Chỉnh Giảm Hóa Đơn Mới Nhất (Áp dụng năm 2026)
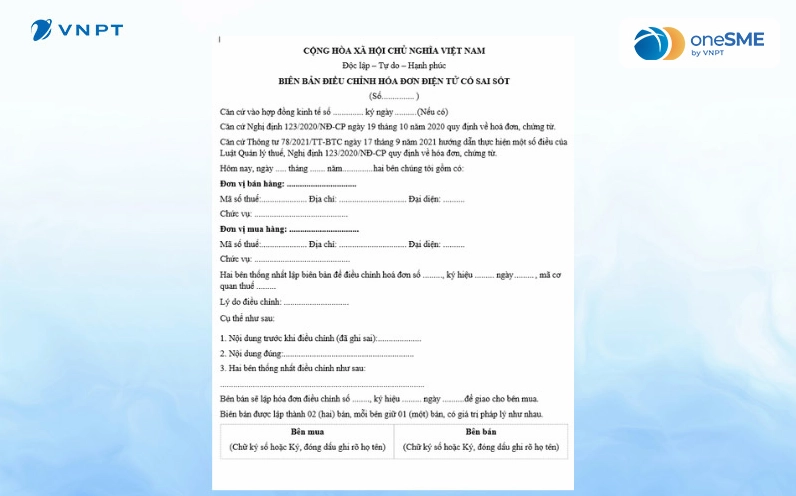
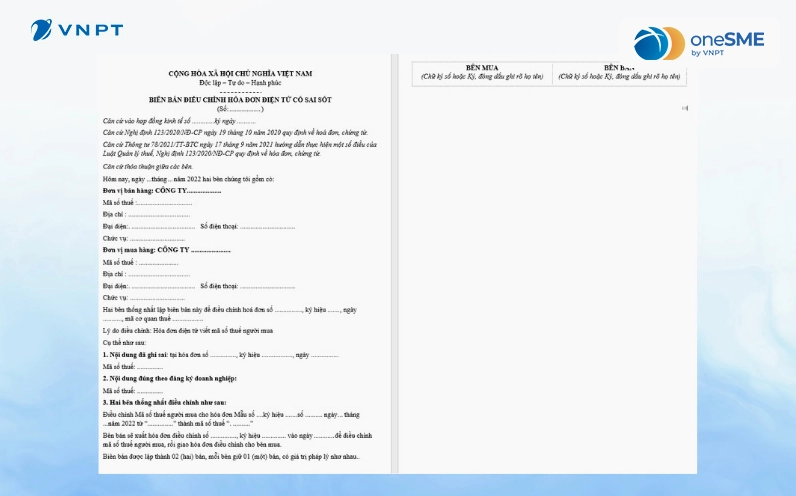
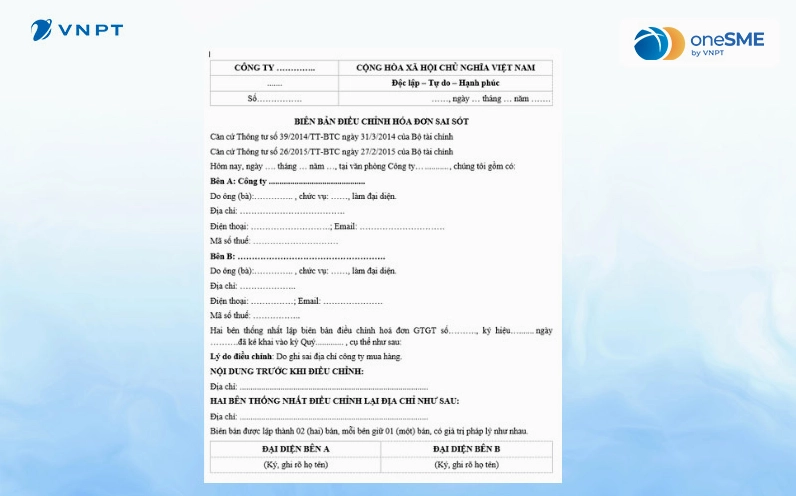
Mẫu biên bản điều chỉnh hóa đơn ngày càng được chuẩn hóa để dễ dàng áp dụng. Dưới đây là cấu trúc cơ bản của một biên bản điều chỉnh giảm hóa đơn, tuân thủ các quy định hiện hành:
Thông Tin Chung
- Tên biên bản: BIÊN BẢN ĐIỀU CHỈNH HÓA ĐƠN
- Số biên bản: (Tự đánh số theo quy luật của doanh nghiệp)
- Ngày lập biên bản: … tháng … năm …
Thông Tin Hóa Đơn Gốc
- Tên loại hóa đơn: (Ví dụ: Hóa đơn giá trị gia tăng)
- Ký hiệu hóa đơn:
- Số hóa đơn:
- Ngày lập hóa đơn gốc:
Thông Tin Các Bên Lập Biên Bản
- Bên bán:
- Tên doanh nghiệp:
- Mã số thuế:
- Địa chỉ:
- Người đại diện: Chức vụ:
- Chữ ký, con dấu (nếu có).
- Bên mua:
- Tên doanh nghiệp:
- Mã số thuế:
- Địa chỉ:
- Người đại diện: Chức vụ:
- Chữ ký, con dấu (nếu có).
Nội Dung Điều Chỉnh
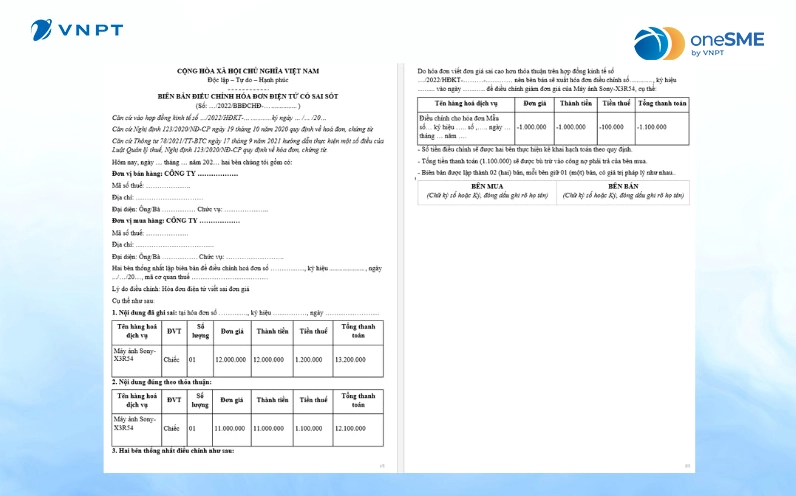
Phần này cần mô tả chi tiết sai sót và nội dung điều chỉnh giảm. Có thể trình bày dưới dạng bảng để dễ theo dõi:
Ví dụ:
| Diễn giải | Hóa đơn gốc | Hóa đơn điều chỉnh |
|---|---|---|
| Tên hàng hóa/dịch vụ | Sản phẩm A | Sản phẩm A |
| Đơn vị tính | Cái | Cái |
| Số lượng | 10 | -2 (giảm 2 cái) |
| Đơn giá | 100.000 VNĐ | 100.000 VNĐ |
| Thành tiền chưa thuế | 1.000.000 VNĐ | -200.000 VNĐ |
| Thuế suất GTGT | 10% | 10% |
| Tiền thuế GTGT | 100.000 VNĐ | -20.000 VNĐ |
| Tổng tiền thanh toán | 1.100.000 VNĐ | -220.000 VNĐ |
Lý Do Điều Chỉnh
Nêu rõ lý do dẫn đến việc phải lập biên bản điều chỉnh (ví dụ: ghi sai số lượng, khách hàng trả lại hàng…).
Cam Kết
Hai bên cùng cam kết nội dung điều chỉnh là đúng sự thật và tuân thủ theo quy định của pháp luật.
Lưu Ý Quan Trọng Khi Sử Dụng Biên Bản Điều Chỉnh Giảm Hóa Đơn
Để đảm bảo quy trình điều chỉnh hóa đơn diễn ra suôn sẻ và hợp pháp, doanh nghiệp cần chú ý những điểm sau:
- Thời hiệu điều chỉnh: Việc điều chỉnh hóa đơn cần được thực hiện kịp thời. Nếu quá thời hạn quy định, doanh nghiệp có thể bị phạt vi phạm hành chính về hóa đơn.
- Tính trung thực và chính xác: Mọi thông tin trên biên bản và hóa đơn điều chỉnh phải phản ánh đúng tình hình thực tế.
- Lưu trữ hồ sơ: Biên bản điều chỉnh và hóa đơn điều chỉnh phải được lưu trữ cẩn thận cùng với hóa đơn gốc để phục vụ cho việc kiểm tra, quyết toán thuế sau này.
- Tuân thủ quy định của cơ quan thuế: Luôn cập nhật các quy định mới nhất về hóa đơn điện tử và quy trình xử lý sai sót từ Tổng cục Thuế để áp dụng đúng.
Sử Dụng Hóa Đơn Điện Tử
Với sự phát triển của hóa đơn điện tử, quy trình điều chỉnh ngày càng được số hóa. Hầu hết các phần mềm hóa đơn điện tử hiện nay đều hỗ trợ lập biên bản điều chỉnh giảm hóa đơn và xuất hóa đơn điều chỉnh một cách tự động. Điều này giúp doanh nghiệp tiết kiệm thời gian và giảm thiểu sai sót trong quá trình xử lý.
Xử Lý Sai Sót Lớn
Trong trường hợp sai sót lớn hoặc phức tạp, doanh nghiệp nên tham khảo ý kiến của chuyên gia tư vấn thuế hoặc kế toán để có hướng xử lý phù hợp, đảm bảo tuân thủ pháp luật.
Việc nắm vững quy trình lập biên bản điều chỉnh giảm hóa đơn là vô cùng quan trọng đối với mọi doanh nghiệp. Điều này không chỉ giúp khắc phục sai sót một cách hiệu quả mà còn đảm bảo hoạt động tài chính, kế toán của doanh nghiệp luôn tuân thủ pháp luật, tránh các rủi ro về thuế và phạt vi phạm.