Trong hoạt động kinh doanh, việc hai bên cùng có nghĩa vụ thanh toán cho nhau là điều khá phổ biến. Thay vì thực hiện các giao dịch thanh toán riêng lẻ, các doanh nghiệp có thể áp dụng biện pháp biên bản đối trừ công nợ để đơn giản hóa quy trình, giảm thiểu chi phí và tránh sai sót. Bài viết này sẽ đi sâu vào vai trò, cách lập, các loại chứng từ liên quan và những lưu ý quan trọng khi lập biên bản đối trừ công nợ.
Hiểu Rõ Về Biên Bản Đối Trừ Công Nợ
Biên bản đối trừ công nợ là văn bản ghi nhận sự thỏa thuận giữa hai hoặc nhiều bên về việc bù trừ các khoản nợ lẫn nhau. Mục đích chính là để xác định số tiền còn lại thực tế cần thanh toán giữa các bên sau khi đã trừ đi các khoản nợ tương ứng.
Vai Trò Quan Trọng Của Biên Bản Đối Trừ Công Nợ
Việc sử dụng biên bản đối trừ công nợ mang lại nhiều lợi ích thiết thực cho doanh nghiệp:
- Tối ưu hóa dòng tiền: Giúp giảm thiểu số lượng giao dịch thanh toán, tiết kiệm thời gian, chi phí vận chuyển và phí ngân hàng.
- Minh bạch và chính xác: Ghi nhận rõ ràng các khoản nợ và khoản phải thu, giúp việc đối chiếu trở nên dễ dàng và giảm thiểu tranh chấp.
- Giảm thiểu rủi ro: Hạn chế sai sót trong quá trình hạch toán kế toán và quản lý công nợ.
- Tăng cường mối quan hệ: Thể hiện sự hợp tác và thiện chí giữa các đối tác kinh doanh.
Khi Nào Cần Lập Biên Bản Đối Trừ Công Nợ?
Biên bản đối trừ công nợ thường được lập trong các trường hợp sau:
- Hai bên cùng có các khoản nợ phải trả và phải thu lẫn nhau.
- Có sự thay đổi về nghĩa vụ thanh toán do các yếu tố phát sinh.
- Khi có nhu cầu thanh lý các khoản nợ tồn đọng giữa các đối tác.
- Theo thỏa thuận định kỳ giữa các bên để cân đối các nghĩa vụ tài chính.
Hướng Dẫn Chi Tiết Cách Lập Biên Bản Đối Trừ Công Nợ
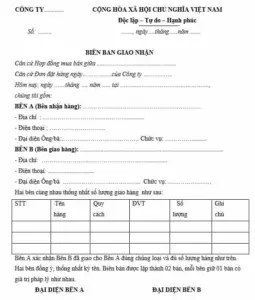
Một biên bản đối trừ công nợ chuẩn cần đảm bảo tính pháp lý và rõ ràng. Dưới đây là các bước cơ bản để lập biên bản này:
1. Thông Tin Chung
Bao gồm:
- Tiêu đề: Ghi rõ “Biên Bản Đối Trừ Công Nợ”.
- Ngày, tháng, năm lập biên bản.
- Địa điểm lập biên bản.
2. Thông Tin Các Bên
Cần ghi đầy đủ và chính xác thông tin của các bên tham gia đối trừ:
- Tên doanh nghiệp/tổ chức/cá nhân.
- Địa chỉ trụ sở chính/thường trú.
- Mã số thuế (nếu có).
- Người đại diện theo pháp luật hoặc theo ủy quyền (Họ tên, chức vụ, số CMND/CCCD).
3. Nội Dung Đối Trừ
Đây là phần quan trọng nhất, cần liệt kê chi tiết các khoản nợ và các khoản phải thu của từng bên:
- Khoản nợ của Bên A phải trả cho Bên B:
- Số hóa đơn, ngày hóa đơn, mô tả hàng hóa/dịch vụ.
- Số tiền nợ.
- Khoản nợ của Bên B phải trả cho Bên A:
- Số hóa đơn, ngày hóa đơn, mô tả hàng hóa/dịch vụ.
- Số tiền nợ.
4. Kết Quả Đối Trừ
Sau khi liệt kê các khoản nợ, tiến hành tính toán để xác định số tiền chênh lệch:
- Tổng số tiền Bên A nợ Bên B.
- Tổng số tiền Bên B nợ Bên A.
- Số tiền chênh lệch còn lại (Nêu rõ bên nào còn phải thanh toán cho bên nào và số tiền cụ thể).
5. Các Thỏa Thuận Khác (Nếu Có)
Nêu rõ các thỏa thuận bổ sung liên quan đến việc thanh toán số tiền chênh lệch (ví dụ: phương thức thanh toán, thời hạn thanh toán).
6. Chữ Ký và Con Dấu
Biên bản phải có đầy đủ chữ ký của người đại diện các bên và con dấu của tổ chức (nếu có) để có hiệu lực pháp lý.
Các Loại Chứng Từ Liên Quan Đến Biên Bản Đối Trừ Công Nợ
Để biên bản đối trừ công nợ có cơ sở pháp lý vững chắc, cần có đầy đủ các chứng từ liên quan như:
- Hóa đơn giá trị gia tăng (GTGT): Chứng minh các giao dịch mua bán hàng hóa, dịch vụ.
- Phiếu xuất kho, phiếu nhập kho: Xác nhận việc luân chuyển hàng hóa.
- Biên bản nghiệm thu, bàn giao: Đối với các công trình, dự án.
- Hợp đồng mua bán: Làm căn cứ cho các nghĩa vụ thanh toán.
- Giấy đề nghị thanh toán, giấy báo nợ/báo có: Các chứng từ giao dịch ngân hàng.
- Các biên bản làm việc, thỏa thuận khác đã có trước đó.
Việc lưu trữ đầy đủ các chứng từ này giúp đảm bảo tính hợp lệ và chính xác của biên bản đối trừ công nợ.
Những Lưu Ý Quan Trọng Khi Lập Biên Bản Đối Trừ Công Nợ
Để tránh những sai sót không đáng có và đảm bảo hiệu quả của việc đối trừ, người lập cần lưu ý:
- Kiểm tra kỹ lưỡng thông tin: Đảm bảo mọi thông tin về các bên, số liệu nợ, ngày tháng đều chính xác tuyệt đối.
- Đối chiếu công nợ định kỳ: Lập biên bản đối trừ một cách đều đặn để quản lý công nợ hiệu quả, tránh tình trạng nợ tồn đọng kéo dài.
- Thỏa thuận rõ ràng về phương thức thanh toán: Trường hợp có số tiền chênh lệch, cần ghi rõ cách thức và thời hạn thanh toán để tránh hiểu lầm.
- Tuân thủ quy định pháp luật: Đảm bảo biên bản đối trừ công nợ tuân thủ các quy định về kế toán, thuế hiện hành. Ví dụ, theo các quy định mới nhất năm 2026, các giao dịch đối trừ cần được ghi nhận đầy đủ để phục vụ công tác quyết toán và kiểm tra.
- Lưu trữ cẩn thận: Biên bản đối trừ công nợ là chứng từ quan trọng, cần được lưu trữ đầy đủ và khoa học theo quy định.
Ngoài ra, các giải pháp quản lý tài chính như Fast Business Online có thể hỗ trợ doanh nghiệp trong việc quản lý và lập các loại biên bản, chứng từ kế toán một cách hiệu quả và chính xác, giúp tối ưu hóa quy trình tài chính.
Việc hiểu rõ và áp dụng đúng quy trình lập biên bản đối trừ công nợ không chỉ giúp doanh nghiệp quản lý tài chính tốt hơn mà còn góp phần xây dựng mối quan hệ đối tác bền vững và chuyên nghiệp.
Quy Định Pháp Luật Liên Quan Đến Đối Trừ Công Nợ
Các quy định về đối trừ công nợ chủ yếu nằm trong các văn bản liên quan đến kế toán và thuế. Cụ thể, Bộ Luật Dân sự 2015 và các văn bản hướng dẫn thi hành có quy định về việc bù trừ nghĩa vụ.
1. Quy Định Về Bù Trừ Nghĩa Vụ Dân Sự
Điều 304 Bộ luật Dân sự 2015 quy định về bù trừ nghĩa vụ:
“Khi các bên cùng có nghĩa vụ trả tiền cho nhau thì thời điểm đối trừ là thời điểm mà hai nghĩa vụ đã cùng đến hạn. Nếu một bên không thực hiện nghĩa vụ của mình hoặc nghĩa vụ chưa đến hạn thì các bên có thể thỏa thuận việc đối trừ công nợ bằng văn bản. Trong trường hợp này, cần lập biên bản đối trừ công nợ làm bằng chứng.”
2. Quy Định Về Hạch Toán Kế Toán
Theo Chuẩn mực Kế toán Việt Nam, các khoản nợ và phải thu cần được theo dõi chi tiết. Khi thực hiện đối trừ, doanh nghiệp cần hạch toán giảm trừ các khoản công nợ trên sổ sách kế toán. Việc này đảm bảo số dư công nợ trên báo cáo tài chính phản ánh đúng thực tế.
3. Quy Định Về Thuế
Biên bản đối trừ công nợ có ý nghĩa quan trọng trong việc xác định đúng doanh thu, chi phí tính thuế. Ví dụ, nếu một doanh nghiệp có khoản phải thu từ khách hàng và đồng thời có khoản phải trả cho cùng khách hàng đó, việc đối trừ sẽ giúp xác định chính xác số tiền thực tế cần thanh toán, từ đó kê khai thuế GTGT và thuế TNDN chính xác.
Nghị định 105/2026/NĐ-CP về kinh phí công đoàn, các quy định mới về thuế TNCN trong năm 2026 hay các sửa đổi về phạt vi phạm hành chính tại Nghị định 310/2025/NĐ-CP đều gián tiếp ảnh hưởng đến việc quản lý tài chính doanh nghiệp, bao gồm cả các giao dịch đối trừ công nợ.
Lưu ý rằng, biên bản đối trừ công nợ chỉ thực hiện khi cả hai bên đều có các khoản nợ và phải thu với nhau và việc đối trừ này không làm phát sinh giao dịch mới. Nếu một bên chỉ có nghĩa vụ trả tiền và bên kia không có bất kỳ nghĩa vụ nào khác thì không thể thực hiện đối trừ theo phương thức này.
Phân Loại Biên Bản Đối Trừ Công Nợ
Dựa trên tính chất và phạm vi, biên bản đối trừ công nợ có thể được phân loại như sau:
- Biên bản đối trừ công nợ theo hóa đơn: Đây là hình thức phổ biến nhất, áp dụng cho việc đối trừ các khoản nợ phát sinh từ các hóa đơn cụ thể.
- Biên bản đối trừ công nợ định kỳ: Các doanh nghiệp có mối quan hệ giao dịch thường xuyên có thể thiết lập biên bản đối trừ định kỳ (ví dụ: hàng tháng, hàng quý) để cân đối tổng thể các khoản nợ.
- Biên bản đối trừ công nợ toàn bộ: Áp dụng khi muốn thanh lý dứt điểm mọi khoản nợ và phải thu giữa các bên trong một lần.
Việc lựa chọn loại biên bản phù hợp phụ thuộc vào thỏa thuận và nhu cầu thực tế của các bên tham gia.