Trong hoạt động quản lý tài chính doanh nghiệp, việc kiểm kê tài sản định kỳ và lập biên bản kiểm kê tài sản là một quy trình vô cùng quan trọng, đảm bảo tính chính xác và minh bạch trong quản lý tài sản của đơn vị. Bài viết này sẽ cung cấp cái nhìn chuyên sâu về biên bản kiểm kê tài sản, bao gồm các mẫu chuẩn, hướng dẫn chi tiết cách lập và những lưu ý cần thiết.
Tại Sao Cần Lập Biên Bản Kiểm Kê Tài Sản?
Biên bản kiểm kê tài sản không chỉ đơn thuần là một thủ tục hành chính mà còn mang lại nhiều lợi ích thiết thực cho doanh nghiệp:
- Đảm bảo tính chính xác của sổ sách kế toán: So sánh số liệu trên sổ sách với thực tế tài sản giúp phát hiện sai sót, chênh lệch (thừa, thiếu) và có biện pháp xử lý kịp thời.
- Quản lý tài sản hiệu quả: Nắm bắt được tình trạng thực tế của tài sản, từ đó đưa ra kế hoạch bảo trì, sửa chữa, thanh lý hoặc đầu tư mới phù hợp.
- Phòng ngừa gian lận, thất thoát: Quy trình kiểm kê minh bạch giúp ngăn chặn các hành vi biển thủ, chiếm đoạt tài sản.
- Phục vụ công tác thanh tra, kiểm toán: Biên bản kiểm kê tài sản là bằng chứng quan trọng để giải trình với cơ quan thuế, kiểm toán.
- Cơ sở định giá tài sản: Dữ liệu từ kiểm kê giúp xác định giá trị tài sản thực tế, phục vụ cho việc mua bán, sáp nhập, hoặc thế chấp.
Việc lập biên bản kiểm kê tài sản là yêu cầu bắt buộc theo quy định của pháp luật về kế toán và quản lý tài sản.
Các Loại Biên Bản Kiểm Kê Tài Sản Phổ Biến
Tùy thuộc vào mục đích và loại tài sản kiểm kê, có nhiều loại biên bản kiểm kê tài sản khác nhau. Tuy nhiên, phổ biến nhất là:
- Biên bản kiểm kê tài sản cố định: Tập trung vào các tài sản hữu hình có giá trị lớn, thời gian sử dụng trên một năm như nhà cửa, máy móc, thiết bị, phương tiện vận tải.
- Biên bản kiểm kê vật tư, hàng tồn kho: Dành cho các loại vật liệu, nguyên liệu, bán thành phẩm, thành phẩm.
- Biên bản kiểm kê quỹ tiền mặt: Đối chiếu số liệu tiền mặt thực tế với sổ quỹ.
- Biên bản kiểm kê tài sản công cụ, dụng cụ: Kiểm tra các tài sản có giá trị nhỏ, thời gian sử dụng ngắn.
Mỗi loại biên bản sẽ có những đặc thù riêng về nội dung và cách thức ghi chép.
Mẫu Biên Bản Kiểm Kê Tài Sản Chuẩn (Theo Quy Định Mới Nhất 2026)
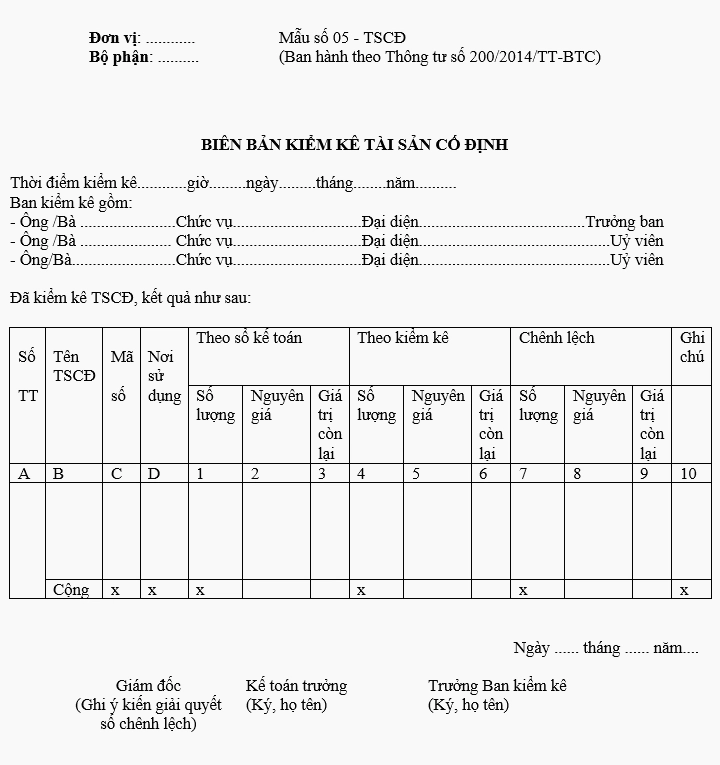
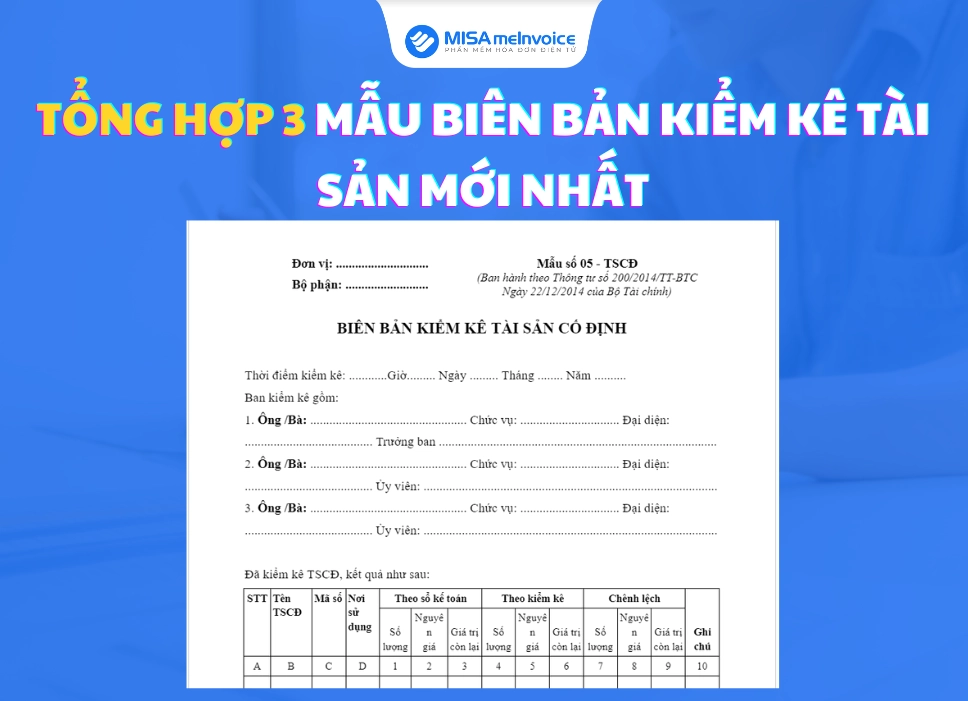
Dưới đây là cấu trúc chung của một biên bản kiểm kê tài sản, được xây dựng dựa trên tinh thần của các quy định hiện hành và thực tiễn áp dụng. Doanh nghiệp có thể tham khảo và điều chỉnh cho phù hợp với đặc thù của mình.
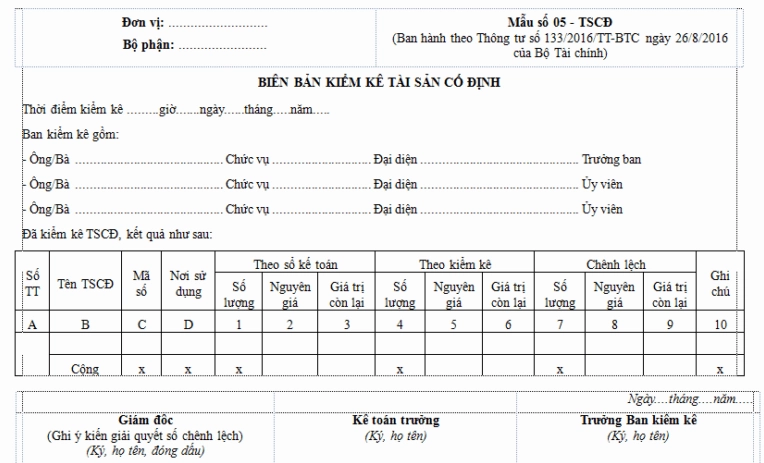
1. Tiêu đề và Thông tin chung
Bao gồm:
- Tên đơn vị: Ghi rõ tên đầy đủ của doanh nghiệp.
- Tên biên bản: Ví dụ: “Biên bản kiểm kê tài sản cố định”, “Biên bản kiểm kê vật tư, hàng hóa”.
- Thời điểm kiểm kê: Ngày, tháng, năm thực hiện kiểm kê.
- Căn cứ kiểm kê: Nêu rõ quyết định, yêu cầu kiểm kê (ví dụ: theo định kỳ, theo yêu cầu đột xuất).
2. Thành phần Hội đồng/Đoàn kiểm kê
Liệt kê danh sách các thành viên tham gia kiểm kê, bao gồm:
- Chủ tịch Hội đồng/Trưởng đoàn kiểm kê.
- Thư ký.
- Các thành viên.
Mỗi thành viên cần ghi rõ họ tên, chức vụ, đơn vị công tác.
3. Nội dung kiểm kê
Đây là phần quan trọng nhất, trình bày chi tiết các tài sản được kiểm kê. Đối với tài sản cố định, có thể bao gồm:
- Mã số tài sản: Mã số đã được định danh trên sổ sách.
- Tên tài sản: Mô tả chi tiết tài sản (ví dụ: Máy photocopy Canon IR2525, Xe ô tô Toyota Camry).
- Số hiệu, đặc điểm, cấu tạo: Các thông tin nhận dạng riêng của tài sản.
- Nguồn gốc hình thành: Mua sắm, đóng góp, tự tạo, biếu tặng…
- Ngày đưa vào sử dụng: Thời điểm tài sản bắt đầu hoạt động.
- Nguyên giá: Giá trị tài sản ban đầu.
- Giá trị còn lại (hao mòn lũy kế): Giá trị tài sản sau khi đã trừ hao mòn.
- Tình trạng thực tế: Tốt, hỏng, chờ sửa chữa, mất mát…
- Số lượng kiểm kê thực tế: Số lượng tài sản có mặt tại thời điểm kiểm kê.
- Số lượng theo sổ sách: Số lượng tài sản ghi nhận trên hệ thống kế toán.
- Chênh lệch (thiếu/thừa): Số lượng hoặc giá trị chênh lệch giữa thực tế và sổ sách.
- Nguyên nhân chênh lệch: (Nếu có).
- Biện pháp xử lý: (Nếu có).
Đối với vật tư, hàng hóa, nội dung kiểm kê tương tự nhưng tập trung vào mã hàng, quy cách, đơn vị tính, số lượng, đơn giá, thành tiền.
4. Kết quả tổng hợp
Phần này tóm tắt kết quả kiểm kê, chỉ rõ tổng số tài sản, tổng giá trị tài sản theo sổ sách và theo kiểm kê thực tế, nêu bật các khoản chênh lệch phát sinh.
5. Nhận xét và Kiến nghị
Hội đồng/Đoàn kiểm kê đưa ra nhận xét chung về tình hình tài sản, nguyên nhân của các sai lệch (nếu có) và đề xuất các biện pháp xử lý, kiến nghị trình cấp có thẩm quyền phê duyệt.
6. Chữ ký của các bên liên quan
Biên bản kiểm kê tài sản phải có đầy đủ chữ ký của các thành viên tham gia kiểm kê, Trưởng đoàn/Chủ tịch Hội đồng và người đại diện theo pháp luật hoặc kế toán trưởng của đơn vị phê duyệt.
Quy Trình Lập Biên Bản Kiểm Kê Tài Sản Chi Tiết
Để đảm bảo quy trình kiểm kê diễn ra suôn sẻ và biên bản kiểm kê tài sản có giá trị pháp lý, doanh nghiệp cần tuân thủ các bước sau:
Bước 1: Lập Kế Hoạch Kiểm Kê
- Xác định mục đích, đối tượng kiểm kê.
- Lập quyết định thành lập Hội đồng/Đoàn kiểm kê.
- Xây dựng kế hoạch kiểm kê chi tiết: thời gian, địa điểm, phương pháp kiểm kê.
- Thông báo kế hoạch kiểm kê đến các bộ phận liên quan.
Bước 2: Thực Hiện Kiểm Kê Thực Tế
- Đoàn kiểm kê tiến hành kiểm tra, đếm, đo lường, xem xét tình trạng thực tế của từng tài sản tại địa điểm tập kết hoặc nơi sử dụng.
- So sánh với sổ sách kế toán, danh mục tài sản hiện có.
- Ghi chép lại kết quả kiểm kê vào phiếu kiểm kê chi tiết.
Bước 3: Lập Biên Bản Kiểm Kê Tài Sản
- Dựa trên phiếu kiểm kê chi tiết, tổng hợp kết quả và lập biên bản kiểm kê tài sản theo mẫu chuẩn.
- Nêu rõ các chênh lệch phát sinh, phân tích nguyên nhân.
Bước 4: Trình Ký và Phê Duyệt
- Biên bản được trình bày trước Hội đồng/Đoàn kiểm kê để thống nhất.
- Các thành viên ký xác nhận.
- Trình biên bản lên cấp quản lý có thẩm quyền phê duyệt.
Bước 5: Xử Lý Chênh Lệch và Báo Cáo
- Sau khi biên bản được phê duyệt, tiến hành xử lý các khoản chênh lệch theo quy định (bù trừ, bồi thường, xử lý tài sản thừa…).
- Cập nhật lại sổ sách kế toán theo kết quả kiểm kê đã được phê duyệt.
- Lưu trữ biên bản kiểm kê tài sản theo quy định.
Những Lưu Ý Khi Lập Biên Bản Kiểm Kê Tài Sản
Để quy trình kiểm kê và lập biên bản kiểm kê tài sản đạt hiệu quả cao nhất, doanh nghiệp cần lưu ý:
- Tuân thủ quy định pháp luật: Luôn cập nhật các văn bản pháp luật mới nhất về kế toán, kiểm toán, quản lý tài sản để áp dụng đúng.
- Kiểm kê đúng đối tượng: Đảm bảo kiểm kê đầy đủ và chính xác tất cả các loại tài sản theo đúng danh mục đã được quy định.
- Khách quan và trung thực: Các thành viên tham gia kiểm kê phải làm việc với tinh thần trách nhiệm cao, đảm bảo tính khách quan, trung thực trong quá trình ghi nhận kết quả.
- Xử lý chênh lệch kịp thời: Các khoản chênh lệch phát hiện được cần được xem xét, phân tích nguyên nhân và có biện pháp xử lý dứt điểm.
- Sử dụng phần mềm hỗ trợ: Áp dụng các phần mềm quản lý tài sản hoặc phần mềm kế toán chuyên nghiệp có chức năng hỗ trợ kiểm kê sẽ giúp quy trình diễn ra nhanh chóng, chính xác và giảm thiểu sai sót thủ công. Một số giải pháp như AMIS Kế toán hay các phần mềm quản lý tài sản khác có thể hỗ trợ đắc lực cho công tác này.
- Lưu trữ hồ sơ đầy đủ: Biên bản kiểm kê tài sản và các tài liệu liên quan cần được lưu trữ cẩn thận, có hệ thống để phục vụ cho việc tra cứu, đối chiếu sau này.
Việc lập và sử dụng biên bản kiểm kê tài sản một cách khoa học và bài bản không chỉ giúp doanh nghiệp quản lý tài sản hiệu quả mà còn góp phần nâng cao năng lực tài chính và sự phát triển bền vững của đơn vị trong bối cảnh kinh tế ngày càng cạnh tranh.