Hiểu Rõ Về Biên Bản Thanh Lý Tài Sản Cố Định
Trong hoạt động quản lý doanh nghiệp, việc thanh lý tài sản cố định (TSCĐ) là một quy trình không thể tránh khỏi khi tài sản đã hết khấu hao, hư hỏng, lỗi thời hoặc không còn nhu cầu sử dụng. Để đảm bảo tính pháp lý và minh bạch cho giao dịch này, biên bản thanh lý tài sản cố định đóng vai trò là văn bản quan trọng nhất. Bài viết này sẽ đi sâu vào quy trình, thủ tục và các mẫu biểu liên quan đến việc lập biên bản thanh lý TSCĐ, cập nhật theo các quy định mới nhất năm 2026.
Mục Đích Và Tầm Quan Trọng Của Biên Bản Thanh Lý Tài Sản Cố Định
Biên bản thanh lý tài sản cố định là tài liệu ghi nhận sự thỏa thuận giữa các bên về việc chấm dứt quyền sở hữu đối với tài sản cố định, đồng thời xác định rõ trách nhiệm, quyền lợi và các điều khoản liên quan đến việc chuyển giao, tiêu hủy hoặc bán tài sản đó. Việc lập biên bản này có những mục đích chính sau:
- Ghi nhận chính thức: Là bằng chứng pháp lý xác nhận tài sản đã được thanh lý.
- Minh bạch hóa giao dịch: Đảm bảo tính công khai, minh bạch trong quá trình thanh lý, tránh các tranh chấp về sau.
- Căn cứ hạch toán: Là cơ sở để bộ phận kế toán thực hiện các bút toán ghi giảm tài sản, điều chỉnh giá trị và quyết toán thuế liên quan.
- Kiểm soát nội bộ: Giúp doanh nghiệp kiểm soát tốt hơn tài sản của mình, tránh thất thoát, lãng phí.
Quy Trình Lập Biên Bản Thanh Lý Tài Sản Cố Định Chi Tiết
Quy trình lập biên bản thanh lý tài sản cố định thường bao gồm các bước cơ bản sau đây:
Bước 1: Lập Hồ Sơ Đề Nghị Thanh Lý Tài Sản Cố Định
Bộ phận quản lý tài sản hoặc bộ phận có tài sản đề xuất thanh lý cần lập hồ sơ đề nghị thanh lý, bao gồm:
- Tờ trình hoặc đơn đề nghị thanh lý.
- Danh mục tài sản đề nghị thanh lý (ghi rõ tên, số lượng, tình trạng, lý do thanh lý).
- Các giấy tờ liên quan khác (nếu có).
Bước 2: Thành Lập Hội Đồng Thanh Lý Tài Sản Cố Định
Doanh nghiệp thành lập hội đồng thanh lý tài sản cố định, thường bao gồm đại diện ban lãnh đạo, bộ phận kế toán, bộ phận quản lý tài sản và các bộ phận liên quan khác. Hội đồng có trách nhiệm đánh giá tình trạng tài sản, đề xuất phương án thanh lý phù hợp (bán đấu giá, bán trực tiếp, tiêu hủy…).
Bước 3: Đánh Giá Giá Trị Tài Sản Thanh Lý
Dựa trên tình trạng thực tế và giá thị trường tại thời điểm thanh lý, hội đồng sẽ xác định giá trị của tài sản. Phương pháp định giá có thể dựa vào giá trị còn lại trên sổ sách kế toán, giá trị thanh lý ước tính, hoặc thông qua định giá của các tổ chức chuyên nghiệp.
Bước 4: Lập Biên Bản Thanh Lý Tài Sản Cố Định
Đây là bước quan trọng nhất. Biên bản cần ghi đầy đủ và chính xác các thông tin sau:
- Thông tin chung: Tên biên bản, ngày tháng lập, địa điểm.
- Thông tin các bên tham gia: Đại diện bên bán (doanh nghiệp) và bên mua (nếu có), hoặc các thành viên hội đồng thanh lý.
- Thông tin tài sản thanh lý: Mô tả chi tiết tài sản (tên, mã, số lượng, tình trạng, nguyên giá, giá trị còn lại).
- Phương án xử lý: Ghi rõ phương thức thanh lý (bán, tiêu hủy, biếu tặng…).
- Giá trị thanh lý: Ghi rõ số tiền thu được từ việc thanh lý hoặc chi phí phát sinh (nếu có).
- Các điều khoản khác: Trách nhiệm của mỗi bên, thời gian thực hiện, các thỏa thuận khác.
- Chữ ký: Đại diện các bên, các thành viên hội đồng thanh lý.
Bước 5: Hoàn Thiện Thủ Tục Pháp Lý Và Kế Toán
- Sau khi biên bản được ký, doanh nghiệp tiến hành các thủ tục thanh toán (nếu có), bàn giao tài sản.
- Bộ phận kế toán thực hiện ghi nhận bút toán giảm tài sản cố định, doanh thu từ thanh lý (nếu có), chi phí liên quan và kê khai thuế (nếu có).
Các Loại Tài Sản Cố Định Thường Được Thanh Lý
Các loại tài sản cố định mà doanh nghiệp thường xuyên thực hiện thanh lý bao gồm:
- Máy móc, thiết bị: Máy móc sản xuất, thiết bị văn phòng, máy tính, máy in…
- Phương tiện vận tải: Xe ô tô, xe máy, xe tải…
- Nhà xưởng, công trình xây dựng: Khi không còn sử dụng hoặc cần cải tạo, thay thế.
- Tài sản cố định vô hình: Phần mềm, bản quyền hết hạn sử dụng hoặc không còn giá trị.
Lưu Ý Quan Trọng Khi Lập Biên Bản Thanh Lý Tài Sản Cố Định
Để đảm bảo tính chính xác và tuân thủ pháp luật, khi lập biên bản thanh lý tài sản cố định, doanh nghiệp cần lưu ý:
- Tuân thủ quy định pháp luật: Cập nhật các quy định mới nhất về quản lý và thanh lý tài sản cố định.
- Định giá tài sản trung thực: Giá trị ghi nhận trong biên bản phải phản ánh đúng giá trị thực tế của tài sản tại thời điểm thanh lý.
- Đầy đủ thông tin: Biên bản phải ghi rõ ràng, đầy đủ tất cả các mục cần thiết để tránh sai sót.
- Lưu trữ hồ sơ: Biên bản thanh lý và các hồ sơ liên quan cần được lưu trữ cẩn thận theo quy định.
Cập Nhật Mẫu Biên Bản Thanh Lý Tài Sản Cố Định Mới Nhất (Năm 2026)
Dưới đây là các mẫu biên bản thanh lý tài sản cố định phổ biến và được áp dụng rộng rãi, có thể tùy chỉnh theo đặc thù của từng doanh nghiệp. Các mẫu này đều tuân thủ cấu trúc chuẩn mực và bao gồm đầy đủ thông tin cần thiết.
Mẫu Quyết Định Thanh Lý Tài Sản Cố Định
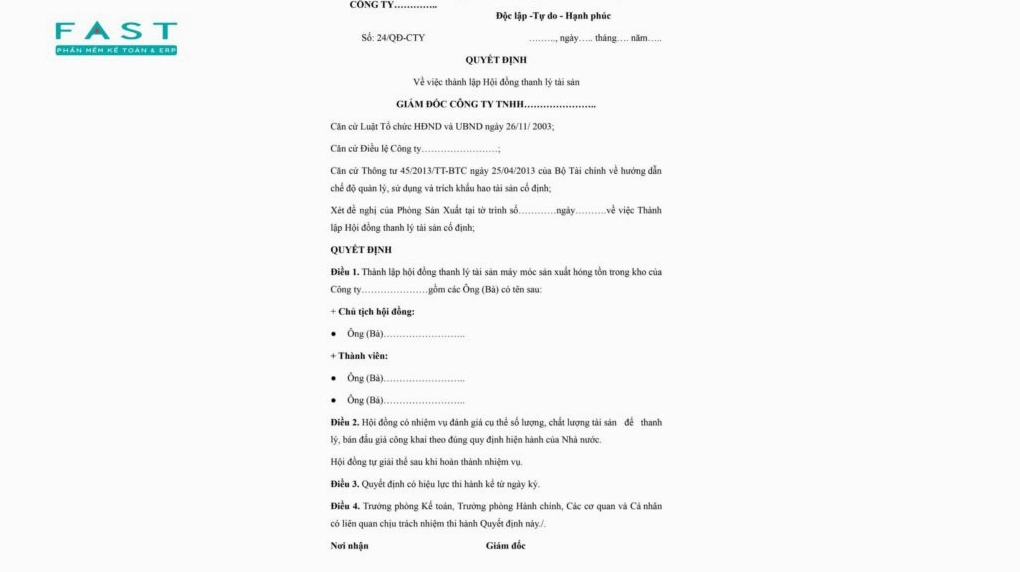
Quyết định thanh lý là văn bản ban hành bởi cấp có thẩm quyền trong doanh nghiệp, phê duyệt chủ trương thanh lý tài sản. Quyết định này thường là tiền đề để thành lập hội đồng thanh lý và tiến hành các bước tiếp theo.
Mẫu Quy Trình Thanh Lý Tài Sản Cố Định
Quy trình chi tiết mô tả các bước cần thực hiện, ai chịu trách nhiệm cho từng bước và thời gian dự kiến hoàn thành. Việc có một quy trình rõ ràng giúp đảm bảo tính nhất quán và hiệu quả.
Mẫu Biên Bản Thanh Lý Tài Sản Cố Định
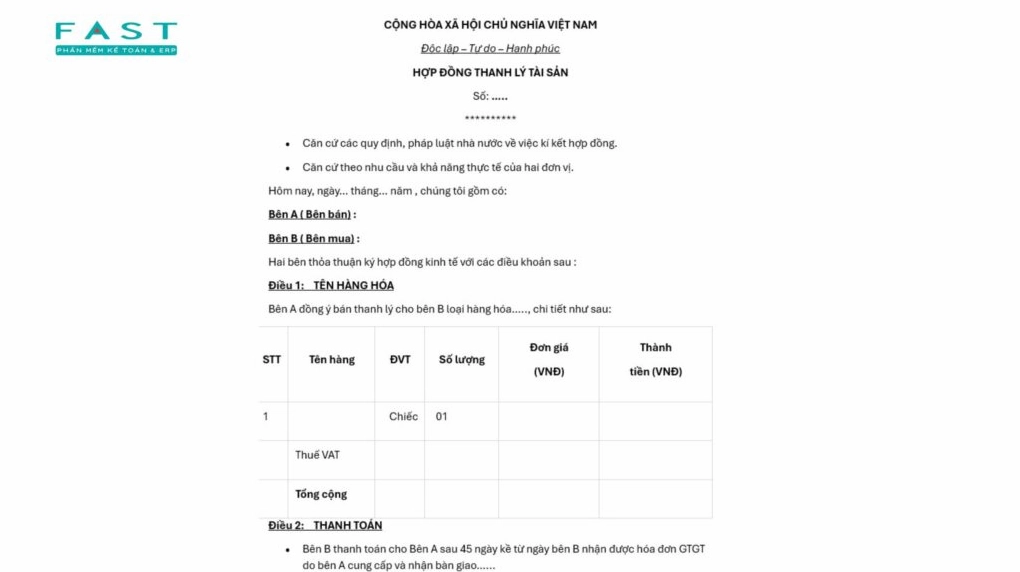
Đây là văn bản cuối cùng, ghi nhận kết quả thanh lý. Biên bản cần được lập một cách cẩn trọng, đầy đủ thông tin và có chữ ký của các bên liên quan.
Ảnh Hưởng Của Việc Thanh Lý Tài Sản Đến Kế Toán và Thuế
Việc thanh lý tài sản cố định có những ảnh hưởng nhất định đến công tác kế toán và thuế của doanh nghiệp:
- Kế toán:
- Ghi giảm nguyên giá và giá trị còn lại của TSCĐ trên sổ sách.
- Ghi nhận doanh thu từ hoạt động thanh lý (nếu có).
- Ghi nhận chi phí phát sinh liên quan đến quá trình thanh lý.
- Tính toán và hạch toán lãi/lỗ từ việc thanh lý TSCĐ.
- Thuế:
- Thuế Thu nhập doanh nghiệp (TNDN): Lãi từ thanh lý TSCĐ phải chịu thuế TNDN. Lỗ từ thanh lý TSCĐ được trừ vào thu nhập chịu thuế (nếu đáp ứng điều kiện).
- Thuế Giá trị gia tăng (GTGT): Doanh thu từ bán TSCĐ chịu thuế GTGT theo mức thuế suất quy định.
Các Trường Hợp Thanh Lý Tài Sản Cố Định Đặc Thù
Tùy thuộc vào loại hình doanh nghiệp và tính chất tài sản, việc thanh lý có thể có những đặc thù riêng:
- Thanh lý tài sản công ty TNHH MTV: Cần tuân thủ các quy định riêng về thẩm quyền phê duyệt và trình tự thủ tục.
- Thanh lý tài sản công ty cổ phần: Quy trình có thể tương tự nhưng cần lưu ý đến vai trò của Hội đồng quản trị và Đại hội đồng cổ đông trong một số trường hợp nhất định.
- Thanh lý tài sản nhà nước, tài sản công: Tuân thủ chặt chẽ các quy định pháp luật về quản lý, sử dụng và thanh lý tài sản công.
Lời Khuyên Từ Chuyên Gia SEO Master & Copywriter
Để tối ưu hóa quy trình thanh lý tài sản cố định và đảm bảo tuân thủ mọi quy định, doanh nghiệp nên:
- Tham khảo ý kiến chuyên gia: Liên hệ với các chuyên gia kế toán, luật sư hoặc dịch vụ tư vấn để được hỗ trợ chi tiết.
- Sử dụng phần mềm quản lý tài sản: Các giải pháp phần mềm chuyên nghiệp có thể giúp theo dõi vòng đời tài sản, lập hồ sơ thanh lý và hỗ trợ hạch toán.
- Đào tạo nhân sự: Đảm bảo bộ phận kế toán, quản lý tài sản nắm vững các quy định và quy trình liên quan.
Việc nắm vững và thực hiện đúng quy trình lập biên bản thanh lý tài sản cố định không chỉ giúp doanh nghiệp tránh được những rủi ro pháp lý mà còn góp phần nâng cao hiệu quả quản lý tài chính và tài sản.