Việc kiểm kê quỹ tiền mặt là một thủ tục tài chính quan trọng, giúp doanh nghiệp nắm bắt chính xác tình hình tài sản, phát hiện sai sót (nếu có) và đảm bảo tính minh bạch trong quản lý tiền mặt. Biên bản kiểm kê quỹ tiền mặt là văn bản ghi lại kết quả của quá trình này. Bài viết này sẽ cung cấp thông tin chi tiết về cách lập, những lưu ý quan trọng và mẫu biên bản chuẩn theo quy định mới nhất năm 2026.
Tầm quan trọng của việc lập biên bản kiểm kê quỹ tiền mặt
Kiểm kê quỹ tiền mặt định kỳ hoặc đột xuất đóng vai trò thiết yếu trong hoạt động quản lý tài chính của mọi tổ chức, doanh nghiệp. Văn bản biên bản kiểm kê quỹ tiền mặt không chỉ đơn thuần là một báo cáo số liệu mà còn mang nhiều ý nghĩa:
- Đảm bảo tính chính xác của số liệu kế toán: Kết quả kiểm kê đối chiếu với sổ sách kế toán giúp xác định sự chênh lệch (nếu có), từ đó điều chỉnh kịp thời, đảm bảo số liệu trên báo cáo tài chính phản ánh đúng thực tế.
- Phát hiện và ngăn ngừa gian lận, thất thoát: Quá trình kiểm kê có thể giúp phát hiện các dấu hiệu bất thường, hành vi chiếm dụng hoặc biển thủ tài sản, góp phần nâng cao ý thức trách nhiệm của người quản lý quỹ.
- Tuân thủ quy định pháp luật: Các quy định về kế toán thường yêu cầu doanh nghiệp phải thực hiện kiểm kê quỹ tiền mặt định kỳ, việc lập biên bản đầy đủ và chính xác là bằng chứng cho việc tuân thủ pháp luật.
- Cơ sở cho việc ra quyết định quản lý: Số liệu từ biên bản kiểm kê là thông tin quan trọng giúp ban lãnh đạo đánh giá hiệu quả quản lý tiền mặt, đưa ra các biện pháp cải thiện quy trình, chính sách phù hợp.
- Cung cấp thông tin cho kiểm toán và thanh tra: Khi có kiểm toán nội bộ hoặc thanh tra thuế, biên bản kiểm kê quỹ tiền mặt là tài liệu quan trọng để xác minh tính trung thực của các giao dịch tiền mặt.
Khi nào cần lập biên bản kiểm kê quỹ tiền mặt?
Việc lập biên bản kiểm kê quỹ tiền mặt được thực hiện trong các trường hợp sau đây:
- Kiểm kê định kỳ: Theo quy định, các doanh nghiệp cần thực hiện kiểm kê quỹ tiền mặt định kỳ. Thời gian cụ thể có thể do doanh nghiệp tự quy định nhưng thường là cuối kỳ kế toán tháng, quý hoặc năm.
- Kiểm kê đột xuất: Khi có sự thay đổi nhân sự quản lý quỹ (thay thủ quỹ), khi phát hiện có dấu hiệu bất thường về tiền mặt, hoặc khi có yêu cầu của ban lãnh đạo, cơ quan chức năng.
- Kết thúc năm tài chính: Bắt buộc phải thực hiện kiểm kê quỹ tiền mặt vào cuối năm tài chính để lập báo cáo tài chính.
- Giải thể, phá sản, sáp nhập, chia tách doanh nghiệp: Trong các trường hợp này, việc kiểm kê quỹ tiền mặt là một bước bắt buộc trong quy trình xử lý tài sản.
Nội dung chính của biên bản kiểm kê quỹ tiền mặt
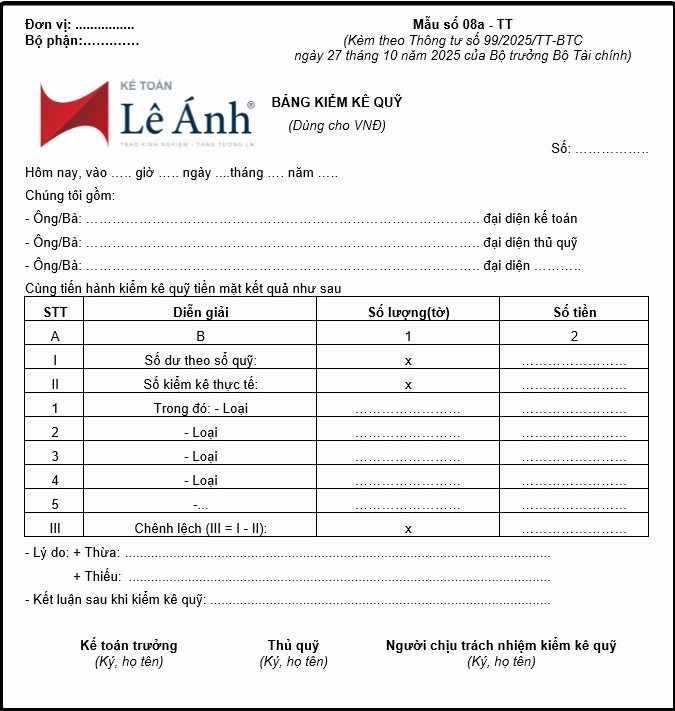
Một biên bản kiểm kê quỹ tiền mặt đầy đủ và chính xác cần bao gồm các thông tin sau:
1. Thông tin chung
- Tên doanh nghiệp/đơn vị: Ghi đầy đủ tên công ty theo giấy phép đăng ký kinh doanh.
- Địa điểm kiểm kê: Nêu rõ địa chỉ nơi tiến hành kiểm kê.
- Thời gian kiểm kê: Ghi rõ ngày, tháng, năm bắt đầu và kết thúc kiểm kê.
- Thành phần tham gia: Liệt kê đầy đủ họ tên, chức vụ của những người tham gia kiểm kê (thường bao gồm thủ quỹ, kế toán, đại diện ban giám đốc, hoặc các thành viên khác theo quyết định).
- Căn cứ kiểm kê: Nêu rõ quyết định kiểm kê (số quyết định, ngày ban hành) hoặc lý do kiểm kê (định kỳ, đột xuất).
2. Kết quả kiểm kê
Đây là phần quan trọng nhất của biên bản, bao gồm:
- Số dư tiền mặt theo sổ kế toán: Ghi rõ số tiền mặt thực tế còn ghi trên sổ sách kế toán đến thời điểm kiểm kê.
- Số lượng tiền mặt thực tế: Liệt kê chi tiết từng loại tiền (tiền giấy, tiền xu, ngoại tệ nếu có) và tổng số tiền mặt thực tế có trong quỹ tại thời điểm kiểm kê.
- Số chênh lệch: Tính toán và ghi rõ số tiền bị thừa hoặc thiếu so với sổ kế toán.
- Giải trình về số chênh lệch: Nếu có chênh lệch, cần có phần giải trình rõ ràng nguyên nhân (do ghi nhầm, nhầm lẫn trong quá trình giao dịch, sai sót trong tính toán, thất thoát,…).
3. Kết luận và kiến nghị
- Kết luận: Tóm tắt tình hình quỹ tiền mặt sau kiểm kê.
- Kiến nghị: Đề xuất các biện pháp xử lý đối với số chênh lệch (nếu có), kiến nghị về việc cải thiện quy trình quản lý quỹ để tránh sai sót trong tương lai.
4. Chữ ký và dấu
- Đầy đủ chữ ký của tất cả những người tham gia kiểm kê, có ghi rõ chức vụ và ngày ký.
- Đóng dấu của doanh nghiệp (nếu có).
Dưới đây là một hình ảnh minh họa về mẫu biên bản kiểm kê quỹ tiền mặt:
Các bước lập biên bản kiểm kê quỹ tiền mặt
Quy trình lập biên bản kiểm kê quỹ tiền mặt thường bao gồm các bước sau:
Bước 1: Lập quyết định kiểm kê
Người có thẩm quyền (thường là Giám đốc hoặc người được ủy quyền) ban hành quyết định thành lập Ban kiểm kê, nêu rõ mục đích, phạm vi, thời gian và các thành viên tham gia.
Bước 2: Thông báo và chuẩn bị
Thông báo cho thủ quỹ về việc kiểm kê. Thủ quỹ cần chuẩn bị sổ sách liên quan đến quỹ tiền mặt, các giấy tờ giao dịch phát sinh.
Bước 3: Tiến hành kiểm kê thực tế
Ban kiểm kê tiến hành kiểm đếm toàn bộ số tiền mặt, ngoại tệ (nếu có) có trong quỹ. Việc kiểm đếm cần được thực hiện cẩn thận, đối chiếu từng loại tiền.
Bước 4: Đối chiếu với sổ sách
So sánh số tiền mặt thực tế kiểm đếm được với số dư tiền mặt ghi trên sổ kế toán của thủ quỹ và sổ chi tiết quỹ tiền mặt của kế toán.
Bước 5: Lập biên bản kiểm kê
Dựa trên kết quả kiểm đếm và đối chiếu, Ban kiểm kê lập biên bản kiểm kê quỹ tiền mặt theo mẫu quy định, ghi rõ các thông tin đã nêu ở mục trên.
Bước 6: Xử lý chênh lệch (nếu có)
Nếu có số chênh lệch giữa thực tế và sổ sách, cần tiến hành điều tra, làm rõ nguyên nhân và đề xuất hướng xử lý theo quy định của pháp luật và quy chế tài chính của đơn vị.
Bước 7: Phê duyệt và lưu trữ
Biên bản kiểm kê sau khi lập và có đầy đủ chữ ký sẽ được trình lên cấp có thẩm quyền phê duyệt. Sau đó, biên bản được lưu trữ cùng với các chứng từ kế toán liên quan.
Những lưu ý quan trọng khi lập biên bản kiểm kê quỹ tiền mặt
Để đảm bảo tính chính xác và hợp lệ của biên bản kiểm kê quỹ tiền mặt, cần lưu ý những điểm sau:
- Thành phần tham gia: Luôn có sự tham gia của thủ quỹ, kế toán và ít nhất một người đại diện ban lãnh đạo hoặc người được ủy quyền.
- Kiểm kê đột xuất: Nên tiến hành kiểm kê đột xuất vào những thời điểm bất ngờ để tăng tính khách quan và hạn chế gian lận.
- Đối chiếu từng loại tiền: Kiểm đếm chi tiết từng loại tiền (mệnh giá, số lượng) và cả ngoại tệ nếu có, tránh cộng gộp chung chung.
- Ghi chép rõ ràng: Mọi số liệu, diễn giải cần được ghi chép rõ ràng, minh bạch, không tẩy xóa hay sửa chữa tùy tiện. Nếu có sửa đổi, phải có chữ ký xác nhận của tất cả các thành viên.
- Giải trình nguyên nhân chênh lệch: Nếu có sai lệch, việc giải trình nguyên nhân phải chi tiết, hợp lý và có căn cứ.
- Tuân thủ quy định: Cập nhật và tuân thủ các quy định pháp luật hiện hành về kế toán, kiểm toán, đặc biệt là các thông tư, nghị định mới nhất về quản lý tài sản và tiền mặt.
- Lưu trữ hồ sơ: Biên bản kiểm kê quỹ tiền mặt cùng các tài liệu liên quan phải được lưu trữ cẩn thận, bảo mật theo đúng quy định về thời gian lưu trữ hồ sơ kế toán.
Việc thực hiện kiểm kê và lập biên bản kiểm kê quỹ tiền mặt là một nghiệp vụ không thể thiếu trong quản lý tài chính doanh nghiệp. Nắm vững quy trình và các lưu ý sẽ giúp doanh nghiệp vận hành minh bạch, hiệu quả và tuân thủ đúng quy định pháp luật.